Astăzi pagina de Facebook a bancamea.md a contabilizat al 6.000-lea prieten! Suntem bucuroși pentru acest rezultat și le mulțumim tuturor care ne urmăresc pe această rețea de socializare.
Cu această ocazie am decis să oferim un cadou actualilor și viitorilor parteneri/clienți – 6.000 de lei discount la plasarea publicității pe bancamea.md.
Discount-ul de 6.000 MDL se aplică la oricare din opțiunile:
1. Pachetul de comunicate de presă (Știrea zilei) de 40 de bucăți, care este perfect pentru un an de zile;
2. Comanda oricărui banner pentru o perioadă de 6 luni.
3. Oricare altă comandă ce depășește 20.000 MDL.
Oferta este valabilă până la 14.11.2014. Oferta de publicitate bancamea.md este disponibilă accesând acest link.
Mai multe detalii la [email protected] sau la telefon +373 69150086.
Lloyds Banking Group (LBG), cea mai mare bancă de retail din Marea Britanie, încearcă să arate că redresarea sa este în grafic, după ce a trecut cu greu testele de stres, și a anunțat concedierea a 9.000 de angajați și închiderea a 150 de filiale în următorii trei ani, transmite Agerpres cu referire la Reuters.
Anunțul vine după ce Lloyds a raportat scăderea profitului înainte de taxe în primele nouă luni din acest an la 1,6 miliarde de lire sterline (2,5 miliarde de dolari), față de 1,7 miliarde de lire în perioada similară din 2013.
Cea mai recentă rundă de concedieri, care reprezintă aproximativ 10% din forța de muncă a băncii britanice, vine în plus față de reducerea a 43.000 locuri de muncă efectuată din 2008.
Lloyds, care deține brandurile Halifax și Bank of Scotland, a avut o performanță solidă în primele nouă luni din 2014, și-a îndeplinit sau și-a depășit obiectivele strategice stabilite în 2011 și este pregătită să ajungă la un nou stadiu de dezvoltare, a afirmat directorul general Antonio Horta-Osorio.
Banca, deținută în proporție de 25% de Guvernul britanic, va închide 200 de filiale din rețeaua sa de 2.250 sucursale dar va deschide 50 noi unități. Decizia a fost luată pentru reducerea costurilor și majorarea profitabilității băncii, care a fost salvată de Guvern în timpul crizei din 2007-2008 cu 20,5 miliarde de lire sterline (33 miliarde de dolari).
Lloyds a avut cea mai slabă performanță în rândul băncilor britanice care au participat la testele de stres derulate de BCE. Luni, acțiunile băncii au scăzut cu 2%, după ce analiștii și-au exprimat îndoiala că banca va reuși să treacă testele de stres organizate de Banca Angliei (BoE) în decembrie, ținând cont că Lloyds este cel mai mare furnizor de credite ipotecare rezidențiale din Marea Britanie. Banca Angliei va testa rezistența băncilor într-un scenariu care prevede scăderea cu 35% a prețului locuințelor și majorarea ratei dobânzii la 6%.
„Ținând cont de viitoarele teste de stres, mai dure, cred că va fi un risc major pentru Lloyds. Sunt 50% șanse ca banca să nu treacă testele organizate de Banca Angliei”, a apreciat analistul Ed Firth de la Macquarie.
Acțiunile LLoyds, care în 2012 și 2013 au înregistrat unele dintre cele mai bune performanțe în cadrul indicelui principal FTSE-100 al bursei de la Londra, au înregistrat anul acesta un declin de 13%.
Comisia Națională a Pieței Financiare (CNPF) a suspendat înregistrarea tranzacției cu achiziționarea de către un cetățean irakian, Mahmoud Mohamed Shakir Mahmoud a 2,27 mil. de acţiuni ale EuroCreditBank la Bursa de Valori pe 17 octombrie, anunță agenția Infotag.
Cumpărătorul a procurat de la stat pachetul său de acţiuni deţinut la această bancă în mărime de 21,02%, care a fost scos pentru vânzare timp de mai mult de șase ani.
Un alt regulator al pieței – Banca Națională a Moldovei (BNM) i-a permis lui Mahmoud Mohamed procurarea pachetului de 51% de acţiuni ale EuroCreditBank.
În comunicatul CNPF se vorbeşte că comisia i-a venit în întâmpinare Serviciului de Informații și Securitate (SIS), care a cerut timp suplimentar pentru a verifica toate informațiile referitoare la tranzacție. Un interlocutor înalt al agenției în CNPF a declarat că comisia nu are posibilitatea să verifice informațiile în afara țării, în schimb SIS a solicitat informații suplimentare din surse externe.
„Pentru aceasta ofiţerii SIS au nevoie de 10 zile, pe care CNPF le-a oferit cu amabilitate”, a declarat un reprezentant al CNPF.
Acționarul majoritar al EuroCreditBank, cu o pondere de 59,36%, este Mariana Petros Zisis, care încearcă de mai mulți ani după moartea soțului ei, James Zisis, să-și vândă acțiunile. Interes faţă de acțiunile sale, precum și a pachetului statului de 21,02% au demonstrat mai mulţi cumpărători: fondul de investiţii Euro Yatirim Menkul Degerler (Turcia), businessmanul moldovean Emanuel Grinşpun, investitori din Rusia, precum şi Mahmoud Mohamed Shakir Mahmoud, care a fost de acord sa achite Marianei Zisis 10 mil. de euro.
Potrivit datelor „Infotag”, de la unul dintre micii acționari ai EuroCreditBank, în prezent, între acționarul majoritar și Mohamed Mahmoud există un acord de dezvoltare comună a băncii, eliberarea unei noi emisii de 30 mil. de lei, care se presupune că va fi răscumpărată de cetățeanul irakian.
Mahmoud Mohamed – un angajat al programului „Globe” ONU, cu sediul la New York. Recent, el a achiziţionat active în sectoarele agricol și de construcții din Republica Moldova. Interlocutorii „Infotag”, care au discutat cu Mahmoud Mohammed, au spus că el are puţin peste 50 de ani.
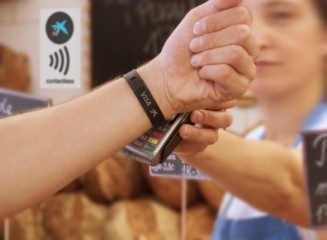
Pentru prima dată în Europa, CaixaBank a lansat în această vară o brățară Visa, care permite utilizatorilor să efectueze plăți la comercianți folosind sistemul contactless. Poți să porți cardul la mână, nu mai ai nevoie de portofel. Peste 15.000 de clienți au deja o “brățară card” și se pare ca acesta este viitorul, scrie bankingnews.ro.
CaixaBank oferă clienților posibilitatea de a folosi brățări contactless pentru a realiza tranzacții de valori mici. Clienții au posibilitatea să își folosească brățările la cele peste 300.000 de terminale contactless din Spania.
Noua tehnologie combină două trenduri, cel al plăților contactless și cel al brățărilor inteligente, care oferă date preluate de pe telefonul mobil. Acesta este cel mai mare program din Europa de utilizare a dispozitivelor portabile pentru plăți.
Brățara folosește tehnologia de plată contactless: în interior este un microtag cu detaliile cardului criptate, protejat cu aceleași garanții de securitate ale cardurilor contactless. Cipul contact se conectează când brățara este apropiată de sistemul POS pentru a finaliza tranzacțiile la fel ca un card contactless standard.
Toată această tehnologie este unită într-un gadget mic oferind o curea reglabila din materiale hipoalergenice.
Practic, orice tranzacție mai mică de 20 de euro poate fi realizata la un POS contactless prin simpla apropiere a brățării, fără a tasta codul PIN. Sistemul este pe deplin compatibil cu toate sistemele POS care acceptă plăți contactless Visa, peste tot în lume.
Pentru a asigura clienților un control complet asupra tranzacțiilor, CaixaBank a dezvoltat o aplicație care alertează utilizatorii cu privire la orice tranzacție efectuată cu ajutorul dispozitivului.
În 2011, CaixaBank a devenit prima bancă din Europa care a lansat un sistem de plată cu cardul contactless pe scară largă. La începutul anului 2014, CaixaBank a lansat primele sale servicii financiare pentru noi dispozitive portabile – dispozitivele SmartWatch.
Pentru că se bucură de cea mai mare popularitate, creditul „Multiopţional” de la Moldova Agroindbank a devenit şi mai accesibil. În cadrul promoţiei „Credit Multiopţional – 11% pentru cel mai solicitat dintre credite!” MAIB oferă condiţii deosebit de avantajoase tuturor beneficiarilor acestuia.
Promoţia a fost lansată luni, 27 octombrie, şi va dura până pe 31 ianuarie 2015. În această perioadă, „Credtiul Multiopţional” de la MAIB este acordat la o rată a dobânzii de doar 11%. Alte avantaje ale acestuia: suma de până la 100 000 lei, termenul de rambursare de până la 60 luni. Creditul se eliberează fără gaj!
„Este în spiritul Moldova Agroindbank să răspundă aşteptărilor clienţilor, iar noua ofertă, prin actualitatea şi atractivitatea sa, se încadrează perfect în această strategie de încurajare şi de susţinere. A reduce dobânda la cel mai solicitat dintre credite înseamnă să dai clienţilor ceea de ce au nevoie cel mai mult, să le oferi sprijin şi putere la momentul oportun”, a comentat noua promoţie de la MAIB vicepreşedintele Comitetului de Conducere al băncii, Oleg Paingu.
Pentru a contracta Creditul Multiopţional cu rata de 11 la sută veniţi la orice filială a BC „Moldova Agroindbank” SA. Vedeţi care este cea mai apropiată locaţie de Dumneavoastră accesând linkul maib.md/ro/locations/.
Pentru a afla mai multă informaţie despre Campania promoţională „Credit Multiopţional: 11% pentru cel mai solicitat dintre credite!”, apelaţi Serviciul InfoTel: 022 26 89 98.
Întreprinderile mici şi micro au un rol vital în dezvoltarea economică şi socială a țării noastre. Iată de ce FinComBank şi-a asumat misiunea de susţinere financiară a antreprenorilor individuali şi micilor întreprinderi, oferindu-le banii necesari pentru sporirea competitivităţii şi profitului.
În cadrul Programului de microcreditare, FinComBank oferă produse de creditare special create pentru micile întreprinderi de la 5000 lei până la 1 100 000 lei, la condiţii adaptate maximal specificului afacerii. Datorită unui sistem optimizat de evaluare, termenul de analizare a cererilor de credit este minimal, iar condiţiile de finanţare vor permite antreprenorilor să păstreze rentabilitatea afacerii.
Beneficiarii de credite în cadrul Programului de microcreditare al FinComBank pot folosi banii pentru suplinirea mijloacelor circulante, investiţii în mijloace fixe, lucrări de reparaţie, cheltuieli curente ale afacerii, ş.a. Totodată, creditele noastre pot fi folosite pentru nevoi personale sau răscumpărarea creditelor de la alte bănci. Produsele noastre de microcreditare se oferă de la 5000 de lei şi ajung la suma maximă de 1 100.000 lei, inclusiv fără gaj (până 100 000 lei), iar termenele de acordare a creditelor depind de produsul microcreditării, dar şi de destinaţia creditelor, oferindu-se de la 3 luni până la 60 de luni.
Mai mult ca atât, antreprenorii care se adresează în perioada 22 octombrie-25 decembrie 2014 la sucursalele băncii vor primi certificatul în valoare de 500, 750 sau 1.000 lei pentru a beneficia de o reducere la comisionul de eliberare a creditelor în cadrul programului de microcreditare.
Astfel, cu certificatul de 500 lei, beneficiaţi de reducere la comisionul de acordare a creditului de la 35 000 lei până la 100 000 lei, cu certificatul de 750 lei – la acordarea creditului de la 100 000 lei până la 200 000, cu certificatul de 1.000 lei – la acordarea creditului de la 200 000 lei. Certificatele de reducere sunt valabile două luni de la data eliberării acestora.
În cadrul Programului de creditare al FinComBank, destinate dezvoltării afacerii, antreprenorii pot accesa următoarele credite:
• Creditul pentru afacere «Express Credit Business» – 5 000 – 100 000 lei pe termen până la 24 luni – fără gaj (până la 36 luni cu gaj);
• Creditul pentru afacere «Micro Credit Business» – 100 001 – 200 000 lei pe termen până la 36 luni – gaj bunuri mobile + cadou – card bancar Visa Electron / Maestro Cirus;
• Creditul pentru afacere «Credit Progress Business» – 200 001 – 1 100 000 lei până la 60 luni – gaj bun imobil + cadou – card bancar Visa Classic / MasterCard Standard, iar pentru credite de la 500 000 – deschiderea contului curent, Business Card şi abonarea la «Client-Bank» numai cu 100 lei;
• Creditul pentru nevoi personale «Express Credit Personal» – 5 000 – 100 000 lei pe termen până la 24 luni – fără gaj (până la 36 luni cu gaj);
• Creditul pentru nevoi personale «Micro Credit Personal» – 100 001 – 200 000 lei pe termen până la 60 luni – cu asigurare;
• Creditul pentru nevoi personale «Credit Progress Personal» – 200 001 – 500 000 lei până la 60 luni – cu asigurare.
FinComBank este banca dedicată finanţării micului business, proporţia microîntreprinderilor, întreprinderilor mici şi mijlocii în portofoliul de credite al instituţiei constituind 67,43% (conform 9 luni ale 2014). Astfel, FinComBank pune la dispoziţia clienţilor săi linii de afaceri specializate, precum operaţiuni zilnice, credite investiţionale şi pentru suplinirea mijloacelor circulante, pachete salariale, credite de consum, produse de depozitare cu dobânzi atractive, internet banking, carduri de debit şi alte produse.
Pentru mai multe informaţii contactaţi:
FinComBank S.A., mun. Chişinău, str. A. Puşkin, 26
Banca Națională a Moldovei a publicat statistica privind sistemul de plăți cu carduri pentru trimestrul III al anului curent. Astfel, la finele trimestrului III, numărul cardurilor aflate în circulație a totalizat 1.253.890 unități, cu 12,1% mai multe față de aceeași perioadă a anului precedent. Dintre acestea, 128.804 carduri au fost eliberate pe parcursul trimestrului III (2014).
Numărul de operațiuni efectuate în țară a depășit 5,8 milioane, 80,2% fiind retrageri de numerar și 19,8% – plăți fără numerar. Situația este complet diferită atunci când cetățenii noștri se află peste hotare: doar 7,8% din operațiuni constituie retrageri de numerar și 92,2% – plăți fără numerar.
În trimestrul III al anului curent valoarea totală a operațiunilor cu carduri emise în Republica Moldova a depășit 6,8 miliarde lei în țară (în creștere cu 16,2% față de aceeași perioadă a anului precedent) și 714 milioane lei în străinătate – înregistrând o creștere de 44,4% față de trimestrul III din 2013.
Valoarea medie a unei operațiuni în Republica Moldova în acest trimestru: retrageri – 1.372 lei; plăți fără numerar – 314 lei.
Valoarea medie a unei operațiuni în străinătate: retrageri – 2.900 lei, plăți fără numerar – 1.090 lei.
De asemenea BNM oferă date privind operațiunile efectuate în Moldova cu carduri emise în străinătate. Valoare operațiunilor în trimestrul III a constituit aproximativ 924 milioane lei: 68% – retrageri de numerar și 32% – plăți fără numerar.
La sfârșitul lunii septembrie a anului curent numărul de terminale POS a constituit 11.056, în creștere cu 9,2% față de aceeași perioadă anului precedent, iar numărul bancomatelor funcționabile a atins cifra de 1.062 unități pe întreg teritoriul țării.
Banca Europeană de Investiţii (BEI) a deschis astăzi, 27 octombrie 2014, o reprezentanţă permanentă în Moldova. Potrivit agenţiei „Infotag”, la o întrevedere cu jurnaliştii moldoveni vicepreşedintele BEI, Wilhelm Molterer, a spus că unul din argumentele în favoarea deschiderii oficiului este importanţa Moldovei pentru BEI, ca o ţară de succes în „Parteneriatul Estic”.
„Moldova deţine primul loc la volumul de resursele financiare oferite de BEI per locuitor”, a spus Wilhelm Molterer, comunicând că în total, începând cu 2007 banca a acordat Moldovei circa 590 mil. de euro, ceea c în opinia bancherului este o sumă mare.
Potrivit spuselor sale, BEI deschide oficiul pentru că doreşte să fie mai activă în Moldova şi să îmbunătăţească în continuare posibilitatea noastră de a lucra cu businessul şi sectorul public al ţării.
Întrebat de corespondentul agenţiei „Infotag” dacă BEI nu a întârziat cu decizia de a deschide un oficiu în Moldova, vicepreşedintele băncii a spus că timpul de deschidere poate fi discutat din mai multe puncte de vedere.
„Cred că acum este cel mai potrivit. Deja avem experienţă de activare în Moldova, care va contribui la activitatea oficiului nostru din ţară. Observăm schimbări calitative în Moldova”, a spus el.
Potrivit spuselor sale, luând în calcul regimul de comerţ liber între RM şi UE mediul de afaceri din Moldova necesită sprijin li ajutor, de aceea suntem aici.
„S-a întâmplat acum, nici mai târziu nici mai devreme, anume acum”, a subliniat Wilhelm Molterer, precizând că în medie BEI anual va acorda Moldovei câte 100 mil. de euro.
Fiind întrebat despre riscurile politice, legate de venirea în ţară la o lună până la alegeri, vicepreşedintele BEI a spus că „alegerile întotdeauna au loc”.
„Este o abordare incorectă să ne gândim doar la alegeri. Moldova are nevoie de investiţii. Pentru o politică activă în ţară este nevoie de un Guvern ce desfăşoară reforme şi cooperează cu instituţiile europene. Actuala guvernare a RM este activă, ceea ce sporeşte posibilităţile pentru dezvoltarea businessului”, a conchis vicepreşedintele BEI, Wilhelm Molterer.
Testul de stres este unul dintre instrumente utilizate pentru supravegherea băncilor, cu scopul de a afla cât de rezistentă este o bancă, dacă dispune de suficient capital pentru a rezista în cazul unor șocuri severe, precum scăderea PIB-ului cu până la 7% în 2016 și creșterea șomajului cu 2,9%, scrie bancherul.ro.
Testul de stres este, de fapt, lecția învățată și aplicată după 6 ani de la izbucnirea crizei financiare din 2008, când o serie de mari bănci americane și europene au falimentat sau au fost în pragul falimentului, fiind salvate de stat, cu bani publici, întrucât s-au dovedit “too big to fail”, adică prea mari pentru a fi lăsate să cadă și să provoace efecte nebănuite la toate nivelurile societății.
Comparația cu construcția unui pod
Autoritățile europene vor acum să se asigure că băncile nu vor mai păți încă o dată acest lucru, în cazul în care apare o nouă criză sau alte așa-zise șocuri severe cu efecte adverse. Iar pentru aceasta, băncilor li se impun două lucruri, exemplificate cu construcția unui pod: o fundație (capital) suficient de solidă, precum și o structură (active, adică împrumuturi) de calitate.
Cât de solide trebuie să fie picioarele unui pod pentru a rezista la un cutremur, sau de cât capital au nevoie băncile pentru a nu avea probleme în cazul unei scăderi economice puternice, de exemplu de 5%, o stabilesc testele de stres. Iar calitatea betonului podului, adică a activelor (creditelor) băncii, este analizată prin exercițiul de evaluare a activelor (Asset Quality Review – AQR).
Cum se face concret un test de stres?
Mai întâi se trasează un scenariu de bază, cu prognozele obișnuite ale evoluției economiei în următorii ani, în funcție de care se stabilește un nivel minim de capital. În același timp se trasează și un scenariu advers, pentru condiții de criză economică, cu scăderea PIB-ului, creșterea șomajului, majorarea dobânzilor, scăderea prețului locuințelor, devalorizarea monedei naționale.
Astfel de crize provoacă băncilor pierderi, după cum am văzut și vedem în continuare si la băncile românești, întrucât oamenii rămași fără serviciu nu-și mai pot plăti ratele la credite, firmele intră în faliment și își restrâng activitatea, neplătindu-și, la rândul lor, finanțările de la bănci. În aceste condiții, o bancă trebuie să dispună de rezerve, adică de suficiente resurse proprii, capital necesar pentru a putea funcționa și în aceste condiții în care are mai puține venituri sau chiar pierderi.
Aceste scenarii adverse sunt stabilite de creierele din Londra de la EBA, iar pe baza lor băncile își fac calculele pentru a vedea de cât capital suplimentar au nevoie pentru a face față unor potențiale șocuri, calcule verificate de autoritățile de supraveghere, de BNR în cazul nostru.
Să vedem ce prevăd aceste două scenarii:
Scenariul de bază ia în calcul prognozele Comisiei Europene privind evoluția PIB-ului economiei europene în următorii ani, respectiv de 1,5% în 2014, 2% în 2015 și 1,8% în 2016. În acest scenariu, rata de capital minimă a băncilor trebuie să fie de 8% în medie de-a lungul acestor 3 ani.
Scenariul advers reflectă “cele mai pertinente” amenințări la adresa sectorului bancar, precum creșterea dobânzilor titlurilor de stat la nivelul celor din țările emergente precum și o criză în sectorul imobiliar comercial.
Scenariul prevede o scădere a PIB-ului european de 2,2% în 2014, 5,6% în 2015 și 7% în 2016. În aceste condiții, băncile ar trebui să aibă o rată a capitalului de minim 5,5% în medie, pentru a putea să funcționeze în respectivele condiții adverse.
Șeful supravegherii din cadrul EBA, Piers Haben, spune că autoritatea vrea să se asigure că rezultatele acestor teste sunt făcute publice în întregime, pentru toate cele 123 de mari grupuri bancare europene, astfel încât sectorul bancar să devină mai credibil și transparent și în același timp să se întărească disciplina financiară.
Ce rată minimă de capital trebuie să aibă băncile?
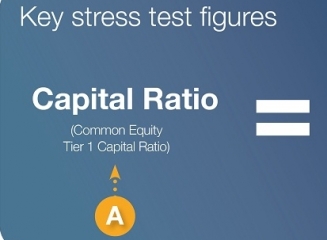
Cel mai important indicator al testelor de stres este rata capitalului, care arată de câte resurse proprii dispune o bancă în comparație cu activele sale (creditele). Astfel, dacă în cazul scenariului advers, o bancă are o rată a capitalului mai mică de 5,5%, atunci aceasta va trebui să ia masuri imediate în vederea recapitalizării.
Însă chiar dacă o bancă are o rată a capitalului de peste 5,5%, acesta va trebui să adopte măsuri de majorare a capitalului în următorii ani, pentru a se asigura că este suficient de solidă pentru a face față unor șocuri potențiale în următorii 3-4 ani.
Cum se calculează rata capitalului (solvabilitatea)?
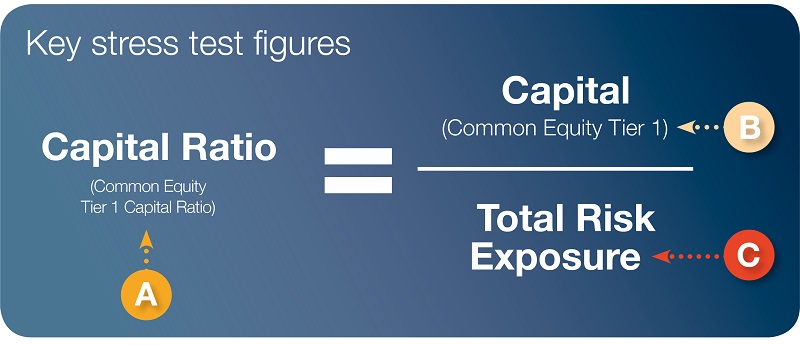
Rata capitalului este raportul dintre capitalul propriu al unei bănci și activele sale ponderate (evaluate) la riscurile aferente creditelor date populației si firmelor.
Capitalul unei bănci (Common Equity Tier 1 – CET 1), respectiv Capitalul de Rang 1 reprezintă capitalul disponibil imediat al unei bănci în momentul testului de stres.
Expunerea totală, sau activele ponderate la risc (Risk Weighted Assets-RWA), reprezintă în principal creditele acordate de bancă sau alte titluri financiare deținute, clasificate în funcție de riscul pe care-l poartă. De exemplu, titlurile de stat au un risc redus, pe când deținerile de acțiuni sunt mult mai riscante. Un credit garantat este, de asemenea, mai puțin riscant decât unul negarantat.
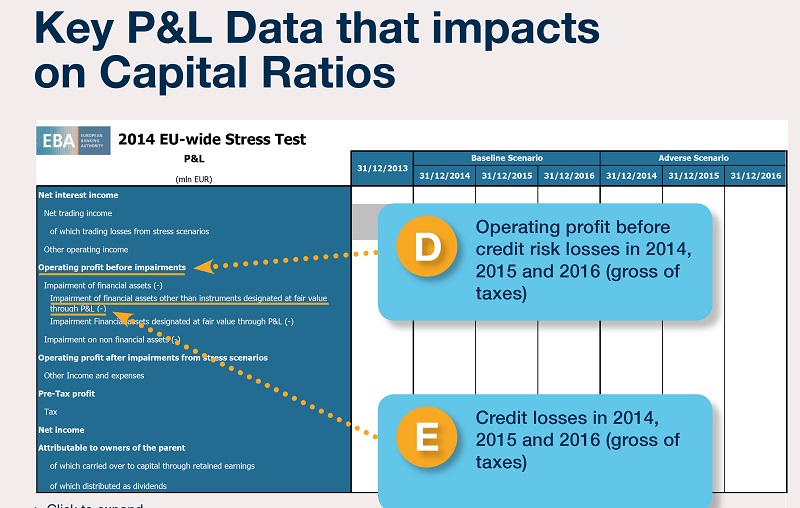
Tabelele testului de stres vor arăta și impactul asupra ratei capitalului pe care-l vor avea anumiți indicatori ai băncilor, printre care: profitul operațional înainte de constituirea provizioanelor pentru credite neperformante, reducerea valorii activelor financiare deținute de bancă, efectele expunerilor pe titluri suverane, pierderile rezultate din deținerile de active nefinanciare, volumul expunerilor riscate.
Testul de rezistență s-a făcut pe indicatori verificați
Dar înainte a stabili cât de solidă trebuie să fie fundația unui pod pentru ca acesta să reziste unui cutremur, inginerii trebuie să se asigure și că betonul din care este făcut piciorul unui pod are o calitate adecvată.
Așa a făcut și EBA și autoritățile de supraveghere naționale cu activele băncilor, înainte de testul de stres. Au verificat calitatea activelor băncilor, pentru a putea realiza o estimare cât mai aproape de adevăr a capitalului de care are nevoie fiecare bancă.
Asta pentru că volumul capitalului necesar depinde de cât de riscante sunt creditele băncilor: cu cât un credit este evaluat mai riscant, cu atât crește nevoia de capital pentru acoperirea potențialelor pierderi. Dacă o bancă raportează un risc mai mic pentru un credit decât în realitate, atunci aceasta s-ar putea să nu dispună de suficiente rezerve, în cazul în care, în condiții de criză, respectivul credit va produce pierderi mai mari decât cele estimate.
“Evaluarea uniformă pentru toate băncile europene are ca scop identificarea punctelor vulnerabile existente în prezent și luarea unor măsuri de reparare, astfel încât să se recâștige încrederea în sistemul bancar european, iar băncile să-și poată juca rolul lor în finanțarea economiei”, spune Piers Haben.
De ce este nevoie de un test de stres la nivelul UE?
– Testul de stres la nivelul UE reprezintă o bază comună ce poate fi folosită de autoritățile de supraveghere din fiecare țară pentru evaluarea rezistenței băncilor la șocuri importante, astfel încât să poată adopta măsuri în vederea atenuării riscurilor.
– Cu o transparență adecvată, testul la nivelul UE ajută și la întărirea disciplinei financiare și la restabilirea încrederii în sistemul bancar european.
– Aceasta presupune dezvăluirea unor date granulare, consistente și comparabile, care să ilustreze cum sunt afectate bilanțurile băncilor de diverse șocuri.
– Exercițiul de evaluare la nivel UE nu are în vedere doar majorări de capital, ci și să determine băncile să-și revizuiască planurile de recapitalizare. Acest efort contribuie la sporirea siguranței depozitelor și la capacitatea băncilor de a credita economia reală, atât în perioade de creștere, cât și de scădere economică.
Cine și ce face?
– Testul de stres la nivel european este inițiat și coordonat de Autoritatea Bancară Europeană (EBA), în cooperare cu autoritățile naționale competente, Banca Centrală Europeană (BCE), Comitetul European de Risc Sistemic (CERS – ESRB) și de Comisia Europeană.
– EBA oferă autorităților naționale instrumentele necesare realizării exercițiului, care include o metodologie comună, precum și standarde de comparație între băncile europene.
– Băncile realizează primele calcule, iar apoi autoritățile de supraveghere, incluzând BCE la nivelul zonei euro, sunt responsabile de verificarea calității datelor și de luarea deciziilor adecvate privind supravegherea.
– EBA are și rolul de centru de diseminare a datelor aferente testului de stres pentru toate băncile din UE. Punerea în lumină a pieței bancare europene ca un întreg sporește transparența, întărește disciplina pieței și contribuie la stabilitatea financiară din Uniunea Europeană.
– Concret, un test de stres constă în evaluarea capitalului de care dispun băncile în două situații: în condiții normale, cele actuale, precum și într-un scenariu advers care oferă o perspectivă asupra potențialelor vulnerabilități, fără să poată include însă toate evenimentele negative posibile.
De la începutul anului 2014, moneda națională s-a depreciat puternic în raport cu principalele valute străine.
Potrivit situației de la finele lunii septembrie curent, cursul oficial MDL/USD a atins nivelul de 14 lei și 57 bani pentru 1 dolar american, ceea ce înseamnă mai depreciat cu 12,5% în raport cu debutul anului 2014.
Cursul leului moldovenesc în raport cu moneda unică europeană s-a depreciat de la începutul anului curent cu 5,7%, atingând nivelul de 18 lei și 48 bani pentru 1 euro.
În termeni absoluți, dolarul american a devenit în perioada ianuarie-septembrie 2014 mai scump cu 1 leu și 50 de bani, iar euro s-a scumpit pe piața valutară internă cu circa 51 de bani.
Pentru comparație sezonieră, menționăm că în primele 9 luni ale anului curent, cursul mediu MDL/USD a constituit circa 13 lei și 71 bani pentru 1 dolar SUA, mai depreciat cu 10% în raport cu cel înregistrat în aceeași perioadă a anului 2013.
În ce privește cursul mediu al leului moldovenesc în raport cu euro, acesta a constituit în perioada ianuarie-septembrie 2014 circa 18 lei și 59 bani pentru 1 euro sau cu 13,4% mai mare decât în primele 9 luni ale anului trecut.
Potrivit ultimelor explicații date de oficialii Băncii Naționale, deprecierea cursului valutar are loc pe fundalul creșterii cererii de valută străină pe piața valutară internă, în principal de la importatorii de resurse energetice.
Luând în considerație aceste declarații, ne putem aștepta ca în perioada rece a anului moneda națională să-și continuă trendul de depreciere. Aceasta se va întâmpla dacă Banca Națională a Moldovei nu va interveni pe piața valutară prin vânzări de valută străină.
Pe parcursul anului curent, BNM a intervenit prin vânzarea a 200 mil. dolari SUA. Doar în luna august Banca Națională a realizat o procurare de valută, în sumă de 46,5 mil. USD, condiționată de vânzarea pe piață a circa 34 mil. USD de către un operator de telefonie mobilă în vederea procurării de noi licențe.
Evoluția cursului mediu MDL/USD din ultimul trimestru al anilor precedenți în raport cu trimestrul III arată tendințe diferite, atât de apreciere, cât și de depreciere. În ultimele trei luni ale anului cererea de valută străină din partea agenților economici, implicit a importatorilor de resurse energetice, creează presiuni de depreciere a cursului. Totuși, un alt aspect important de luat în considerare este oferta de valută străină din partea persoanelor fizice.
Potrivit concluziilor prezentate în rapoartele asupra inflației ale BNM, în acest an s-au înregistrat evoluții nespecifice pentru perioadele respective de raportare în ce privește cererea și oferta pe piața valutară internă, comparativ cu anii precedenți. Luând în considerare acest lucru, este greu predictibil ce urmează să se întâmple cu rata de schimb spre finalul anului.
Luând în considerare totuși tendințele de anul trecut, dar și specificul pe piața valutară în perioada rece a anului – când importatorii de resurse energetice cumpără valută străină de pe piață pentru a se achita cu furnizorii externi – așteptările rămân a fi orientate spre ideea că moneda națională se va deprecia și mai mult în următorul trimestru al anului 2014. Totuși, Banca Națională are la dispoziție instrumente prin care să frâneze această tendință, dacă obiectivul său declarat – cel de țintire a inflației – va necesita acest lucru.