Acasă Blog Pagina 610

BCR Chișinău oferă SIGURANȚĂ clienților săi

0

BCR Chișinău lansează depozitul SIGUR BCR prin care oferă clienților săi persoane fizice mai multă siguranță și posibilitatea de a economisi în condiții avantajoase.

BCR Chișinău face parte din Grupul ERSTE, fondat în 1819 ca prima bancă austriacă de economisire. Măsurile de prudențialitate aplicate în cadrul Grupului și asigurarea de Grup, care acoperă și BCR Chișinău, protejează clienții băncii promovând o cultură a economisirii chiar și în condiții de instabilitate economică.

Indicatorii financiari ai BCR Chișinău confirmă activitatea sănătoasă a băncii (gradul de lichiditate curentă 54.60% și profit operațional în creștere cu 77.8% la 31.12.2014 comparativ cu anul precedent) și interesul acționarilor de a-și menține și dezvolta prezența în Republica Moldova (capital social 728.13 mil. MDL), BCR Chișinău fiind a doua bancă din sistem după nivelul de capitalizare.

“Relația de parteneriat cu clienții noștri se bazează pe încredere, transparență și siguranță. Pentru noi fiecare client contează și apreciem valoarea clienților încercând să fim mereu pregătiți cu soluții actualizate care să corespundă necesităților acestora.

Avem o responsabilitate enormă în special față de clienții care își construiesc viitorul împreună cu noi și economisesc astăzi pentru siguranța zilei de mâine”, a menționat Natalia Codreanu, Director Executiv BCR Chișinău.

Adiţional clienții pot beneficia și de servicii inovative oferite de BCR Chișinău – 24 Banking și InfoCont care permit efectuarea tranzacțiilor (inclusiv plata serviciilor pentru utilități) și vizualizarea extraselor de cont la distanță fără a fi necesară deplasarea la bancă.

Mai multe detalii privind oferta de servicii și produse ale băncii pot fi oferite de Serviciul InfoBCR la nr. de tel.: 0800-22-227, 022-85-25-55, 022-26-55-55.

FinComBank lansează pentru persoane fizice un nou depozit promoţional la o dobândă fixă de 12.0% anual

0

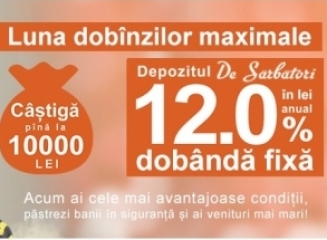
FinComBank lansează pentru persoane fizice un nou depozit promoţional la o dobândă fixă de 12.0% anual pentru o perioadă de 6 luni. Oferta este valabilă pentru depozite în lei, acordate pană în luna martie 2015 inclusiv.

Aceasta ofertă promoţională vine în completarea campaniei lansate la începutul lunii februarie “Luna veniturilor maximale”, prin care FinComBank răsplăteşte clienţii care îşi deschid depozite la termen, pe 6, 13 sau 25 luni, cu premii în valoare de 10 000 lei, 3 000 lei şi 2 000 lei.

Până pe 8 martie 2015, toţi clienţii persoane fizice care vor deschide sau vor prelungi un Depozit pe 6, 13 sau 25 luni, în lei moldoveneşti, de minim 10 000 lei, intră automat în tragerea la sorţi pentru premii băneşti oferite de FinComBank.

În plus, la deschiderea depozitelor “De Sărbători” în valută naţională, clienţii beneficiază de o rată promoţională a dobânzii mai mare, cu până la 1,50 puncte procentuale pentru depozite, respectiv:

– pe un termen de 6 luni, rata standard  este de 9,5% anual, cea promoţională este de 11,0% anual flotantă şi de 12.0% anual rata fixă;

– pe un termen de 13 luni, rata standard este de 10,5% anual, cea promoţională este de 12,0% anual;

– pe un termen de 25 luni, rata standard este de 11,0% anual, cea promoţională este de 12,5% anual.

De asemenea, banca oferă tuturor deţinătorilor de depozite, deschiderea gratuită a cardului bancar pentru transferarea dobânzii.

Fondată în anul 1993, FinComBank este o instituţie financiară cu origini autohtone, care îşi propune să devină un partener de încredere pentru clienţii săi şi să le pună la dispoziţie cele mai bune produse financiare şi recomandări. Prin reţeaua sa de 47 de sucursale, deschise pe tot teritoriul ţării, banca oferă o gamă bogată de produse şi servicii pentru toate categoriile de clienţi: persoane fizice, întreprinderi micro, mici şi mijlocii.

FinComBank

Pentru mai multe informaţii contactaţi:

FinComBank S.A., mun. Chişinău, str. A. Puşkin, 26

Теl.: (+373-22) 269-932

E-mail: [email protected]

Web site: www.fincombank.cоm

Profitul net al Băncii Centrale Europene în 2014 a constituit 989 milioane de euro

Profitul net al Băncii Centrale Europene (BCE) pentru anul 2014 s-a cifrat la 989 de milioane euro, față de 1.440 de milioane euro în 2013, anunță un comunicat al instituției.

Această scădere s-a datorat în principal:

– reducerii veniturilor din dobânzi aferente bancnotelor ca urmare a diminuării ratei medii a dobânzilor la operațiunile principale de refinanțare;

– scăderii veniturilor nete din dobânzi aferente programului destinat piețelor titlurilor de valoare pe seama răscumpărărilor;

– majorării cheltuielilor de funcționare, în principal ca urmare a costurilor asociate instituirii Mecanismului unic de supraveghere (MUS).

Consiliul guvernatorilor a decis să efectueze o repartizare provizorie a profitului, în valoare de 841 de milioane euro, între băncile centrale naționale (BCN) din zona euro la data de 30 ianuarie 2015. În ședința de ieri, Consiliul guvernatorilor a decis să repartizeze profitul rămas, totalizând 148 de milioane euro, BCN din zona euro la 20 februarie 2015.

Veniturile BCE provin, în principal, din veniturile din plasamente aferente rezervelor valutare și fondurilor proprii, din veniturile din dobânzi aferente cotei de 8% din totalul bancnotelor euro în circulație, precum și, în ultimii ani, din veniturile nete din dobânzi aferente titlurilor cumpărate în scopuri de politică monetară.

Veniturile nete din dobânzi au totalizat 1.536 de milioane euro în anul 2014 (față de 2.005 milioane euro în 2013). Câștigurile realizate din operațiuni financiare s-au cifrat la 57 de milioane euro (față de 52 de milioane euro în anul 2013).

Deprecierile au totalizat 8 milioane euro în anul 2014 (față de 115 milioane euro în 2013). Scăderea semnificativă a deprecierilor în anul 2014 s-a datorat, în principal, creșterii generale a valorii de piață a titlurilor deținute în portofoliul în dolari SUA al BCE și în portofoliul de plasamente ale fondurilor proprii.

Cheltuielile administrative ale BCE se referă la cheltuielile cu personalul și orice alte cheltuieli administrative. Cheltuielile cu personalul s-au majorat la 301 milioane euro în anul 2014, față de 241 de milioane euro în 2013, pe fondul creșterii treptate a numărului de membri ai personalului ca urmare a pregătirilor pentru lansarea MUS în luna noiembrie 2014. Cheltuielile legate de MUS au survenit în lunile noiembrie și decembrie ale anului 2014 și s-au ridicat la 30 de milioane euro. Această sumă va fi facturată în anul 2015, dar este evidențiată ca venit din taxe în contul de profit și pierdere pentru 2014, pe baza contabilității de angajamente.

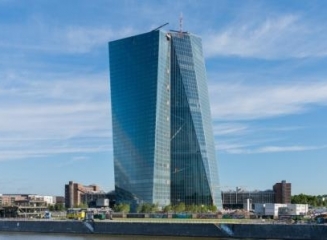
Alte cheltuieli administrative, incluzând chiriile, serviciile specializate și alte bunuri și servicii au totalizat 376 de milioane euro în anul 2014 (față de 287 de milioane euro în anul 2013). Cheltuielile aferente construirii noului sediu al BCE (foto) au fost, în cea mai mare parte, capitalizate și nu mai sunt incluse la această poziție.

Deţinătorii cardurilor bancare emise de MAIB vor obţine un grad mai înalt de securitate a tranzacţiilor efectuate în mediul virtual

0

În premieră pe piața bancară din Republica Moldova, BC „Moldova Agroindbank” SA a finalizat cu succes certificarea serviciului 3D Secure cu parolă dinamică.

Acesta este cel mai înalt standard internaţional de securitate din domeniul comerţului electronic, care se bazează pe autentificarea univocă a posesorilor de card în procesul efectuării tranzacţiilor. Astfel, deţinătorii cardurilor bancare emise de MAIB devin mai protejaţi din punctul de vedere al securităţii tranzacţiilor efectuate prin Internet, iar utilizarea neautorizată a datelor cardurilor lor bancare în mediul virtual devine practic imposibilă.

Comerţul electronic securizat este implementat pe site-urile comercianţilor sub denumirea „MasterCard Secure Code” pentru cardurile MasterCard şi „Verified by VISA” pentru cardurile VISA şi se evidenţiază pe paginile electronice prin prezenţa siglelor:


Acest standard, adoptat de către majoritatea magazinelor care vând mărfuri în mediul virtual şi care afişează siglele corespunzătoare, asigură încrederea clienţilor prin eliminarea riscului de fraudă.

Serviciul 3D Secure cu parolă dinamică presupune stabilirea unei parole unice (diferite de codul PIN) pentru fiecare tranzacţie efectuată prin internet. În cazul în care cardul este furat sau pierdut, acesta nu va putea fi folosit de alte persoane pentru a efectua tranzacţiile în mediul Internet, parola dinamică fiind cunoscută doar deţinătorului de card desemnat.

Ca rezultat, clienţii MAIB vor beneficia de următoarele avantaje în urma utilizării acestui serviciu:

– Securitate şi confort sporit în momentul efectuării tranzacţiilor în mediul virtual.

– Accesarea unei game mai largi de comercianţi (deoarece unii e-comercianţi nu acceptă cardurile care nu suport serviciul 3D Secure.

– Serviciul unic pentru Republica Moldova de protecţie a tranzacţiilor în mediul virtual – utilizarea parolei dinamice aduce la minim riscul de compromitere a acesteia.

De asemenea, la efectuarea tranzacţiilor în mediul internet, BC „Moldova-Agroindbank” S.A vă recomandă:

– Asiguraţi-vă că pagina de autentificare a tranzacţiei conţine sigla  şi/sau .

– Nu introduceţi datele de identificare sau parola 3D Secure dacă lipsesc siglele 3D Secure!

– Nu introduceţi numărul cardului înainte de a fi siguri că aţi fost informat corect cu privire la elementele tranzacţiei: preţ, termen de livrare.

– Nu introduceţi codul PIN al cardului sub nici o formă, chiar dacă există rubrică în acest sens.

– Nu răspundeţi la e-mailuri care vă direcţionează către website-uri în care vi se solicită, sub diverse motive, informaţii confidenţiale legate de conturi bancare, numărul de card, data expirării acestuia, codul PIN. Nici-o bancă, magazin online sau altă instituţie nu solicită prin e-mail astfel de informaţii!

Dorin Drăguțanu: „Măsurile întreprinse de BNM deja încep să arate rezultate. Leul se întărește.”

0

Leul moldovenesc își va întări pozițiile, în următoarele zile, în raport cu euro și dolarul, iar piața valutară se va stabiliza. Asigurarea vine din partea, guvernatorului Băncii Naționale a Moldovei, Dorin Drăguțanu, și a fost făcută după întrevederea cu premierul, Chiril Gaburici, anunță Unimedia.

Guvernatorul Băncii Centrale spune că măsurile întreprinse de BNM sau deja rezultate, iar valoarea monedei naționale va continua să crească.

„Ceea ce se întâmplă în luna februarie, pe piața valutară, este o reacție excesivă a participanților de pe piața. După măsurile care deja au fost întreprinse de BNM, este vorba de înăsprirea politicii monetare, majorarea ratei de bază, majorarea rezervelor obligatorii, intervențiile pe care le efectuăm deja încep să arate rezultate”, a subliniat Drăguțanu.

Dorin Drăguțanu dă asigurări că, în următoarele zile, moneda națională va câștiga mai mult teren în raport cu principalele valute de referință.

„Ați văzut ieri cum ratele de schimb s-au dus în jos. Și astăzi o să vedeți că se duc ratele în jos. Leul se întărește. (…) Măsurile care vor fi întreprinse împreună cu Guvernul, sunt sigur că vor da rezultate pozitive”, a menționat guvernatorul BNM.

Situaţia de pe piața valutară a fost examinată în această dimineaţă, în cadrul unei şedinţe de urgență convocată la Parlament. La întrunire a participat președintele Parlamentului Andrian Candu, prim-ministrului, Chiril Gaburici, guvernatorului Băncii Naționale, Dorin Drăguțanu, ministrului Finanțelor Anatol Arapu, ministrului Economiei, Stephane Christophe Bride.

Vedeți declarațiile (video) Guvernatorului BNM, făcute astăzi, 19 februarie 2015.

EuroCreditBank revine în calitate de jucător cu drepturi depline pe piața bancară din Moldova

0

Despre situaţia EuroCreditBank, care recent a intrat în drepturi depline şi poate oferi tot spectrul de servicii bancare, ziarul Economist a discutat cu Oleg Holban (foto), Preşedintele Comitetului de Conducere a Băncii.

– Dle preşedinte, situaţia EuroCreditBank a fost marcată în ultimii ani de o oarecare incertitudine. După ce banca a obţinut un acţionar nou cu un pachet mai mult decât confortabil, putem vorbi despre faptul că aceste incertitudini sunt deja depăşite?

– Într-adevăr, banca a parcurs o perioadă de incertitudine în ultimii ani. Unul din motive era că cea mai importantă cerinţă a Băncii Naţionale, cu referire la capitalului de gradul I de cel puţin 200 milioane de lei, nu era respectată. În doi ani am avut câteva încercări de a ne conforma acestei cerinţe. În acest scop am organizat mai multe  emisiuni de tip deschis, nereuşite însă. Şi doar emisiunea anunţată în septembrie 2014, de tip închis, s-a finalizat cu succes la finele anului 2014.

– Asta după ce a fost în cele din urmă, după mai mulţi ani de încercări nereuşite, vândut pachetul statului?

– Da, noul acţionar arab al băncii a procurat cota Statului la licitaţie. Acest acţionar este originar din Irak, dar îşi derulează afacerile în Irak şi în Dubai. Din câte ştim, Dubai este considerat centrul de afaceri şi centrul financiar al Orientului Apropiat. Din acest centru se injectează tot mai mult capital în economia mondială, iar odată cu venirea noului acţionar la EuroCreditBank, există premise că o parte a acestui capital să ajungă şi în Republica Moldova prin intermediul băncii noastre.

Dl Mohammed Shakir Mahmood a devenit acţionar într-un mod transparent, cu respectarea tuturor rigorilor legislaţiei în vigoare. După ce a cumpărat la licitaţie cota Statului, d-lui a participat la emisiune de tip închis şi a adus băncii 30 de milioane de lei.

Dânsul a venit cu investiţii în Moldova pe parcursul a câtorva ani. Are investiţii în imobile, are planuri de afaceri în domeniul construcţiei, agriculturii. După ce a văzut care este situaţia economică şi mediul de afaceri de la noi, a hotărât să investească şi în sistemul bancar. Dar asta a fost o decizie formată timp de doi ani de monitorizare a tot ce se întâmplă în Moldova.

Mai mult, dl Mohammed este Secretarul General al Uniunii Businessmenilor din Irak, preşedinte al consiliului de secretari a United Nations Global Compact (UNGC Irak), organizaţiile din care fac parte şi businessmeni şi bancheri de un nivel înalt. Sperăm că acest fapt va genera investiţii importante în banca noastră ceea ce ne va permite să creăm şi dezvoltăm produse noi, produse de nivel european şi o calitate de deservire asiatică date fiind tradiţiile orientale de comportament cu clienţii.

– Care este locul ECB în peisajul bancar moldovenesc. Vă propuneţi să depăşiţi statutul de bancă mică, în care sunteţi puşi de observatorii pieţei bancare?

– Într-adevăr, după mărimea activelor suntem cea mai mică bancă. Activele noastre reprezintă mai puţin de 0,5 % din volumul activelor pe sistem. Dar nici nu avem scopul de a deveni cea mai mare bancă după mărimea activelor. Scopul este să intrăm în topul eficienţei bancare. Până în prezent am avut o strategie de dezvoltare intensivă şi nu extensivă. Nu am creat reţea mare de filiale, avem numai cinci filiale şi 39 de agenţii mici. Noi am adus produsele şi serviciile bancare clienţilor noştri nu prin prezenţa fizică, dar de la distanţă prin servicii moderne, cum ar fi internet banking (www.telebank.md) şi PC banking „Client-bancă”. Clienţii noştri nu stau în rânduri în filiale, dar de la distanţă efectuează plăţi prin virament, prin internet pot converti valută, să depună/retragă depozit, să achite credite ori servicii comunale, să alimenteze carduri bancare etc. Obţinerea informaţiei despre soldurile clienţilor este 24/24 ore. Dezvoltarea produselor şi serviciilor bancare tehnologizate (Hi-Tech) va fi şi în continuare strategia noastră.

Totodată, în coşul produselor vor rămâne produse, care sunt populare în Moldova, cum ar fi transferuri rapide băneşti (actualmente banca dispune de 9 cele mai populare sisteme de transfer, ne vom conecta la alte noi), carduri bancare Master Card şi Visa (inclusiv carduri virtuale, destinate procurărilor on-line prin Internet).

– După o perioadă de doi ani banca a reuşit să se conformeze cerinţelor BNM privind mărimea capitalului, fiindu-i ridicate toate restricţiile privind activitatea bancară. Ce va însemna aceasta la modul practic?

– În urma necorespunderii capitalului minim necesar, în luna martie 2013 băncii i s-au pus anumite restricţii, cum ar fi interzicerea acceptării depozitelor la termen de la persoane fizice prin deschiderea conturilor noi şi prelungirea depozitelor existente. Odată cu conformarea la această cerinţă, prin decizia Consiliului de Administraţie al Băncii Naţionale din 5 februarie 2015 restricţiile au fost anulate. Banca actualmente nu are nici o restricţie, dispune de licenţă de tip standard, are un set complet de servicii şi produse. Noi vom începe să atragem depozite de la persoane fizice, le vom prelungi pe cele existente. Resursele provenite din depozite, noi le vom investi prioritar în două direcţii. Prima direcţie este dezvoltarea creditării (inclusiv prin acordarea creditelor ieftine pe termen lung din resursele Organizaţiilor Financiare Internaţionale). A doua direcţie este procurarea valorilor mobiliare de stat. Într-un mod vom ajuta şi Statul participând la licitaţii. Depozitele noastre sunt destul de avantajoase, avem depozite de tip standard, avem şi cu acces liber la resursele contului, avem depozite pentru pensionari şi pentru juniori. Rata dobânzii va fi medie sau chiar mai mare decât media pe sistem.

Toţi vânzătorii noştri vor fi îndreptaţi spre atragerea clienţilor, inclusiv celor, care au plecat anterior la alte bănci. La fel, tarifele de deservire vor fi destul de interesante, mai ales în perioada de promo/ de restart. Vom implementa private-banking, ceea ce înseamnă că noi vom aborda orice client într-un mod special, vom oferi produsele de care are nevoie, vom negocia tarifele de deservire.

Având produse Hi-Tech şi având resurse libere, banca noastră va lucra în mai mare măsură cu persoane fizice şi companii mici şi mijlocii. Restartarea noastră va fi un fel de mesaj pozitiv către populaţie precum că oamenii pot continua să aibă încredere în sistemul bancar, pot să plaseze bani în depozite, chiar dacă ceva se întâmplă la alte bănci. Clienţii noştri pot dormi liniştiţi, pentru că noi avem capacitatea de plată înaltă şi putem onora obligaţiunile noastre faţă de deponenţi în orice moment, imediat în aceeaşi zi la solicitarea clientului. Nu va fi nevoie să aştepte pentru ca să-şi retragă suma necesară de bani. Asta e datorită faptului că activele noastre lichide sunt mai mari decât depozitele, peste 100 %.

– Cum apreciaţi relaţia ECB cu BNM?

– Relaţia noastră cu Banca Naţională a fost întotdeauna una constructivă. Odată ce au restricţionat acceptarea depozitelor, prin aceasta au protejat deponenţii băncii. Pe parcursul acestei perioade de doi ani activitatea băncii a fost profitabilă, deoarece pe de o parte am avut venituri din creditare, din comisioane (inclusiv din transferuri rapide), din operaţiuni valutare etc. pe de altă parte am optimizat cheltuielile. A fost un fel de „Crisis Management”. Cu rulaje scăzute pe conturile clienţilor, practic fără depozite, cu cheltuieli reduse, Acţionarii, Consiliul de Administraţie, Executivul şi toată echipa Băncii, cu toţii am depus un efort ca să menţinem această bancă. A fost o perioadă de rezistenţă. A fost o experienţă bună! Acum, odată ce restricţiile au fost ridicate, a venit o perioadă de creştere şi experienţa acumulată în perioada anterioară, de criză, ne va fi benefică pentru a obţine o creştere durabilă, sănătoasă.

Sursa: www.eco.md

InfoMarket: „Banca Națională a Moldovei scoate băncile comerciale din maratonul valutar”

0

Pentru început BNM prin propriul exemplu, începând încă din 2012-2013 a atras băncile din Moldova în jocurile sale valutare, provocându-le să fie mai active în balansarea inflaționistă – scopul principal al regulatorului (pe atunci în țară se atesta un proces deflaționist). Acum, aceeași Bancă Centrală le-a condamnat, într-un anumit sens.

Agenția InfoMarket a scris în repetat rânduri despre faptul că anume BNM a provocat jocul de pe piața valutară. În 2012-2013 a cumpărat valută în volume enorme și într-un sfârșit a atras atenția altor subiecți de pe piață. Acești au intrat în joc, de la început respectând regulile impuse de BNM, iar mai apoi și-au stabilit propriile reguli.

E ca în cazul copiilor, cineva se dă în leagăn, își faci viteză…iar asta atrage alți jucători, care încep să se legene în unison…și într-un sfârșit cel care a venit la urmă mai rămâne în scrânciob, iar cel care a venit primul și și-a făcut viteză prea mare, cade. Dar, regulatorul are pârghii și nu are de gând să ajungă în afara jocului. Nu credeți? Majorarea fără precedent a ratei de refinanțare de la 8,5 la 13,5% de pe data de 17 februarie 2015, printr-o decizie simplă a Consiliului de administrare al BNM, este ca în cazul în care mama își cheamă acasă acei copii, care au încercat să se legene în locul ”stăpânului scrânciobului”. Acum leagănul poate fi oprit, sau poate fi legănat din nou, dar deja se cere o analiză – e nevoie oare să-i mai faci viteză?

Prin majorarea ratei de refinanțare de la 3,5% în luna noiembrie până la 13,5% în luna februarie (în trei luni), BNM a creat un precedent al imprevizibilității. Cu același succes, Banca Națională ar fi putut majora rata și cu 20 sau 30 la sută. Pe de altă parte, BNM a pus pe umerii băncilor responsabilitatea pentru devalorizarea valutei naționale. Da, la devalorizare participă cei care au resurse libere și băncile joacă în această piesă deloc ultimul rol. Cu o creștere atât de mare a ratei de refinanțare, regulatorul le spune: vreți să jucați la curs, țineți o problemă în plus.

Iar problema există și încă una serioasă, ce atinge tot businessul moldovenesc. În soluționarea acestei probleme valuta merge pe planul doi, cel puțin.

Deci, BNM încearcă să sterilizeze masa de lei prin creșterea ratei. Cică, băncile vor fi nevoite acum să majoreze rata la credite și cei care au luat împrumuturi, acum vor direcționa banii liberi nu la acumularea masei monetare, inclusiv la procurarea valutei, ci la achitarea ratei. Iar oamenii care vor crede în leu și vor vedea profit în ratele mari de la depozite, vor vinde valuta în favoarea depunerilor profitabile.

Este, însă, și o altă latură. Businessul care s-a împrumutat, acum va depune mult efort pentru a returna creditele la o rată procentuală mai mare. Vor fi puțini cei care vor risca să se împrumute în aceste condiții și vor prefera să aștepte. Și dacă businessul, care a mizat pe 8-10% rată anuală în lei în calitate de investiții pe termen lung, iar acum va fi nevoit să plătească măcar în jumătate mai mult – 14-15% (dacă va avea noroc), poate să-și îngroape afacerea. Și asta pe fundalul unui eșec în economie, când chiar și cele mai pesimiste prognoze pun recorduri negative. Adică, în cel mai bun caz vânzările se stopează. Nimeni nu intenționează să se miște în astfel de situații, preferând să aștepte.

Toate astea indică asupra faptului că acum băncile vor fi interesate în consolidarea leului. Iar băncile, cum am spus mai sus, nu sunt ultimii jucători pe piața valutară. Băncile, ca și acum zece ani, trebuie să se adune în cadrul Asociației lor și să încerce să reglementeze independent cursul, astfel scuturând din aroganța caselor de schimb. Desigur, decizia le va costa, dar jocul se merită, deoarece în cazul în care debitorii vor falimenta pe un capăt și vor renunța la gaj, ce vor face băncile cu atâtea imobile? Asta în condițiile în care piața imobiliară nu doar că stagnează, ci s-a prăbușit.

A fost interesantă declarația Guvernatorului BNM, Dorin Drăguțanu, la conferința sa de presă de marți: Valută este în țară. Trebuie să-i convingem pe cei care o dețin că a venit timpul să o vândă.

Apropo, timpul chiar a venit. Marți dimineața cursul leului a căzut cu un leu, la amiază s-a mai devalorizat un pic, iar la finalul zilei (după conferința Guvernatorului BNM) aproape a revenit la indicatorul de dimineață. Și astea sunt datele pieței interbancare, care de cele mai multe ori sunt închise pentru consumatori. Într-un anumit sens putem vorbi despre limită. Deja ”mâine” cei care dețin dolari și euro îi vor duce câte puțin la casele de schimb pentru că trebuie să se întrețină cu ceva, iar produsele alimentare nu sunt vândute în Moldova contra valută. Mai vine și timpul achitării facturilor pentru luna care a trecut.

Odată cu învestirea noului Guvern, lucrurile din țară se vor aranja încet la locurile lor. Este adevărat că nu trebuie să ne așteptăm că dolarul va costa 12-13 lei, dar este probabilă așteptarea să avem un dolar care va costa 16 lei, iar valuta europeană – 19 lei.

Banca Națională are multe instrumente de influență pe piața valutară, dar preferă să apuce jăraticul cu mâinile băncilor comerciale, care, apropos, nu sunt fără păcat – au jucat pe piață după exemplul BNM și acum sunt nevoite să plătească. Iar împreună cu ele se răsplătesc și mii de clienți, persoane juridice și fizice.

Rămâne deschisă doar o singură întrebare, cum schimbăm indicatorul M0 – masa monetară aflată în circulație. La finele lunii decembrie 2014, banii în circulație însumează 17,5 mlrd lei, exact atât cât a fost și în decembrie 2013. Întrebarea este dacă BNM nu a recurs la serviciile ”mașinii de tipărit” în ianuarie – februarie 2015. Până acum indicatorii vorbesc despre faptul că mașina de făcut bani nu a fost pornită, ceea ce ar însemna că în scurt timp nu se va ajunge masă monetară pentru presiuni asupra pieței valutare. Simplu, nu vor ajunge lei și asta pe fundalul creșterii ratei la credite.

Piața are nevoie astăzi de noutăți pozitive. Învestirea noului Guvern, este o noutate pozitivă indirectă. Lipsa datelor proaste privind masa de lei este o noutate bună. Totuși, ne pare rău pentru Guvernatorul BNM, care prea moale și delicat a încercat să explice pieței situația reală. Dacă primul Guvernatorul al BNM, Leonid Talmaci (actualul președinte al Moldindconbank) ar fi explicat situația cursului de schimb, (deși el evită de fiecare dată să vorbească despre curs, nemaivorbind despre ieșirea la o conferință de presă), puțin probabil să fi fost atât de delicat. Cel mai probabil declarația lui se limita la următoarele: cei care încearcă astăzi să prăbușească leul, mâine își vor număra pierderile. Poate doar așa, într-o formă mai dură, piața înțelege cine dictează regulile balului. Deși și stăpânul balului, într-o anumită perioadă, și-a supraapreciat puterile și acum rezolvă probleme, inclusiv, impunându-i și pe alții să o facă.

Și băncile au devenit tot mai interesate în stabilizarea situației și ca rata de refinanțare să cadă cel puțin la un indice format dintr-o cifră. Băncile nu au de unde alege și trebuie să facă acest lucru rapid, în caz contrar vom intra într-o recesiune de durată în economie, care și așa este într-o situație precară. Numărătoarea merge în săptămâni pentru a stabiliza situația și pentru a reveni la rata de refinanțare de la începutul lunii februarie. Atunci și piața va răsufla ușurată și businessul va începe să lucreze.

Băncile din Grecia ar putea rămâne fără fonduri, retragerile din conturi sunt estimate la 2 mlrd euro săptămânal

Clienţii băncilor din Grecia retrag din conturi circa 2 miliarde de euro săptămânal, iar dacă ritmul nu va încetini, instituţiile bancare vor rămâne fără garanţii pentru accesarea de noi credite în trei luni şi jumătate, potrivit estimărilor JP Morgan.

Conform calculelor JP Morgan, băncile elene au cheltuit deja în acest an 80 miliarde de euro dintr-o finanţare externă de maxim 108 miliarde de euro oferită de Banca Centrală Europeană (BCE) şi de Banca Naţională a Greciei, de unde rezultă că mai au la dispoziţie 28 miliarde de euro pentru garantarea obţinerii de noi împrumuturi, anunță Mediafax.

Retragerile de depozite din conturile bancare din Grecia, calculate pe baza cererii instituţiilor bancare elene de fonduri externe, au însumat de la începutul anului 21 miliarde de euro, dintre care 17 miliarde de euro au fost retrase înaintea alegerilor parlamentare din 25 ianuarie, câştigate de partidul de stânga radicală Syriza.

În ianuarie, BCE a decis să nu mai permită băncilor elene folosirea obligaţiunilor guvernamentale ca garanţii pentru noi credite accesate de la BCE, punând presiune pe banca centrală a Greciei şi pe guvernul condus de Alexis Tsipras pentru renegocierea datoriei publice.

În aceste condiţii, banca centrală a Greciei furnizează băncilor lichidităţile de care acestea au nevoie prin accesarea programului de finanţare de urgenţă ELA (emergency liquidity assistance) de la BCE, program care a fost suplimentat luna trecută până la 65 miliarde de euro.

Principala problemă cu creditele acordate prin ELA o reprezintă nivelul mai mare al dobânzii, de 1,55% pe an, faţă de dobânda de 0,05% pe an pe care BCE o cere băncilor centrale din zona euro pentru împrumuturile obişnuite.

Potrivit JP Morgan, băncile au utilizat deja fondurile disponibile prin programul ELA, iar singurele garanţii de care dispun în prezent sunt obligaţiunile oferite în 2012-2013 de creditorii din zona euro prin intermediul Facilităţii Europene de Stabilitate Financiară (EFSF).

Promoţia “FinComBank, Elimină graniţele, ediţia 2” s-a încheiat pe 31 ianuarie 2015. Vedeți lista câștigătorilor.

0

Promoţia “FinComBank, Elimină graniţele, ediţia 2” s-a încheiat pe 31 ianuarie 2015. Pe data de 11 februarie 2015 a avut loc tragerea la sorţi pentru desemnarea câştigătorilor a 100 de premii băneşti, precum şi tragerea la sorţi pentru desemnarea câştigătorilor marilor premii, 4 certificate în valoare de 500 de euro pentru procurarea biletelor avia.

Campania s-a adresat persoanelor care au efectuat tranzacţii prin una din cele 7 sisteme internaţionale de transferuri băneşti rapide prin FinComBank, în perioada 3 decembrie 2014 – 31 ianuarie 2015.

FinComBank îi felicită pe câştigători şi rămâne în continuare aproape de clienţii săi, oferindu-le servicii de transfer a mijloacelor băneşti la cele mai bune condiţii şi promoţii deosebite.

Urmăriţi aici câștigătorii promoţiei.

Fondată în anul 1993, FinComBank este o instituţie financiară cu origini autohtone, care îşi propune să devină un partener de încredere pentru clienţii săi şi să le pună la dispoziţie cele mai bune produse financiare şi recomandări. Prin reţeaua sa de 47 de sucursale, deschise pe tot teritoriul ţării, banca oferă o gamă bogată de produse şi servicii pentru toate categoriile de clienţi: persoane fizice, întreprinderi micro, mici şi mijlocii.

Banca Națională a Moldovei a majorat rata de bază de la 8,5% la 13,5%

0

Guvernatorul Băncii Naţionale a Moldovei (BNM), Dorin Drăguţanu, a anunţat în cadrul unei conferinţe de presă că Consiliul de administraţie BNM în urma unei şedinţe extraordinare din 17 februarie 2015, a decis modificarea ratei de bază aplicată la principalele operaţiuni de politică monetară pe termen scurt, scrie wall-street.md.

Noua rata de bază constituie 13,5 la sută cu 5 puncte procentuale (p.p.) mai mare decât rata anunțată pentru luna februarie la 29 ianuarie 2015.

Rata de bază a avut o perioada de peste un an şi şapte luni (25 aprilie 2013 – 10 decembrie 2014), fără a fi modificată, înregistrând o valoare de 3,5 la sută.

Din 11 ianuarie 2014 până la 17 februarie 2015, rata de bază a fost modificată de patru ori cu 10 p.p. Prima modificare a avut loc la 11 ianuarie 2014 cu 1 p.p la 4,5 la sută, la 29 decembrie 2014 cu 2 p.p. – 6,5 la sută, la 29 ianuarie 2015 cu 2 p.p – 8,5 la sută şi la 17 februarie 2015 cu 5 p.p. – 13,5 la sută.

În ultimii 5 ani, cea mai mare valoare înregistrată a ratei de bază a fost în lunile septembrie – noiembrie 2011 – 10 la sută.