Acasă Blog Pagina 590

Schimbare surprinzătoare la conducerea Deutsche Bank – britanicul John Cryan va fi noul CEO

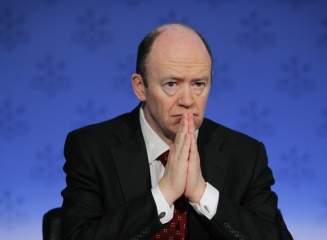
Cel mai mare grup bancar german, Deutsche Bank, a anunțat duminică nominalizarea britanicului John Cryan (foto) în postul de director general, după demisia surprinzătoare a celor doi directori actuali, Anshu Jain și Jürgen Fitschen, anunță Agerpres cu referire la Reuters.

La Adunarea generală anuală a acționarilor Deutsche Bank, organizată în data de 21 mai, conducerea băncii nu a primit decât 61% din voturile acționarilor, față de 89% anul trecut, un vot interpretat drept un avertisment adresat celor doi directori generali.

John Cryan, 54 de ani, este prezent în consiliul de supraveghere al Deutsche Bank încă din 2013 și anterior a fost director financiar la grupul bancar elvețian UBS. John Cryan îl va înlocui pe Anshu Jain de la 1 iulie 2015 și va deveni CEO unic după plecarea lui Juergen Fitschen în luna mai 2016.

“Viitorul nostru va depinde de capacitatea noastră de a pune în practică strategia noastră, de a ne convinge clienții și a reduce complexitatea”, a declarat John Cryan într-un comunicat de presă.

Noul CEO, care va prelua noile sale atribuții la data de 1 iulie, va fi implicat în elaborarea noii strategii a băncii însă potrivit unor surse interne este puțin probabil să facă modificări semnificative urmând să păstreze liniile principale definite de predecesorii săi.

„Strategia nu va fi reformulată dar este clar că este loc de manevră în stabilirea detaliilor”, a declarat sursa.

Însă noul plan strategic a fost criticat de investitori pentru ca a venit prea târziu.

„Mai trebuie puse la punct foarte multe detalii. Deutsche Bank este cea mai mare bancă de investiții din lume și campionul național al Germaniei”, a declarat Chris Wheeler, analist bancar la Atlantic Equities.

Modificarea de conducere de la Deutsche Bank este ultima dintr-un șir de măsuri similare adoptate la o serie de mari bănci europene. De la izbucnirea crizei financiare globale Barclays, Credit Suisse și UBS au schimbat liderii.

Emisiunea suplimentară a acțiunilor Moldindconbank în valoare de 150 mln lei a fost calificată drept neefectuată

0

Despre acest fapt anunță instituția financiară pe site-ul oficial. Vedeți în continuare mesajul integral plasat de către Moldindconbank.

“BC “Moldindconbank” S.A. anunţă acţionarii Băncii că, în conformitate cu Hotărîrea Consiliului BC “Moldindconbank” S.A. din 03.06.2015 (proces-verbal nr.07) emisiunea a XVII-a suplimentară închisă a acţiunilor BC „Moldindconbank” S.A. a fost calificată ca neefectuată în temeiul p.13 al Hotărîrii cu privire la emiterea acţiunilor BC „Moldindconbank” S.A., aprobate la Adunarea generală extraordinară prin corespondenţa a acţionarilor BC “Moldindconbank” S.A. din 25.03.2015 (proces-verbal nr.01).

Mijloacele băneşti urmează să fie restituite subscriitorilor începînd cu 04.06.2015 în baza cererii. Telefon pentru informaţii: (022) 57-68-35, (022) 57-68-37.”

Punctul 13 al hotărârii stipulează: cota valorilor mobiliare, la neplasarea cărora emisiunea va fi considerată ca neefectuată – 53%.

Amintim că acționarii Moldindconbank au votat pentru efectuarea unei emisiuni închise de acțiuni în volum de 150 milioane lei. Această decizie a fost luată la Adunarea generală extraordinară a acționarilor Moldindconbank din 25 martie 2015. Hotărârea prevedea o emisiune a 1.500.000 de acțiuni ordinare nominative în sumă totală de 150.000.000 lei. Prețul de plasare a unei acțiuni era egal cu valoarea ei nominală de 100 lei. Termenul preconizat al plasării acțiunilor a fost stabilit pentru perioada: 06.04.2015 – 08.05.2015.

Cele mai profitabile depozite bancare în lei (iunie 2015)

0

Vă prezentăm în continuare cele mai atractive oferte ale băncilor comerciale din Republica Moldova pentru depozitele la termen în lei, în vigoare la 08 iunie 2015. În acest clasament nu au fost luate în calcul depozitele bancare destinate copiilor sau pensionarilor.

Top depozite 3 luni

16% – rata dobânzii oferită de către Eximbank (depozitul Romantico). Acest depozit nu permite depuneri sau retrageri de bani din cont. Suma minimă de constituire: 5.000 MDL. Rata dobânzii – fixă.

15% – dobândă oferită de către depozitele Primăvara și Sigur (EuroCreditBank). Depozitul Sigur oferă rata fixă a dobânzii. Nu se permit retrageri sau depuneri. Depozitul Primăvara permite depuneri suplimentare (fără limite), rata dobânzii – flotantă. Oferta curentă este valabilă până la 30 iunie 2015 pentru depozitul Sigur, și până la 15 iulie 2015 pentru depozitul Primăvara.

14,5% – dobândă oferită de către Moldova Agroindbank (depozitul Clasic) și Comerțbank (depozitul Gotik). Nici una din oferte nu permite depuneri suplimentare sau retrageri parțiale din cont. Rata fixă a dobânzii – la ambele depozite.

Top depozite 6 luni

15,25% – dobândă oferită de către depozitul Sigur (EuroCreditBank). Se permit depuneri suplimentare – fără limite, cu excepția ultimelor 3 luni. Retrageri de mijloace bănești înainte de termen nu sunt posibile. Rata dobânzii – fixă. Ofertă valabilă până la 30 iunie 2015.

15% – dobândă oferită de următoarele bănci comerciale: Moldova Agroindbank (depozitul Clasic), Mobiasbanca GSG (depozitul Golden Etalon), Victoriabank (depozitul Estival 2015) și Eximbank GVB (depozitul Romantico). Depuneri de mijloace bănești permite doar depozitul oferit de Victoriabank – în primele 2 luni. Retrageri din cont nu permite nici un produs enumerat anterior. Rata dobânzii este fixă pentru depozitele oferite de MAIB și Victoriabank. Suma minimă de constituire – 1000 MDL (MAIB și Victoriabank) și 5000 MDL (Eximbank GVB și Mobiasbancă GSG).

14% – rata oferită de depozitul Allegro (Moldindconbank) și Profitabil (Energbank). Ambele depozite permit depuneri suplimentare: Moldindconbank doar în primele 2 luni, iar Energbank – cu excepția ultimelor 3 luni. Retrageri parțiale din cont nu sunt posibile. Rata dobânzii – fixă, la oferta Moldindconbank.

Top depozite 12 luni

16% – dobândă oferită de Comerțbank, depozitul Barocco. Nu se permit depuneri sau retrageri de mijloace bănești. Suma minimă de constituire – 1.000 MDL.

15,75% – rata dobânzii oferită de multiple bănci: Eximbank GVB (depozitul Romantico), EuroCreditBank (depozitul Standard) și Mobiasbancă GSG (depozitul Golden Etalon). Depuneri la cont și retrageri parțiale permite doar produsul oferit de EuroCreditBank. Rata dobânzii – flotantă pentru toate produsele enumerate anterior. Suma minimă de constituire: 2.000 MDL la EuroCreditBank și 5.000 MDL la Mobiasbancă GSG și Eximbank GVB. Oferta EuroCreditBank este valabilă până la 30 iunie 2015.

15,5% – dobândă oferită de FinComBank (depozitul De Sărbători). Se permit depuneri suplimentare (în primele 3 luni). Retrageri nu sunt posibile.

Top depozite 24 luni

15,6% – dobândă oferită de către FinComBank (depozitul De sărbători) și Moldindconbank (depozitul Allegro). Ambele depozite permit depuneri suplimentare de mijloace bănești. Retrageri – nu se permit. Oferta Moldindconbank include rata fixă a dobânzii pentru primele 6 luni.

14% – rata dobânzii oferită de către depozitul ProClasic (ProCredit Bank). Nu se permit depuneri sau retrageri de bani. Rata dobânzii – fixă. Suma minimă de constituire – 50.000 MDL.

12,7% – dobândă oferită de Energbank, depozitul La termen. Nu se permit depuneri sau retrageri de bani din cont. Aportul inițial – 3.000 MDL.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești sau banca preferată.

Beneficiarii de pensii, alocații și altor ajutoare sociale vor putea să aleagă banca de la care să ridice banii

0

În data de 5 iunie 2015, în Monitorul Oficial al Republicii Moldova a fost publicată Legea nr. 123 din 29.05.2015 pentru modificarea şi completarea unor acte legislative prin care au fost operate modificări şi completări la Legea nr. 156-XIV din 14.10.1998 privind pensiile de asigurări sociale de stat, Legea nr. 499-XIV din 14.07.1999 privind alocaţiile sociale de stat pentru unele categorii de cetăţeni, Legea nr. 133-XVI din 13.06.2008 cu privire la ajutorul social,  Legea nr. 73 din 12.04.2015 privind bugetul asigurărilor sociale de stat pe anul 2015, anunță un comunicat al Casei Naționale de Asigurări Sociale (CNAS).

Începînd cu 1 iunie 2015 plata suportului financiar de stat lunar va fi efectuată de către prestatorul de servicii de plată care asigură plata pensiei/alocaţiei sociale de stat. Modificările sunt dictate de intenţia de a simplifica procedura de plată. Totodată, celelalte prestaţii (pensii, alocaţii, indemnizaţii, ajutor de deces etc.) în continuare vor fi distribuite beneficiarilor prin intermediul oficiilor poştale ÎS “Poşta Moldovei” şi filialelor SA “Banca de Economii” (pînă la desemnarea de către beneficiar a altei instituţii).

În acelaşi timp, Legea nr. 123 din 29.05.2015 pentru modificarea şi completarea unor acte legislative prevede că beneficiarii de pensii, ajutor social şi ajutor pentru perioada rece a anului vor putea să îşi aleagă individual prestatorul de servicii de plată de la care să ridice banii. Beneficiarii care doresc să fie deserviţi prin instituţiile bancare pot depune cerere prin care vor indica banca selectată din lista anunţată public de Casa Naţională de Asigurări Sociale. Cererea, copia cardului sau a contului bancar se vor depune la structurile teritoriale ale CNAS la locul de domiciliu.

În cazul în care persoanele nu vor desemna prin cerere instituţia care va asigura plata prestaţiilor menţionate, acestea vor fi efectuate de către instituţia care deja asigură plăţile respective, pînă la desemnarea, prin cerere de către persoană a altei instituţii de plată.

Totodată, CNAS, în termeni restrânşi, va iniţia negocieri cu instituţiile financiare în vederea încheierii contractelor de deservire bancară a beneficiarilor de pensii, alocaţii şi alte prestaţii. CNAS va publica lista instituţiilor bancare cu care vor fi încheiate contracte.

Istoria neobișnuită a lui Jamie Dimon, bancherul care a construit 2 giganți bancari – Citigroup și JPMorgan

Jamie Dimon a contribuit la „asamblarea“ Citigroup şi a repetat mai apoi experimentul cu JPMorgan Chase. El este responsabil cu ascensiunea a două dintre cele mai mari bănci din lume, iar munca sa l-a făcut şi extrem de bogat, aducându-i statutul de miliardar, neobişnuit în lumea bancherilor, scrie Ziarul Financiar cu referire la Bloomberg.

Valoarea acţiunilor JPMorgan se apropie de maximul înregistrat vreodată, ceea ce duce averea netă a lui Dimon la aproximativ 1,1 miliarde de dolari, potrivit Bloomberg Billionaires Index. Averea derivă dintr-o participaţie cu o valoare de 485 milioane de dolari deţinută la JPMorgan, unde Dimon este CEO de la sfârşitul anului 2005, şi dintr-un portofoliu de investiţii începute pe baza sumelor obţinute din vânzări de acţiuni Citigroup.

Statutul lui Dimon este unul neobişnuit pentru că, exceptându-l pe fostul său mentor Sanford „Sandy“ Weill, puţini manageri de bancă acumulează o avere atât de mare. Majoritatea miliardarilor din industria financiară pun bazele unor companii sau firme de investiţii, cum este cazul magnatului George Soros, cu o avere de 28,5 mld. dolari, sau cofondatorul Blackstone Group Steve Schwarzman, cu 13,4 mld. dolari.

În vârstă de 59 de ani, Dimon are o abordare diferită. Refuzând poziţii oferite de mai multe firme, printre care şi Goldman Sachs, i s-a alăturat lui Weill la American Express în 1982.

Cei doi au câştigat mai târziu controlul asupra Commercial Credit din Baltimore, lansându-se într-o serie de preluări care au accelerat procesul de consolidare în cadrul industriei, culminând cu crearea în 1998 a Citigroup, cea mai mare companie de servicii financiare la acea vreme.

„M-am alăturat lui Sandy Weill când am terminat şcoala de business şi nu regret acest lucru“, a declarat Dimon.

Un newyorkez extrem de deschis, Dimon a fost mâna dreaptă a lui Weill în ceea ce priveşte fuziunile încheiate şi şi-a asumat roluri din ce în ce mai importante la companiile ţintă, de la preşedinte al Primerica la CEO al Smith Barney şi preşedinte al Citigroup, devenind cunoscut pentru reducerile de costuri şi integrarea sistemelor.

Îndepărtat de Weill în 1998, Dimon a vândut 2,3 milioane de acţiuni Citigroup după exit, acumulând o sumă brută estimată la 110 milioane de dolari. Adunând suma netă obţinută din această vânzare şi alte vânzări de acţiuni cu dividende şi suma de aproximativ 115 milioane de dolari reprezentând salariul din 1991 ar rezulta aproximativ 540 milioane de dolari, potrivit Bloomberg.

Dimon a devenit în anul 2000 CEO al Bank One din Chicago, căruia i-a consolidat bilanţul şi profitul şi pe care l-a vândut mai apoi către JPMorgan. Bancherul a preluat funcţia de CEO al companiei rezultate la sfârşitul anului 2005 şi mai apoi şi pe cea de preşedinte. Banca a absorbit instituţii slăbite în timpul crizei financiare şi până în anul 2011 a devansat cu mult Citigroup şi Bank of America, devenind cea mai mare instituţie de credit din SUA după active.

Sub conducerea lui Dimon, JPMorgan a devenit ceea ce majoritatea analiştilor consideră a fi cel mai bine administrată dintre băncile universale. Spre deosebire de rivalele sale, JPMorgan şi-a menţinut profitabilitatea în timpul crizei şi a generat câştiguri record în patru din ultimii cinci ani.

Acţiunile băncii au avansat cu 66% de la sfârşitul lui 2005, în timp ce indicele S&P 500 a pierdut 22% în aceeaşi perioadă.

Dimon deţine 6,1 milioane de acţiuni JPMorgan evaluate la aproximativ 404 milioane de dolari, cât şi 3,2 milioane de opţiuni cu o valoare de peste 80 milioane de dolari. Activele imobiliare ale lui Dimon includ o locuinţă în Westchester şi apartamente în Park Avenue evaluate la 32 milioane de dolari.

Din cauza averii sale – a primit 20 de milioane de dolari pentru 2014 – şi a criticilor aduse autorităţilor de reglementare şi adversarilor, Dimon a devenit ţinta celor care militează împotriva inegalităţii veniturilor şi condamnă existenţa băncilor „too-big-to-fail“.

Dimon este cel mai ferm apărător al industriei sale, argumentând în mod repetat că megabăncile sunt sigure decât firmele mai mici. Deşi performanţa JPMorgan pe durata crizei îi susţine cazul, compania a acumulat din perioada crizei 36 miliarde de dolari sub formă de costuri legale şi şi-a recunoscut vinovăţia într-un caz de încălcare a legislaţiei antitrust luna trecută.

Prima extragere a premiilor concursului “Mai bogat cu Western Union” a avut loc

0

Întrucât te-am premiat că ai utilizat FinComBank pentru a primi sau transfera banii, acum și Western Union te premiază pentru fidelitatea acordată.

Două premii mari și trei mici au fost câștigate anume de clienții FinComBank. Cu acest prilej aducem sincere felicitări premianților:

1. Secrieru Emil – 500 USD;

2. Mardari Liliana – 500 USD;

3. Grigore Mariana – 50 USD;

4. Varvarici Axenia – 50 USD;

5. Cozaru Vitalie – 50 USD.

Participă la campaniile inițiate de FinComBank și partenerului Western Union, astfel îți poți mări șansele la câștig și te poți face și cu două premii odată.

Amintim că campaniile continuă…

Condițiile campaniilor:

Mai bogat cu Western Union

Trimite sau primește bani cu Western Union în perioada 10 aprilie – 10 septembrie 2015, înregistrează-te la adresa www.facebook.com/MoneyTransferMoldova* și ai șansa să câștigi unul din cele 130 de premii prin tragere la sorți.

Elimină granițele cu FinCombank

Fă un transfer bănesc sau primește bani până pe 5 iulie la orice sucursală FinComBank în sumă nu mai mică de 500 Euro/500 USD sau 25 000 RUB, și câștigă unul din cele 6 premii băneşti: 3 x 10.000 MDL; 3 x 5.000 MDL.

FinComBank. Într-un pas prin viață

FinComBank este o bancă în continuă creștere, ce vine tot mai aproape de clienții săi, oferindu-le noi oportunități de finanțare și o gamă largă de servicii bancare pentru tine și familia ta, cât și deschizând noi posturi vacante. Astfel contribuim împreună la dezvoltarea economiei naționale.

Date de contact:

Biroul Principal

mun. Chișinău, str. Pușkin 26

Теl.: (022) 26-99-32

E-mail: [email protected]

www.fincombank.com

Modul NOU pe site: curs valutar pentru operațiunile cu cardurile bancare. Vedeți opinia experților privind conversia valutară.

0

Astăzi, 05 iunie 2015, lansăm un nou modul pentru cursurile valutare, și anume – curs valutar pentru operațiunile cu cardurile bancare.

Acest modul conține datele culese zilnic de la toate cele 14 bănci comerciale privind cursul de schimb valutar pentru operațiunile cu cardurile bancare.

În dependență de bancă, avem afișat cursul de conversie pentru euro (EUR), dolari SUA (USD), lei românești (RON), ruble rusești (RUB) și hrivna ucraineană (UAH).

Tabelul cu cursurile valutare pentru operațiunile cu carduri este disponibil la următorul link: bancamea.md/exchange_rates#cards .

Pentru a oferi mai multe informații privind modul de conversie, am apelat la experți din domeniul bancar, cărora le-am adresat câteva întrebări la acest subiect. Vă invităm să vedeți în continuare răspunsurile experților din cadrul băncilor comerciale din Moldova.

________________________________________________________________________________________________________


“Pe site-ul băncii vedem curs de cumpărare și vânzare pentru operațiunile cu carduri. Cum trebuie utilizate/citite acele informații de către simpli clienți? Cum funcționează conversia la cardurile emise de bancă? Dacă persoana are un card în lei și efectuează tranzacții peste hotare sau online în USD/EUR sau alte valute cum se face conversia? Și invers, dacă persoana are un card cu cont atașat în valută (EUR/USD) și face operațiuni în lei sau valuta diferită a contului, ce se întâmplă? Contează dacă acel card este Visa sau MasterCard?”

________________________________________________________________________________________________________
Victoria Revenco, Șeful departamentului Carduri și Canale Electronice la BCR Chișinău

“Pentru tranzacțiile efectuate în străinătate (cash/retail) în valuta diferită de cea a contului de card, conversia valutară se realizează la cursul comercial USD/valuta de referința a contului de card pentru operaţiunile cu carduri ale băncii emitente stabilit la data procesării tranzacţiei. Valuta de referinţă în sistemul internațional de plăți electronice MasterCard/VISA pentru tranzacţiile enunţate este dolarul american (USD).

În cazul în care valuta operaţiunii efectuata pe teritoriul Republicii Moldova diferă de valuta contului de card, banca emitentă va debita suma operaţiunii din contul deţinătorului în echivalentul sumei operaţiunii, convertite la cursul comercial pentru operaţiuni cu carduri, stabilit de banca emitentă la data procesării operaţiunii.

În cazul în care valuta operaţiunii efectuata peste hotarele Republicii Moldova diferă de valuta contului de card si este în USD/ EUR, banca va debita suma operaţiunii din contul deţinătorului în echivalentul sumei operaţiunii, convertite la cursul comercial pentru operaţiuni cu carduri stabilit de banca emitentă la data procesării operaţiunii, iar în cazul când valuta operațiunii este alta decât USD/EUR, suma operațiunii este convertita în USD la cursul de schimb stabilit de sistemele de plăți MasterCard/VISA și ulterior banca va debita suma operaţiunii din contul deţinătorului în echivalentul sumei operaţiunii, convertite la cursul comercial USD stabilit de bancă pentru operaţiuni cu carduri la data procesării operaţiunii în valuta contului de card.

Exemplu: Tranzacția are loc în RON pe teritoriul României – mai întâi are loc o conversie din RON în USD la un curs pe care Visa sau MasterCard îl iau de pe piețele internaționale la data respectivă, ulterior, are loc o altă operațiune de schimb valutar în momentul în care banca emitentă transformă suma primită de la Visa sau MasterCard în moneda contului deținătorului de card, dacă aceasta diferă de moneda de decontare, respectiv la cursul comercial pentru operaţiuni cu carduri, stabilit de bancă emitentă.”

________________________________________________________________________________________________________
Oxana Nimerovscaia, Şef adjunct secţia Carduri bancare, FinComBank

„Indiferent dacă operaţiunea este efectuată cu cardurile VISA International sau MasterCard WorldWide, pe teritoriul ţării sau peste hotare, direct sau on-line, pentru a înţelege corect cum are loc convertirea valutelor pe cardurile bancare sunt utilizate următoarele reguli de bază:

• dacă doriți să efectuați o operaţiune în USD sau EURO și valuta operaţiunii coincide cu cea a contului, atunci convertirea nu va avea loc;

• dacă doriți să efectuați o operaţiune în USD sau EURO și valuta operaţiunii nu coincide cu cea a  contului, atunci convertirea va avea loc la cursul comercial al Băncii; 

• dacă doriți să efectuați o operațiune în altă valută decât USD sau EUR, convertirea se face în două etape:

1. convertirea valutei operaţiunii în valuta decontărilor, utilizată de către sisteme de plăţi MasterCard sau Visa International este efectuată la cursul sistemei de plăţi stabilite pentru ziua efectuării tranzacţiei;

2. convertirea valutei decontărilor – în valuta contului se efectuează la cursul comercial al Băncii pentru operaţiunile cu carduri, stabilit pentru data decontării sumei din contul de card.

În momentul efectuării operaţiunii, în cazul în care valuta operaţiunii nu coincide cu valuta contului, Banca blochează pe cont suma mijloacelor băneşti cu aplicarea unui multiplicator valutar, care este utilizat pentru a reduce riscul apariţiei overdraftului nepermis la utilizare schimbului valutar.

Aceste reguli cât și informaţia referitoare la cursurile comerciale ale Băncii pentru operaţiunile cu carduri le puteți găsi în orice filială a Băncii sau pe pagina oficială a Băncii.

Cursurile utilizate pentru decontările de către sistemele de plaţi MasterCard şi Visa International puteţi găsi aici:

http://www.visaeurope.com/making-payments/exchange-rates

https://www.mastercard.com/global/currencyconversion/ „

___________________________________________________________________________________________________________
Victor Osoianu, şeful direcţiei Procesare și Dezvoltare, şef adjunct al departamentului Carduri la Moldova Agroindbank:

„Tranzacțiile efectuate cu cardurile bancare decurg în două etape:

1. Autorizare – în cadrul căreia se efectuează verificarea autenticității tranzacției și a disponibilității sumei în cont, după verificarea cu succes are loc blocarea sumei în contul clientului;

2. Decontarea financiară – debitarea contului clientului cu suma tranzacției efectuate, de regulă decontarea financiară are loc în 1-3 zile lucrătoare, dar poate dura și mai mult.

În cazul în care valuta operaţiunii diferă de valuta contului curent pentru operaţiuni cu carduri bancare, banca va debita suma operaţiunii din contul deţinătorului, convertită după cum urmează:

1. în cazul efectuării operaţiunii în MDL pe teritoriul Republicii Moldova – echivalentul sumei operaţiunii, convertite la cursul comercial pentru operaţiuni cu carduri, stabilit de bancă la data decontării operaţiunii;

2. în cazul efectuării operaţiunii în altă valută decât MDL pe teritoriul țării sau peste hotarele Republicii Moldova:

a. dacă valuta operaţiunii este USD, EUR, RUB, RON, UAH – echivalentul sumei operaţiunii, convertite la cursul comercial pentru operaţiuni cu carduri, stabilit de bancă la data procesării operaţiunii;

b. dacă valuta operaţiunii este oricare altă valută, decât cele indicate în p. 2.a) – echivalentul sumei operaţiunii, convertit din valuta tranzacţiei în USD, la cursul de schimb stabilit de sistemele de plăți MasterCard sau, după caz, VISA, la data procesării operaţiunii şi din USD în valuta contului curent pentru operaţiuni cu carduri bancare – la cursul comercial stabilit de bancă.

Suma blocată în contul curent pentru operaţiuni cu carduri bancare şi suma debitată din contul curent pentru operaţiuni cu carduri bancare al deţinătorului pot varia, în dependenţă de cursul de schimb la data efectuării operaţiunii şi cel de la data procesării operaţiunii.

________________________________________________________________________________________________________

Liviu Lupașcu, Manager dezvoltare produse a departamentului Carduri bancare Moldindconbank

„În cazurile când dorim să achităm pentru bunuri/servicii cu cardul bancar și valuta tranzacției diferă de valuta contului de card, este necesar să ne gândim la care curs de schimb se va efectua tranzacția.

Băncile afișează de regulă pe pagina principală a site-urilor sale cursurile pentru operațiunile cu carduri, însă majoritatea clienților nu știu cum să utilizeze aceste cursuri.

Este necesar de știut că băncile în cadrul operațiunilor efectuate cu carduri, utilizează un curs diferit de cel utilizat la ghișeu.

Spre exemplu avem un card Visa în MDL și dorim să procurăm un produs cu valoarea de 100 USD din SUA (respectiv valuta tranzacției va fi USD). La momentul efectuării tranzacției, se autorizează (se blochează) din contul de card echivalentul a 100 USD în MDL la cursul de vânzare a cardurilor pentru ziua în care se face autorizarea (de exemplu cursul de vânzare la carduri de 18,00). Respectiv în contul de card au fost blocate 1800 MDL. Este necesar de știut că această sumă teoretic nu este finală, adică la momentul așa-zisei operațiuni de „acoperire” (operațiune prin care banii sunt „scoși”/decontați din contul de card), care de regulă vine a doua-treia zi lucrătoare după efectuarea autorizației, cursul de vânzare la carduri poate să difere de cursul când a fost efectuată autorizația (spre exemplu 18,30). Respectiv avem situația când au fost blocate la efectuarea tranzacției din cont 1800 MDL, însă la acoperire au fost decontate din cont 1830 MDL, astfel suma finală a bunului diferă de suma inițială.

Unii din factori care influențează modalitatea de petrecere a tranzacțiilor cu carduri și decontările la acestea ar fi:

1. Valuta contului de card;

2. Valuta tranzacției/autorizației;

3. Marca cardului;

4. Modalitatea de stabilirea a principiilor de cursuri la carduri la banca emitentă a cardului;

5. Cursul băncii emitente la operațiunile efectuate cu carduri;

6. Cursul sistemelor de plăți la operațiunile efectuate cu carduri.

Pentru a evita situațiile de diferență de curs, este preferabil ca clientul să aibă carduri în diferite valute și să efectueze tranzacțiile cu cardul la care valuta este identică cu valuta tranzacției, astfel nu se va efectua conversia valutară.”

________________________________________________________________________________________________________
România: UniCredit Bank Austria a cumpărat participația de 45% deținută de Ion Țiriac la UniCredit Țiriac Bank

UniCredit Bank Austria a anunţat achiziţia acţiunilor reprezentând 45% din UniCredit Ţiriac Bank SA deţinute de Ţiriac Holdings, majorându-şi astfel participaţia de la 50,6% la 95,6%. Finalizarea tranzacţiei este preconizată pentru luna iunie, anunță Mediafax.

„Părţile acordului au agreat să nu dezvăluie preţul de vânzare sau oricare alte detalii ale tranzacţiei. UniCredit Bank Austria AG ia in considerare formularea unei oferte acţionarilor minoritari ai UniCredit Ţiriac Bank S.A. pentru a le achiziţiona acţiunile deţinute”, arată banca italiană, într-un comunicat.

Publicaţia italiană Messaggero a scris în vara anului trecut că grupul italian a ajuns la un acord de principiu cu Ion Ţiriac privind exit-ul şi că UniCredit va plăti 700 milioane de euro, parţial în numerar.

Carlo Vivaldi, Vicepreşedinte al Consiliului de Supraveghere al UniCredit şi Şeful Diviziei Europa Centrală şi de Est a UniCredit Bank Austria, i-a mulţumit lui Ţiriac şi reprezentanţilor Ţiriac Holding pentru colaborarea şi angajamentul din ultimii ani, menţionând că UniCredit îşi extinde activitatea în România după achiziţia de la Royal Bank of Scotland a portofoliilor de clienţi de retail şi corporate.

„România este o piaţă atractivă, care se încadrează pe o tendinţă crescătoare, al cărei PIB este previzionat să crească în 2015 cu 2,7%1. Ca ţară din Uniunea Europeană orientată spre exporturi, România ar trebui să poată beneficia pe deplin de avantajele competitive, de cadrul general favorabil al legăturilor economice strânse cu Germania, în vreme ce politica BCE de relaxare cantitativă generată de programul de cumpărare de obligaţiuni şi active din zona euro ar trebui să stimuleze fluxurile de capital şi să ţină nivelul costului de finanţare scăzut”, notează banca.

UniCredit Ţiriac Bank are o reţea formată din 180 de sucursale şi aproximativ 3.350 de angajaţi. După valoarea activelor, instituţia de credit ocupă poziţia a şasea în sistemul bancar românesc, cu o cotă de piaţă de 7,17%. Anul trecut, banca a avut un profit net în urcare cu 7%, la 80,3 milioane lei, şi venituri operaţionale cu 2,1% mai mici, de 1,3 miliarde lei (293,4 milioane euro).

Instituţia a funcţionat sub de­numirea Banca Comercială Ion Ţiriac din 1991 până în 2006, când a fuzionat prin absorbţie cu HVB Bank România, iar timp de un an a activat sub denumirea Banca Comercială HVB Ţiriac SA. În 2007, banca a fuzionat prin absorbţie cu UniCredit România, rezultând astfel UniCredit Ţiriac.

(foto) MAIB a prezentat, în centrul capitalei, modelul unei filiale bancare europene

0

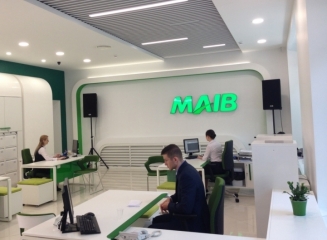
În centrul capitalei s-a redeschis filiala MAIB, unică pentru piaţa bancară din Moldova. Aceasta răspunde nivelului european sub toate aspectele, inclusiv al conţinutului şi calităţii portofoliului de produse şi servicii, modului practic şi culturii deservirii clienţilor.

Păstrând stilul arhitectural general al zonei, clădirea renovată a filialei MAIB reprezintă în acelaşi timp un sediu ultramodern al unei sucursale bancare europene, fiind divizată în cîteva secţiuni, dedicate deservirii specializate a persoanelor juridice şi celor fizice, clienţilor „Premium”, Zonă de autoservire 24 din 24 dotată cu bancomat Cash in/Cash out, Zonă de recreere, etc.

Relansarea în format nou a Filialei MAIB de pe Vasile Alecsandri, 115, face parte dintr-un amplu proces de transformare pe care îl traversează liderul pieţei bancare BC „Moldova Agroindbank” SA. Acesta include lansarea unui nou logotip al băncii, schimbarea aspectului exterior şi interior al reţelei, modernizarea proceselor tehnologice şi atingerea unui nou nivel al calităţii.

Serghei Cebotari, Preşedintele Comitetului de Conducere al BC „Moldova Agroindbank” SA, a subliniat la ceremonia de inaugurare:

„Clienţii noştri au obţinut nu doar un sediu modernizat al filialei băncii, ci şi o filosofie nouă în deservire, net superioară standardelor existente de pînă acum în Chişinău. Graţie acestor investiţii, dar – în primul rînd – profesionalismului echipei şi încrederii clienţilor, putem să răspundem prompt şi chiar să depăşim aşteptările clienţilor, lucru foarte important într-o lume şi într-un mediu plin de schimbări şi de provocări. Iar dacă alte bănci vor dori să urmeze exemplul Moldova Agroindbank de modernizare, de avansare sub toate aspectele, vom saluta acest lucru, or, aceasta ar însemna dezvoltarea pentru toată piaţa, pentru economia ţării”.

Proiectul de renovare calitativă realizat în prezent de către echipa managerială a MAIB se bucură de sprijinul plenar al acţionarilor.

Victor Miculeț, Preşedintele Consiliului BC „Moldova Agroindbank” SA:

„Salutăm şi susţinem acţiunile Executivului şi ale întregii echipe a băncii în eforturile de modernizare şi transformare a băncii, păstrând tradiţiile acumulate timp de aproape un sfert de secol şi, totodată, punând accent pe inovaţii şi cerinţe moderne”.

Filiala nr.1 Chişinău a BC „Moldova Agroindbank” SA a fost modernizată conform unui proiect de renovare ce a cuprins modificări de arhitectură, design şi instalaţii, reieşind din rigorile Manualului stilului de arhitectură a MAIB şi tendinţele europene de ultima oră.

Vladimir Prodan, arhitectul proiectului, directorul companiei „Gorgona”:

“Ne-am dorit să imprimăm sediului filialei mai multă transparenţă şi spirit democratic, de aceea am utilizat predominant sticlă şi culoare albă. Am adaptat această idee la noul logotip al Moldova Agroindbank şi la manualul stilului de firmă al MAIB. Vreau să remarc că proiectul se înscrie în tendinţele care au loc în lume, în Europa. Sediul Filialei nr.1 Moldova Agroindbank a fost executat în stilul în care sunt executate cele mai mari şi importante bănci din Uniunea Europeană”.

Abordarea proiectului de modernizare este împărtăşită de către clienţii băncii.

Petru Pripa, directorul Agenţiei Municipale Ipotecare AMIC, care a fost prima companie ce a beneficiat acum aproape 12 ani de creditare la Filiala nr.1, a menţionat stilul modern şi anturajul foarte plăcut al sediului renovat.

Ion Balan, administratorul companiei „Biox-Comert” SRL, care se deserveşte la Filiala nr.1 Chişinău a MAIB de mai mulţi ani, a remarcat:

„Suntem coechipieri cu banca Dumneavoastră, pentru că împărtăşim aceleaşi valori şi scopuri, iar asta determină încrederea şi fidelitatea noastră”.

Notă: Filiala nr.1 Chişinău a BC „Moldova Agroindbank” SA deserveşte cca 11 mii clienţi retail, dintre care aproape 700 sunt persoane juridice. La 31 martie 2015, Filiala nr.1 avea un portofoliu de credite în valoare de peste 90 milioane lei şi un volum de depozite de cca 590 milioane lei. Filiala nr.1 Chişinău a BC „Moldova Agroindbank” SA a devenit prima subdiviziune bancară adusă la nivelul unităţii bancare europene. Vor urma şi alte proiecte de modernizare a reţelei de distribuţie a MAIB, inclusiv a canalelor electronice de deservire, de creştere a calităţii produselor şi serviciilor.

Sincere felicitări cu ocazia „Zilei profesionale a lucrătorilor bancari”!

0

4 iunie – ziua profesională a lucrătorilor bancari!

Această dată nu este întâmplătoare – la 4 iunie 1991 Președintele Republicii Moldova a decretat crearea Băncii Naționale a Moldovei. Această decizie a stat la baza creării sistemului bancar din Republica Moldova.

Felicităm călduros fiecare persoană care activează în domeniul bancar – angajații Băncii Naționale a Moldovei și al celor 14 bănci comerciale ce activează pe teritoriul Republicii Moldova, precum și a altor instituții conexe!

Vă dorim cât mai multe succese în plan profesional, visele Dvs. să se împlinească, iar instituțiile în care activați să se mândrească continuu de activitatea Dvs. și să vă aprecieze la justa valoare!

Cu respect,

Echipa bancamea.md.