Acasă Blog Pagina 509

Șeful Wells Fargo și-a dat demisia în urma scandalului celor 2 milioane de conturi create fără acordul clienților

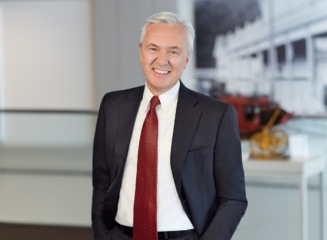
John Stumpf (foto), preşedintele şi directorul executiv al băncii americane Wells Fargo, a demisionat recent din ambele funcţii, în urma scandalului legat de tacticile de vânzări ale instituţiei, care au afectat grav reputaţia băncii, scrie Ziarul Financiar cu referire la Wall Street Journal. 

John Stumpf va fi înlocuit în funcţia de director executiv de Tim Sloan, actual director executiv, în timp ce Stephen Sanger va prelua funcţia de preşedinte.

Wells Fargo este a treia bancă după active pe piaţa americană. Valoarea acţiunilor Wells Fargo a crescut cu 2% după anunţ.

Plecarea lui Stumpf reprezintă o provocare dificilă pentru Wells Fargo în încercarea de a-şi reface reputaţia şi a reorganiza cultura companiei în divizia de vânzări, afectată puternic în opinia publică, fără să reducă substanţial marjele de profit.

Noul CEO va trebuie de asemenea să se descurce cu investigaţiile autorităţilor de reglementare legate de practicile băncii, care ar fi deschis milioane de conturi fictive în numele clienţilor fără să le ceară aprobarea.

Demisia lui Stumpf este o întorsătură majoră de situaţie pentru bancherul american, care a reuşit să conducă banca în perioada de criză şi să o ghideze pentru a deveni cea mai valoroasă bancă şi ”invidia” Wall Street-ului.

”Am decis că este mai bine pentru companie să îmi dau demisia”, a anunţat John Stumpf.

Noul CEO a spus că prioritatea imediată este să restabilească încrederea în bancă.

Cele mai profitabile depozite bancare la termen în euro (octombrie 2016)

0

Vă prezentăm cele mai atractive oferte ale băncilor licențiate din Republica Moldova pentru depozitele noi la termen (6, 12 și 24 luni) în euro (EUR), în vigoare la 15 octombrie 2016. Clasamentul nu include depozitele destinate unor categorii aparte de clienți (copii, pensionari sau migranți).

Top depozite 6 luni

2% – rata dobânzii oferită de Moldova Agroindbank (depozitul Clasic), Moldindconbank (depozitele Maestro și Serenada). Depuneri suplimentare la cont permite Moldindconbank (în primele 3 luni). Retrageri parțiale înainte de termen nu permite nici o ofertă enumerată anterior. Rata dobânzii fixă (primele 3 luni) – la oferta Maestro. Sold minim: 100 EUR la toate ofertele.

1,75% – dobândă accesibilă Moldova Agroindbank (depozitul Clasic+). Se permit depuneri suplimentare la cont (în primele 90 de zile). Retrageri parțiale înainte de termen sunt posibile. Sold minim: 10.000 EUR.

1,5% – rata dobânzii oferită de multiple bănci: Comerțbank (depozitele Barocco și Renaissance), Moldova Agroindbank (depozitul Clasic+) și Victoriabank (depozitul Toamna 2016). Depuneri suplimentare se permit în cazul MAIB (primele 90 de zile), Renaissance de la Comerțbank (nelimitat cu excepția ultimei luni) și Victoriabank (nelimitat, cu excepția ultimelor 2 luni). Retrageri parțiale de mijloace bănești sunt posibile doar în cazul ofertei MAIB. Sold minim: 100 EUR (Comerțbank și Victoriabank) și 500 EUR (MAIB).

Top depozite 12 luni

3% – dobândă oferită de depozitele Maestro și Serenada (Moldindconbank). Se permit depuneri suplimentare în cont în primele 3 luni (depozitul Maestro) și cu excepția ultimelor 3 luni (depozitul Serenada). Retrageri parțiale înainte de termen nu se permit. Sold minim – 100 EUR. Rata dobânzii – fixă în primele 3 luni pentru oferta Maestro.

2,5% – dobândă accesibilă la Moldova Agroindbank (depozitul Clasic) și Comerțbank (depozitul Barocco). Nici un depozit nu permite depuneri suplimentare sau retrageri parțiale înainte de termen. Suma minimă de constituire – 100 EUR la ambele depozite.

2,25% – rata dobânzii anuală oferită de depozitul Toamna 2016 de la Victoriabank. Depuneri suplimentare sunt posibile nelimitat, cu excepția ultimelor 2 luni. Retrageri parțiale înainte de termen sunt posibile cu respectarea următoarelor condiții – după 6 luni, lunar maxim 20 % din soldul de la sfârșitul lunii precedente. Este posibilă capitalizarea dobânzii. Sold minim – 100 EUR.

Top depozite 24 luni

3,75% – dobândă oferită de depozitele Maestro și Serenada (Moldindconbank). Se permit depuneri suplimentare în cont în primele 3 luni (depozitul Maestro) și cu excepția ultimelor 3 luni (depozitul Serenada). Retrageri parțiale înainte de termen nu se permit. Sold minim – 100 EUR. Rata dobânzii – fixă în primele 3 luni pentru oferta Maestro.

3,5% – rata dobânzii oferită de către Moldova Agroindbank (depozitul Clasic). Nu se permit depuneri suplimentare sau retrageri parțiale înainte de termen. Sold minim: 100 EUR.

3,25% – dobânda anuală oferită de către depozitul Barocco (Comerțbank). Depuneri suplimentare și retrageri de mijloace bănești înainte de termen nu se permit. Sold minim: 100 EUR.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, bancă comercială și alte opțiuni.

Mobiasbancă anunță lucrări de mentenanță pentru 15 și 16 octombrie – serviciile eMobias şi MobiasSMS nu vor fi disponibile

0

Mobiasbancă Groupe Societe Generale anunță lucrări de mentenanță pentru seara zilelor de 15 și 16 octombrie 2016.

Lucrările de mentenanță vizează îmbunătățirea serviciilor de deservire la distanță eMobias.md şi MobiasSMS.

Astfel, serviciile menționate anterior nu vor fi disponibile pentru utilizare în perioada:

  • 15 octombrie 2016, de la ora 22:00 – 16 octombrie 2016, până la ora 0:00;
  • 16 octombrie 2016, de la ora 22:00 – 17 octombrie 2016, până la ora 0:00.

Mobiasbancă își exprimă regretul pentru eventualele inconvenienţe create şi mulţumește clienților pentru înţelegere.

Locuri de muncă oferite de bănci: specialist planificare, analiză și raportare; manager relații cu clienții, administrator SI

0

Băncile licențiate din țară și Banca Națională a Moldovei (BNM) oferă numeroase posturi de muncă. Cu totate acestea puteți face cunoștință accesând pagina dedicată locurilor de muncă oferite de instituțiile financiare – bancamea.md/jobs

Vă prezentăm în continuare unele dintre aceste locuri de muncă.

1. Specialist planificare, analiză și raportare (Moldova Agroindbank).

Profilul candidatului:

  • Studii superioare în domeniul financiar-economic;
  • Experienţă în muncă în sistemul bancar minimum 1 an;
  • Cunoştinţe în domeniul analizei macroeconomice şi sistemului bancar;
  • Cunoştinţe în domeniul managementului proiectelor;
  • Cunoaşterea principiilor planificării strategice şi tehnicilor econometrice de prognozare;
  • Capacităţi analitice de relevare, planificare şi previziune;
  • Abilitatea de a lucra atît în echipă, cît şi de sine stătător în regim intensiv de muncă;
  • Posedarea fluentă a limbii de stat, cunoaşterea limbii engleze prezintă un avantaj.

Persoanele interesate să candideze la posturile respective sunt invitate să depună o cerere de intenţie în Departamentul Resurse Umane şi Organizare, mun. Chişinău, str. Constantin Tănase 9/1, b.210, sau să o transmită prin e-mail: [email protected].

=======================================================================================================

2. Administrator sisteme informatice (Moldindconbank).

Cerinţe faţă de candidaţi:

  • Studii superioare complete la specialitatea Tehnologii informaţionale;
  • Cunoaşterea limbii române şi limbii ruse: vorbită fluent şi scrisă;
  • Cunoaşterea limbii engleze la nivel de percepţie a documentaţiei de specialitate (engleza citită, în termeni tehnici);
  • Cunoştinţe in baze de date relaționale (Oracle, MS SQL);
  • Cunoașterea a limbajelor de programare PL/SQL;
  • Cunoştinţe profunde cel puţin a unui singur limbaj de programare (pentru aplicaţii web sau desktop);
  • Capacitate de formulare coerentă a gândurilor în scris în limba română/rusă/engleză;
  • Capacitatea de a asimila rapid noi tehnologii şi aplicaţii;
  • Punctualitate şi responsabilitate.

Un avantaj îl constituie următoarele aptitudini:

  • Cunoaşterea limbajelor de programare şi tehnologiilor aferente: HTML, CSS, Java Script, Java, PHP, Asp.Net;
  • Cunoştinţe generale în domeniul criptografiei;
  • Cunoaşterea limbii engleze la nivel avansat: vorbită fluent şi scrisă;
  • Experiență in setarea produselor financiare;
  • Evidenţa, completarea documentaţiei de serviciu;
  • Cunoștințe in domeniul creditării/contabilității.

Persoanele interesate sunt invitate:

  • să completeze CV-ul în compartimentul Completează CV-ul;
  • să trimită CV-ul pe e-mail: [email protected] ;
  • să trimită CV-ul prin fax: 022 576 866.
===============================================================================================================================

3. Manager relații cu clienții, Departamentul Large Corporate (Mobiasbancă GSG).

Misiune post: gestiunea relaţiilor cu clienţii corporativi ai băncii şi atragerea clienţilor noi, prin asigurarea serviciilor de înaltă calitate

Responsabilităţi:

  • Atragerea clienţilor în Bancă, precum şi menţinerea clienţilor corporativi existenţi, prin asigurarea serviciilor de înaltă calitate;
  • Stabilirea şi dezvoltarea relaţiilor cu clienţii corporativi; corespondenţa cu clienţii corporativi ai Băncii;
  • Formarea, gestiunea şi prezentarea dosarelor de produse pentru clienţii corporativi organelor de decizie; monitorizarea derulării relaţiei contractuale cu clienţii.

Experienţă profesională:

  • Experienţa  de munca în sistemul bancar minim 2 ani;
  • Cunoaşterea produselor si serviciilor bancare;
  • Cunoştinţe avansate de aplicare: MS Office, Excel, PowerPoint;
  • Cunoaşterea limbii române, ruse şi engleze;
  • Cunoaşterea limbii franceze va constitui un avantaj;
  • Studii superioare cu profil economic.

Profilul candidatului:

  • Capacitate de analiză şi sinteză;
  • Iniţiativă, integritate şi obiectivitate;
  • Abilităţi de comunicare şi organizare eficientă a timpului;
  • Atenţie la detalii şi abilităţi de identificare a riscurilor aferente activităţii bancare;
  • Orientare spre rezultat;
  • Orientare spre client;
  • Lucru în echipă;
  • Responsabilitate, imparţialitate.

Persoanele interesate sunt invitate să depună CV-ul, însoţit de o scrisoare de intenţie indicând postul solicitat, la adresa: mun. Chişinău, bd. Ştefan cel Mare şi Sfânt 81a, bir. 409, sau prin e-mail: [email protected], fax: 022 54-19-74. Informaţii suplimentare la tel.: 022 812-461.

========================================================================================================

4. Stagiar (BCR Chișinău)

Banca Comercială Română Chișinău S.A. anunță concurs pentru stagiari.

Misiune: posibilitatea de a câștiga primul salariu și de a învăța din practică ce înseamnă banking în toată complexitatea lui.

Responsabilități:

  • Relații cu clienții – vei putea intra în contact cu clienții băncii și să-ți dezvolți abilitățile de comunicare, deservire și vânzare a produselor băncii;
  • Suport vânzări – vei fi implicat în activități de suport clienți, vei înțelege cum funcționează o bancă din interior;
  • Operațiuni bancare – vei înțelege care sunt etapele derulării tranzacțiilor bancare, care sunt pașii întreprinși de personalul băncii pentru a executa o operațiune;
  • Prudență bancară – vei avea posibilitatea să înțelegi mai bine riscurile bancare, metodele de identificare, evaluare și administrare a acestora.

Durata stagiu:

  • I etapă – 3 luni;
  • II etapă – 3 luni.

Cerințe față de candidați:

  • Studenții din ultimul an de licență și masteranzi care-și urmează studiile la facultățile cu profil economic, tineri specialiști care-și doresc o carieră în domeniul financiar-bancar;
  • Performanțe la învățătură – nota medie generală 8.5 și mai mult;
  • Cunoașterea limbii engleze la nivel intermediar;
  • Abilități de operare cu date numerice;
  • Abilități de operare PC (MS Office).

Persoanele interesate de participare la BCR CHIȘINĂU INTERNSHIP PROGRAM sunt invitate să depună CV și o scrisoare de motivare până în data de 31 octombrie 2016 prin email la [email protected].

=====================================================================================================

5. Expert principal, Direcția management resurse umane (BNM).

Post vacant: expert principal, Direcția management resurse umane, Departamentul strategie, organizare şi resurse umane.

Obiectivul postului:

Asigurarea unui cadru unitar al organizării și gestiunii proceselor de management a resurselor umane, aliniat la obiectivele strategice ale băncii.

Cerinţe faţă de candidaţi:

1. Studii universitare cu media generală pe anii de studii 8 sau mai mare, în economie, resurse umane, drept sau domenii sociale;

2. Experiență de muncă în domeniul managementul resurselor umane de cel puţin 1 an;

3. Cunoaşterea legislaţiei Republicii Moldova aferente domeniului de resurse umane;

4. Cunoaşterea limbii române şi a limbii engleze –  fluent;

5. Cunoaşterea computerului la nivel de utilizator şi cunoaşterea avansată a aplicaţiilor MSWord, Excel şi Power Point;

6. Posedarea următoarelor abilităţi:

 –  organizatorice, de planificare, de a conduce activitatea în echipă, negociere, comunicare eficientă;

 –  gândire ordonată și constructivă, perseverenţă, rezistenţă la efort şi stres, adaptabilitate la situaţii noi, capacitatea de comutare rapidă la diverse probleme profesionale;

 –  gândire procesuală și globală;

 –  capacitatea de a comunica verbal şi în scris, putere de convingere;

 –  de analiză şi formulare a concluziilor.

7. Manifestarea următoarelor atitudini: receptivitate la idei noi, conduită morală şi profesională înaltă, spirit de iniţiativă, lucru în echipă, disponibilitate la schimbare, diplomaţie, creativitate, flexibilitate, disciplină, responsabilitate, spirit de observaţie şi tendinţă de dezvoltare profesională continuă.

Responsabilităţi:

Participarea la activitatea de angajare, transferare, demisie şi concediere conform legislaţiei în vigoare. Monitorizarea procesul de elaborare a fişelor de post;

  • Completarea şi prelucrarea documentele personale ale salariaţilor BNM (completarea fişelor personale, deschiderea dosarelor personale şi completarea lor cu documentele necesare, etc.);
  • Întocmirea contractelor individuale de muncă, contractelor cu privire la răspunderea materială individuale deplină;
  • Perfectează graficul concediilor anuale a salariaţilor BNM şi supraveghează respectarea lui;
  • Evidenţa certificatelor medicale, verificarea şi înregistrarea acestora;
  • Evidenţa scutirilor la impozitul pe venit;
  • Asigurarea deschiderii, evidenţa, păstrării şi eliberării carnetelor de muncă ale salariaţilor BNM, efectuarea înscrierilor corespunzătoare conform Regulamentului în vigoare; ținerea registrului de evidenţă a carnetelor de muncă;
  • Asigurarea coordonării cu Compania Naţională de Asigurări Sociale privind eliberarea certificatelor de atribuire a codului personal de asigurări sociale salariaţilor şi cu Compania Naţionala de Asigurări Medicale privind asigurarea eliberării poliţelor de asigurare obligatorie de asistenţă medicală.
  • Participarea la elaborarea și redactarea procedurilor/instrucțiunilor/regulamentelor de resurse umane (regulamentul intern, angajarea, transfer şi demisie, evidenţa timpului de muncă, procesul de evaluare a fiselor de post, acordarea concediilor, etc.).

Termenul limită: 28 octombrie 2016.

În vederea aplicării pentru participarea la concurs, se va completa formularul CV-ului online sau se va depune CV-ul la sediul BNM, pe adresa: bd. Grigore Vieru nr.1, mun. Chişinău, Departamentul Strategie, Organizare și Resurse Umane, cu specificarea postului pentru care se aplică.

Pentru persoanele cu studii obținute în afara Republicii Moldova se vor indica calificările (ex. GPA, etc.) obținute în țara și/sau instituțiile respective.

======================================================================================================

Pentru mai multe detalii și mai multe posturi de muncă accesați bancamea.md/jobs.

Programul de lucru al băncilor în perioada 14-17 octombrie 2016

0

Vă prezentăm în continuare anunțurile băncilor din Republica Moldova privind programul de lucru pe data de 14 octombrie 2016, cu ocazia sărbătorii „Hramul Orașului Chișinău”.

BCR Chișinău

„Stimaţi Clienţi, prin prezenta Banca Comercială Română Chișinău S.A. vă aduce la cunoștință despre programul de lucru al unităților teritoriale în zilele de 13 şi 14 octombrie 2016

Filiala Nr. 1 Eminescu – mun. Bălţi, str. Ștefan cel Mare, nr. 37

13 octombrie 2016

09:00 – 17:00, pauză de masă: 13:00 – 14:00

14 octombrie 2016

09:00 – 17:00, pauză de masă: 13:00 – 14:00

Filiala Nr. 2 Puşkin – mun. Chişinău, str. Puşkin A., nr. 60/2

13 octombrie 2016

09:00 – 16:00* , pauză de masă: 13:00 – 14:00

14 octombrie 2016 – Zi liberă

Agenţia nr.1 a Filialei nr. 2 Puşkin  – mun. Chişinău, str. Gr. Ureche, nr. 14

13 octombrie 2016

8:15 – 15:00, Fără pauză 

14 octombrie 2016 – Zi liberă

*Notă: În data de 13 octombrie 2016 pentru persoanele juridice care se deservesc la Filiala nr. 2 Puşkin termenul limită de prezentare spre procesare a ordinelor de plată în MDL cu data zilei operaţionale curente este până la orele 15:00.

Vă mulţumim pentru înţelegere şi cooperare.

Administraţia BCR Chişinău S.A.”

Comerțbank

„Stimați clienți, cu ocazia sărbătoririi Hramului mun. Chișinău, BC ”COMERTBANK” S.A. vă doreşte sincere urări de bine clienţilor săi şi tuturor locuitorilor municipiului.

În legătură cu aceasta, ziua de 14 Octombrie 2016 este declarată zi de odihnă și unităţile băncii din mun. Chișinău nu vor activa.

Joi, 13 Octombrie, activăm în regim de lucru redus cu 1 oră.

Sâmbătă, 15 Octombrie, unităţile băncii vor activa conform programului de lucru prestabilit.

Vă mulţumim pentru înţelegere.”

Energbank

„Stimați clienți! ENERGBANK Va aduce la cunoștință că pe data de 14 octombrie de Hramul localităților mun. Chișinău, or. Briceni și or. Florești subdiviziunile din regiunile menționate vor activa până la orele 13.00. Celelalte subdiviziuni din teritoriu vor activa în regim obișnuit.

Vă mulțumim pentru înțelegere.”

EuroCreditBank

„Stimaţi Clienţi ai BC „EuroCreditBank” S.A.! Vă aducem la cunoştinţă că, Fil.nr.1 Chişinău, str. Ismail 33, în perioada sărbătorilor naţionale, va activa după următorul program:

14.10.2016

Casa valutară – 09:00 – 14:00;

Transferuri internaţionale – 09:00 – 14:00;

Casa Operaţională (suplinirea conturilor curente şi de card) – 09:00 – 14:00*

*Mijloacele băneşti vor fi disponibile pe 17.10.2016

Detalii cu privire la programul de lucru a agenţiilor ( click aici ) sau apelaţi la numărul de telefon: 0800 500 20, pentru apelurile internaţionale formaţi + 373 22 500-200.

Administraţia BC „EuroCreditBank” S.A. Vă urează sărbători fericite!”

Moldova Agroindbank

„Stimaţi clienţi, BC „Moldova Agroindbank” SA vă aduce la cunoştinţă că vineri, 14 octombrie nu vor activa mai multe filiale şi agenţii MAIB din mun. Chişinău, inclusiv filialele băncii din localităţile Briceni, Rezina, Floreşti şi Vulcăneşti, în legătură cu sărbătorirea Hramului Bisericii.

Vă prezentăm în continuare regimul de lucru al filialelor şi agenţiilor băncii din mun. Chişinău, care vor activa în data de 14 octombrie 2016.

  • Filiala nr.9 Chişinău, mun. Chişinău, str. Decebal, 23: 9.00-21.00, pauză: 14.00-15.00;
  • Filiala Chişinău Buiucani, Ghişeul nr.4, mun. Chişinău, str. Ion Creangă, 78: 9.00-22.00, pauză:11.30-12.00, 15.00-15.30, 19.00-19.30;
  • Filiala nr.15 Chişinău, Ghişeul nr.3, mun. Chişinău, str. Calea Ieşilor, 10:  9.00-22.30, pauză: 12.00-12.30, 15.00-16.00, 19.00-19.30;
  • Agenţia nr.1 Ceucari Chişinău a filialei Chişinău Centru, mun. Chişinău, str. Ceucari, 2/7: 9.30-21.30, pauză: 13.00-13.30 16.30-17.00;
  • Agenţia nr.1 a filialei nr.2 Chişinău, mun. Chişinău, bd. D. Cantemir, 6: 9.00-22.30, pauză: 12.00-12.30, 14.00-15.00, 18.00-18.30;
  • Agenţia nr.1 a filialei nr.10 Chişinău mun. Chişinău, str. Kiev, 16/1: 9.00-23.00, pauză: 12.00-12.30 16.00-17.00 19.00-19.30;
  • Agenţia nr.2 Ciocana Chişinău a filialei Miron Costin, mun. Chişinău, str. Mihai Sadoveanu, 20/1: 9.00-23.00, pauză: 12.00-12.30 16.00-17.00 19.00-19.30;
  • Agenţia nr.4 a filialei Miron Costin, mun. Chişinău, bd. Moscova, 19: 9.00-23.00, pauză: 12.30-13.00 16.00-17.00 19.00-19.30;
  • Agenţia nr.2 a filialei nr.12 Chişinău, mun. Chişinău, str. Calea Moşilor, 4:  9.00-19.00, fără pauză *;
  • Agenţia Aeroport a filialei nr.4 Chişinău, mun. Chişinău, bd. Dacia, 80/3: 24/24, pauză: 13.00-14.00.

Pentru mai multe informaţii apelaţi numerele: (022) 268 999 sau (022) 450 603.”

ProCredit Bank

„Stimaţi clienţi, cu ocazia sărbătoririi Hramului orașului Chișinău și Florești , ProCredit Bank doreşte sincere urări de bine clienţilor săi şi tuturor locuitorilor acestor orașe.

În legătură cu aceasta, ziua de 14 octombrie este declarată zi nelucrătoare, iar oficiile din aceste localități nu vor activa.

Totodată, plăţile naționale și internaționale vor fi acceptate prin intermediul aplicaţiilor de deservire bancară la distanţă ProBanking şi BS-Client, în regim standart.

Vă reamintim că puteți efectua operațiuni de suplinire a conturilor și retrageri de numerar în regim 24/7 în orice Zona de Autodeservire 24/7 din toate subdiviziunile băncii.

Pentru informații adăugătoare apelați 0800 000 10 pentru apeluri naţionale şi +373 (22) 27 07 07 pentru apeluri internaţionale.”

Victoriabank

„Stimaţi clienţi, Victoriabank Vă informează că subdiviziunile Băncii vor activa în zilele de 14 și 17 octombrie 2016 conform unui grafic de lucru prestabilit, pe care puteţi să-l vedeţi în continuare

Victoriabank Vă urează o sărbătoare frumoasă!”

(foto) O bancă se transformă în galerie de artă

0

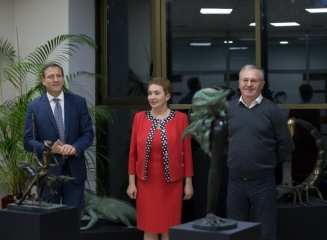
Mobiasbancă – Groupe Societe Generale a dat întâlnire artiştilor autohtoni, în cadrul unei expoziţii de sculptură, pictură şi grafică cu genericul “Susţinem EXCELENŢA. Pentru că aşa este #corect!”, inaugurată la 11 octombrie în prezenţa mai multor reprezentanţi ai corpului diplomatic, clienţi, artişti plastici şi angajaţi ai băncii.

Peste 100 de sculpturi din bronz şi tablouri sunt vernisate până în data de 30 noiembrie în incinta oficiului central şi câteva filiale ale Mobiasbancă, spre deliciul angajaţilor, clienţilor şi vizitatorilor. Lucrările expuse sunt semnate de artiştii atelierului Bronze-Elite: Vasile şi Alexander Medinschi, Grigorii Sultan, Valera Uncu, Natalia Procop, Ion Mândrescu, Andrei Guriţenco, Ioan Grecu, Tudor Fabian, Ion Cob, Elvira Cemortan-Voloşin, Stela Burciu, Serghei Bucur şi Grigore Băţ. Multe dintre lucrările de artă sunt expuse în premieră şi, în plus, unele dintre ele rar constituie piese de vernisare publică, tocmai de aceasta expoziţia este atât de inedită şi valoroasă.

“Pentru Mobiasbancă a devenit deja o tradiţie să redescopere şi să promoveze arta, patrimoniul cultural şi artiştii autohtoni, găzduind diverse expoziţii. Prin vernisajul din acest an ne propunem să apropiem dialogul publicului larg cu operele sculptorilor şi pictorilor din ţară, să ne lăsăm inspiraţi în activitatea cotidiană de diversele forme de exprimare artistică şi să probăm o dată în plus că Moldova are un potenţial cultural fantastic”, a declarat Ridha Tekaia, preşedintele Comitetului de Direcţie – CEO al Mobiasbancă.

În anul 2014, Mobiasbancă a descoperit moldovenii talentaţi din diverse domenii, cu scopul de a-i face cunoscuți prin proiectul „150 de Moldoveni. Descoperim Moldova”. În 2015, a găzduit expoziţia de artă contemporană „Renaşterea”, aducând în prim-plan 7 artişti inediţi din noul curent de artă modernă din Moldova. De asemenea, a promovat la radio muzica clasică de calitate, punând în valoare interpreţii autohtoni afirmaţi şi pe plan internațional.

Mobiasbancă invită publicul să viziteze expoziţia conform programului – de luni până vineri, între orele 9 – 17. În plus, pasionaţii de artă vor avea şi posibilitatea de a achiziţiona lucrările vernisate.

Expoziţia de pictură şi sculptură din anul curent continuă angajamentele asumate de Mobiasbancă prin politica de responsabilitate socială corporativă de a susţine arta şi oamenii talentaţi.

BC „MOBIASBANCĂ – Groupe Société Générale” S.A., parte a unui grup financiar internaţional şi un actor activ în viaţa societăţii, îşi asumă angajamentul pentru dezvoltarea durabilă a comunităţii, sprijinind mai multe proiecte şi iniţiative cu caracter sportiv, educativ şi cultural, inclusiv protejarea mediului ambiant şi promovarea proiectelor de eficienţă energetică durabilă.

Cele mai profitabile depozite bancare la termen în dolari SUA (octombrie 2016)

0

Vă prezentăm cele mai atractive oferte ale băncilor licențiate din Republica Moldova pentru depozitele noi la termen (6, 12 și 24 luni) în dolari SUA (USD), în vigoare la 12 octombrie 2016. Clasamentul nu include depozitele destinate unor categorii aparte ale populației (copii, pensionari sau migranți).

Top depozite 6 luni

2,5% – dobândă anuală valabilă pentru depozitele Maestro și Serenada de la Moldindconbank, și Clasic de la Moldova Agroindbank. Depuneri suplimentare la cont permit depozitele Moldindconbank. Retrageri parțiale de mijloace bănești nu permite nici unu din cele 3 depozite enumerate anterior. Rata dobânzii fixă (primele 3 luni) doar în cazul ofertei Maestro. Sold minim – 100 USD pentru toate depozitele.

2% – rata dobânzii oferită de Moldova Agroindbank (depozitul Clasic+) și Victoriabank (depozitul Toamna 2016). Depuneri suplimentare de mijloace bănești permite și MAIB și Victoriabank (nelimitat, cu excepția ultimelor 2 luni). Retrageri parțiale înainte de termen permite MAIB. Capitalizarea dobânzii este posibilă la oferta Victoriabank. Sold minim: 100 USD (Victoriabank) și 10.000 USD (MAIB).

1,75% – dobândă accesibilă la Moldova Agroindbank prin intermediul depozitului Clasic+. Se permit depuneri suplimentare și retrageri parțiale înainte de termen. Sold minim – 500 USD.

Top depozite 12 luni

3,75% – dobândă anuală valabilă pentru depozitele Maestro și Serenada de la Moldindconbank. Se permit depuneri suplimentare: în primele 3 luni (Maestro) și cu excepția ultimelor 3 luni (Serenada). Retrageri parțiale înainte de termen nu se permit nici la una din oferte. Rata dobânzii – fixă (primele 3 luni) la depozitul Maestro. Sold minim – 100 USD pentru ambele opțiuni.

3% – rata dobânzii accesibilă la depozitul Clasic (Moldova Agroindbank). Nu se permit depuneri sau retrageri înainte de termen. Sold minim – 100 USD.

2,75% – dobândă anuală oferită de Victoriabank, depozitul Toamna 2016. Se permit depuneri suplimentare la cont – nelimitat, cu excepția ultimelor 2 luni. Retrageri parțiale înainte de termen sunt posibile după 6 luni, lunar maxim 20% din soldul de la sfârșitul lunii precedente. Este posibilă capitalizarea dobânzii. Sold minim – 100 USD.

Top depozite 24 luni

4,3% – dobândă anuală valabilă pentru depozitele Maestro și Serenada de la Moldindconbank. Se permit depuneri suplimentare: în primele 3 luni (Maestro) și cu excepția ultimelor 3 luni (Serenada). Retrageri parțiale înainte de termen nu se permit nici la una din oferte. Rata dobânzii – fixă (primele 3 luni) la depozitul Maestro. Sold minim – 100 USD pentru ambele opțiuni.

3,75% – rata dobânzii accesibilă la depozitul Clasic (Moldova Agroindbank). Nu se permit depuneri sau retrageri înainte de termen. Sold minim – 100 USD.

3,5% – dobândă anuală oferită de Victoriabank, depozitul Toamna 2016. Se permit depuneri suplimentare la cont – nelimitat, cu excepția ultimelor 2 luni. Retrageri parțiale înainte de termen sunt posibile după 6 luni, lunar maxim 20% din soldul de la sfârșitul lunii precedente. Este posibilă capitalizarea dobânzii. Sold minim – 100 USD.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, bancă comercială sau alte opțiuni.

Cele mai profitabile depozite bancare la termen în lei (octombrie 2016)

0

Vă prezentăm în continuare cele mai atractive oferte ale băncilor comerciale din Republica Moldova pentru depozitele noi la termen în lei (MDL), în vigoare la 11 octombrie 2016. Clasamentul nu include depozitele bancare destinate unor categorii aparte de clienți (copii, pensionari sau migranți).

Top depozite 3 luni

8% – rata dobânzii anuală oferită de depozitul Clasic (Moldova Agroindbank). Depuneri suplimentare de mijloace bănești și retrageri parțiale înainte de termen nu se permit. Suma minimă de constituire: 1.000 MDL.

7% – dobândă accesibilă la Victoriabank (depozitul Toamna 2016), Moldindconbank (depozitul Serenada) și Moldova Agroindbank (depozitul Stabil). Depuneri la cont permite MAIB și Victoriabank (cu excepția ultimelor 2 luni). Retrageri înainte de termen nu sunt posibile la nici una din cele 3 oferte. Depozitul oferit de Victoriabank are opțiunea de capitalizare a dobânzii. Rata dobânzii fixă – doar la depozitul Stabil de la Moldova Agroindbank. Sold minim – 500 MDL (MAIB) și 1.000 MDL (Victoriabank și Moldindconbank).

6,25% – rata dobânzii disponibilă la Eximbank GVB prin intermediul depozitului Romantico. Nu se permit depuneri suplimentare sau retrageri parțiale înainte de termen. Rata dobânzii – fixă. Sold minim – 5.000 MDL.

Top depozite 6 luni

9% – rata dobânzii anuală oferită de depozitul Clasic (Moldova Agroindbank). Depuneri suplimentare de mijloace bănești și retrageri parțiale înainte de termen nu se permit. Suma minimă de constituire: 1.000 MDL.

8,75% – dobândă accesibilă la Comerțbank (depozitul Gotic) și Mobiasbancă GSG (depozitul Platinum Etalon). Nici un depozit nu permite depuneri suplimentare sau retrageri parțiale de mijloace bănești înainte de termen. Rata dobânzii – fixă pentru oferta Gotic. Sold minim – 1000 MDL (Comerțbank) și 5.000 MDL (Mobiasbancă).

8,5% – rata dobânzii oferită de multiple instituții financiare: Eximbank (depozitul Romantico), Comerțbank (depozitul Renaissance), Moldova Agroindbank (depozitul Clasic+) și Moldindconbank (depozitul Serenada). Depuneri suplimentare de bani permite Comerțbank (nelimitat, cu excepția ultimei luni), MAIB (în primele 90 de zile), Moldindconbank (cu excepția ultimelor 3 luni). Retrageri parțiale înainte de termen sunt posibile doar în cazul depozitului Clasic+ (maxim 10.000 MDL lunar). Sold minim: 1.000 MDL (Comerțbank și Moldindconbank), 5.000 MDL (Eximbank) și 100.000 MDL (MAIB).

Top depozite 12 luni

10,5% – rata dobânzii oferită de depozitele Renaissance (Comerțbank) și Platinum Etalon (Mobiasbancă GSG). Depuneri suplimentare la cont permite (cu excepția ultimei luni) oferta Comerțbank. Retrageri parțiale înainte de termen nu permite nici unul din cele 2 depozite. Sold minim: 1.000 MDL (Comerțbank) și 5.000 MDL (Mobiasbancă GSG).

10,1% – dobândă accesibilă la Energbank prin intermediul depozitului Energo – classic+. Nu se permit depuneri suplimentare sau retrageri parțiale înainte de termen. Sold minim – 10.000 MDL.

10% – rata dobânzii anuală oferită de multiple bănci: BCR Chișinău (depozitul Evident BCR), Eximbank (depozitul Romantico), Moldindconbank (depozitul Serenada) și Moldova Agroindbank (depozitul Clasic). Depuneri suplimentare permite BCR Chișinău (în afară de ultima lună) și Moldindconbank (cu excepția ultimelor 3 luni). Retrageri parțiale de mijloace bănești nu permite nici un depozit enumerat anterior. Sold minim: 1.000 MDL (BCR Chișinău, Moldindconbank și MAIB) și 5.000 MDL (Eximbank).

Top depozite 24 luni

12% – rata dobânzii accesibilă la Moldindconbank (depozitul Serenada) și la Mobiasbancă (depozitul Platinum Etalon). Depuneri suplimentare la cont permite oferta Serenada (cu excepția ultimelor 3 luni). Retrageri parțiale de bani nu permite nici una din cele 2 oferte. Suma minimă de constituire – 1.000 MDL (Moldindconbank) și 5.000 MDL (Mobiasbancă).

11,5% – dobândă anuală accesibilă la FinComBank (depozitul De sărbători) și Moldova Agroindbank (depozitul Clasic). Depuneri suplimentare (în primele 3 luni) permite oferta FinComBank. Retrageri parțiale înainte de termen nu sunt posibile. Sold minim – 1.000 MDL la ambele depozite.

11,25% – rata dobânzii disponibilă la Moldova Agroindbank, depozitul Capital+ cu plata lunară a dobânzii. Se permit depuneri suplimentare, retrageri înainte de termen – nu sunt posibile. Sold minim – 1.000 MDL.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, banca preferată și alte opțiuni.

Moldindconbank îşi reconfirmă statutul de cea mai inovativă bancă din Moldova!

0

Pentru al doilea an consecutiv, Moldindconbank este declarată drept „Cea mai inovativă bancă din Moldova”, în anul 2015 de către prestigioasa revistă americană Global Finance, iar în acest an, titlul fiind reconfirmat de renumita publicaţie din Marea Britanie Global Banking & Finance Review. Concomitent, publicaţia engleză a desemnat serviciul Transfer P2P – „Cel mai bun produs bancar din Moldova 2016”, care permite în premieră tuturor utilizatorilor de carduri bancare efectuarea transferurilor online de pe cardul personal pe orice alt card din lume, prin site-ul www.transfer.md.

Premiile au fost oferite în baza evaluărilor echipei editoriale a revistei, efectuate în comun cu experţii internaţionali din domeniu, care au analizat serviciile şi soluţiile inovative lansate pe piaţa bancară. De asemenea, experții au mai remarcat, nivelul de siguranță, utilitatea, dar şi impactul serviciilor electronice oferite de către Moldindconbank.

Astfel, Moldindconbank este desemnată „Cea mai inovativă bancă”, datorită lansării în ultima perioadă a unui şir de servicii bancare electronice, multe dintre care sunt unice pentru Republica Moldova:

Comentând distincţia obţinută, dl Leonid Talmaci, preşedintele Comitetului de conducere al BC „Moldindconbank” S.A., a menţionat că:

„Premiul dat este o demonstrație în plus că strategia de piaţă a băncii este una corectă, fapt confirmat şi de popularitatea de care se bucură noile servicii printre clienţii săi. Sunt mândru că Moldindconbank a reuşit să devină lider printre băncile din ţară valorificând şi implementând cu succes inovaţiile existente în domeniu, pentru a oferi clienţilor o nouă experienţă şi un standard mai înalt în utilizarea serviciilor bancare. Consider că eforturile noastre sunt apreciate de comunitate, fapt ce ne convinge să continuăm cu acelaşi profesionalism şi entuziasm, punând nevoile clienţilor pe primul loc.”

Dezvoltarea continuă a băncii permite automatizarea și accelerarea unei părţi semnificative a serviciilor bancare, care în combinație cu flexibilitatea și abordarea individuală oferă cel mai înalt nivel de calitate a serviciilor prestate clienților.

De menţionat că obiectivul BC „Moldindconbank” S.A. prevede şi în continuare lansarea mai multor servicii inovative şi dezvoltarea infrastructurii pentru deservirea clienţilor la distanţă.

*Global Banking & Finance Review este unul din cele mai mari și mai respectate resurse media din domeniul financiar, care oferă cele mai bune ştiri, analize, opinii, interviuri și prezentări despre piețele financiare, bancare, afaceri, comerț, tehnologie, finanțe, asigurări, fonduri de pensii, fonduri speculative, FOREX și multe altele. Premiile acordate de Global Banking & Finance Review reprezintă recunoașterea instituțiilor financiare de către comunitățile mondiale.

Serghei Cebotari: „Creditele neperformante nu pot fi văzute separat de situația economică”

0

Vă prezentăm în continuare interviul exclusiv acordat de Preşedintele Comitetului de Conducere al Moldova Agroindbank, Serghei Cebotari (foto), directorului agenției de presă Infotag, Alexandru Tanas.

Societatea moldovenească mai mult ca oricând discută despre problema creditelor neperformante, care, după falimentul a trei bănci în 2014-2015, a devenit deosebit de actuală. Însă, subiectul creditelor neperformante abordată separat de starea piețelor și situația economică din Republica Moldova, nu numai că nu ajută, dar chiar dăunează procesului normal de gestionare a acestor tipuri de credite cu proprietăți de migrare, când din neperformante acestea se transformă în credite rambursabile.

Am considerat că lumină în acest sens, în mod profesionist, poate aduce bancherul, al cărei instituţie deține cel mai mare portofoliu de credite pe sistem, valoarea căruia a ajuns la 11,2 mlrd. lei. Dincolo de partea subiectivă a opiniei interlocutorului, care în mod normal este interesat de promovarea băncii, am urmărit să aflăm mai multe despre esenţa creditelor neperformante, ponderea acestora în portofoliul de credite, dar şi cum trebuie gestionate ca să nu devină o ameninţare pentru bănci.

Infotag: Dle Cebotari, astăzi bancherii înțeleg că, dacă problema creditelor neperformante nu se va discută la nivelul Asociației Băncilor din Moldova (ABM), al Băncii Naționale a Moldovei (BNM), Guvernului și societății în ansamblu, pentru care este important să înțeleagă esența acestor credite, atunci se poate crea în mod artificial “creditarea sterilă”. Însă pentru un indicator relativ mic și convenabil al creditelor neperformante va trebui să plătim un preţ enorm – falimentul unui număr mare de agenți economici, creditele cărora se află în prezent la categoria neperformante?

Serghei Cebotari: Noi ne-am propus să organizăm o serie de evenimente pentru a aduce la cunoștința societății informația reală privind creditele neperformante, deşi înțelegem că este o funcție neobișnuită pentru bancă. Cu toate acestea, discuțiile neprofesionale la acest subiect, în unele surse mass-media, având în vedere ceea ce s-a întâmplat cu cele trei bănci, provoacă reacții confuze în societate.

Dacă ne referim la cifre concrete, luând în considerare portofoliul de credite brute al MAIB în mărime 11,2 mlrd. lei, indicatorul creditelor neperformante constituie 13,4%. În creditele neperformante din categoriile „C”, „D” și „E”, 69% sunt credite sănătoase, rambursate în termen, care din cauza întârzierii sau revizuirii condițiilor au fost trecute în altă categorie, mai joasă. Iată de ce este atât de important să înţelegem structura creditelor din categoria dată.

Noi pur și simplu n-am putut să nu mergem în întâmpinarea clienților, aflaţi într-o situație dificilă din cauza recesiunii economice și să nu revizuim condițiile creditelor cu prelungirea termenelor de rambursare ale acestora. Asta a însemnat că astfel de credite automat au fost transferate într-o altă categorie – de la “B” la “C”, devenind neperformante, de fapt nefiind credite rele.

Este o funcție normală a băncii de a lucra îndeaproape cu debitorul împrumutului. În opinia mea, în acest aspect cel mai important este faptul cum banca gestionează creditele și riscurile asociate acestora. Acest lucru nu înseamnă că banca se află într-o zonă de risc și că se confruntă cu probleme. Aceste credite transferate într-o altă categorie, ulterior sunt supuse altor categorii de risc, având ca rezultat alocarea unei părți din capital.

– Dvs. propuneți să privim aceste credite, „mai larg” și „mai profund”, să le examinăm în complexitate?

– Consider important să se abordeze mai profund conceptul și clasificarea creditelor neperformante. Am mai menționat anterior în presă că ar trebui să se ia în calcul problemele de ordin intern, cât și cele pe piețele externe, pe care producătorii autohtoni îşi exportă produsele. Banca trebuie să-şi susțină clienții. Căci dacă într-o perioadă dificilă pentru ei acest lucru nu se face, alţi agenţi economici în Moldova nu vom găsi. În țară sunt active aproximativ 60 mii de afaceri. Astăzi întreprinderile acestea sunt așa cum sunt și mâine altele nu vom avea. Echipa MAIB nu în zădar a muncit toți acești ani asupra capitalizării companiilor și întreprinderilor, explicând de ce face asta.

Da, în prezent indicatorul creditelor neperformante la MAIB a crescut, cu toate acestea, el este mai mic decât indicatorul mediu pe sistem. Vă reamintesc că acest indicator, în funcție de situația din sectorul real al economiei în diferite perioade de timp pe sistemul bancar a constituit 20% și chiar 30%. De fapt, indicatorul “credite neperformante” caracterizează mai mult starea economiei reale în care funcționează întreprinderile şi nu doar stabilitatea financiară a băncii.

În această perioadă dificilă pentru mediul de afaceri noi lucrăm individual cu fiecare client, pentru ca acesta să simtă susținerea băncii, pe care poate conta în orice moment, totodată analizăm clar toate riscurile pentru bancă. Desigur, acest lucru nu se aplică în cazul categoriilor de clienți, care în mod intenționat recurg la procedura de faliment și insolvabilitate.

– Dar aceasta afectează indicatorii MAIB?

– Este evident că, atunci când banca merge în mod deliberat la prelungirea sau renegocierea condițiilor de creditare, acestea automat sunt transferate într-o altă categorie de clasificare, obținând eticheta “neperformante”. Comparativ cu discuțiile neprofesionale la subiectul creditelor neperformante, noi înțelegem că clasificarea la categoria “neperformant” nu înseamnă că acest credit este nerambursabil. Repet, că din portofoliul băncii noastre, 69% din creditele neperformante sunt credite în termen, debitorii cărora achită creditul și ratele în conformitate cu condiţiile noi stabilite de bancă.

– Rezultă că în categoria „neperformante” creditele au ajuns, în primul rând, din cauza situației dificile a întreprinderilor și în al doilea rând, din „vina băncii”, care a întins o mână de ajutor, acordând clientului o șansă pentru a depăși dificultățile?

– Noi am înţeles că ajutorul nostru pentru clienţi ar putea fi prelungirea termenului de rambursare al creditelor, în cadrul unui calendar de rambursare mai flexibil. Noi ajutăm întreprinderile să supraviețuiască în această perioadă dură, când volumul producției și al exportului scade, iar cheltuielile întreprinderilor nu se reduc. Pentru a o depăşi, agenții economici au nevoie de un partener de încredere, gata să-i înțeleagă și să-i sprijine financiar, ceea ce de fapt face MAIB. Întotdeauna am mers în întâmpinarea clienților noștri și vom merge și în viitor dacă va fi necesar.

– În acest caz alocarea capitalului propriu în fondul de rezervă pentru creditele neperformante afectează cumva stabilitatea băncii?

– Banca noastră este stabilă financiar, avem o rezervă mare a profitului. De asemenea, avem o situație bună şi în anul curent, dacă luăm în calcul rezultatele pentru nouă luni. Rezervele dedicate creditelor neperformante nu sunt altceva decât profitul băncii pus deoparte pentru perioadele viitoare. Aceste credite au fost acordate la momentul respectiv corect, în conformitate cu politica de creditare și standardele băncii. Dar, având în vedere faptul că industriile și piețele sunt în scădere, iar companiile suferă pierderi, banca trebuie să reacționeze corect în perioada de rambursare a creditelor, dacă debitorii au ajuns într-o situație neprevăzută.

– Dar în acest fel, cum s-ar zice „atrageţi focul asupra voastră”, și nici măcar nu așteptaţi vreun ajutor, care ar putea veni, de exemplu, din partea Guvernului?

– În situația dată noi nu punem accentul pe asta şi nici nu credem că o a treia parte va sări în ajutorul băncii sau al clienților săi. Nici o bancă nu trebuie să se gândească sau să mizeze pe faptul că în perioada de rambursare a creditului eliberat de ei, cineva îi va veni în ajutor. Acesta este un drum spre nicăieri. Faptul că banca îşi asumă nişte riscuri este o realitate care a fost întotdeauna şi, sunt sigur că va rămâne în viitor. Noi nu trebuie să luăm drept bază ceea ce s-a întâmplat în cele trei bănci, aplicând băncilor măsuri aspre, fapt care ar putea conduce la agravarea în continuare a situației. Regulatorul oricum urmăreşte activitatea MAIB. Această supraveghere a reglementatorului intensifică suplementar controlul și monitorizarea asupra deciziilor privind creditele neperformante.

Şi aici trebuie să înţelegem foarte bine că nu poate banca să fie cu trei trepte mai sus decât economia ţării în care activează. Trebuie să luăm în consideraţie mediul de afaceri şi procesele actuale în care banca funcţionează. Noi pur şi simplu nu putem face ca toate creditele din portofoliul băncii în volum de 11,2 mlrd. lei să fie în categoria „A”. Aşa nu poate fi şi nici n-a fost vreodată. Pe parcursul ultimilor 15 ani, acest indicator important în activitatea bancară a fost mult mai înalt atât pe sistemul bancar, cât şi, în particular, la MAIB. Aproape o treime din depozitele pe sistem sunt la banca noastră. De aceea, vreau să vă spun că o discuţie neprofesională pe tema creditelor neperformante nicidecum nu va contribui la micşorarea lor.

– Cât este de actual să vorbim despre „noi” clienţi, ale căror credite s-au dovedit a fi neperformante?

– Acestea nu sunt credite noi. Toate în mare parte au fost din categoriile „A” şi „B”. Acum o parte din acestea au ajuns în categoriile „C”, „D” şi „E”. Având în vedere situaţia economică din anul 2015, când PIB-ul s-a contractat cu 0,5%, volumul creditelor neperformante a atins 13,4%, însă banca şi-a propus ca până la sfârşitul anului 2016 volumul acestor credite să se micşoreze în raport cu portofoliul total.

Aici este important să menţionez faptul că referitor la aceste credite banca dispune de fonduri de risc, formate atât în baza normelor prudenţiale interne foarte exigente, cât şi a standardelor internaţionale (IFRS), la baza acestora fiind aplicată o metodologie diferită. Normele prudenţiale influenţează asupra capitalului băncii. De obicei, acest fond de risc este puţin mai mare decât rezervarea care o facem pe IFRS, respectarea cărora în mod direct are impact asupra profitului din anul curent.

– Care norme de formare a fondurilor de risc sunt mai aspre şi, cel mai important, mai sensibile pentru bănci?

– Formarea fondului de risc conform normelor prudenţiale sunt cele mai aspre. Prin intermediul acestor norme regulatorul pieţei reglementează şi aplică absolut alte metodologii de clasificare a creditelor.

Potrivit standardului IFRS banca estimează pierderile pe credite în conformitate cu cerinţele standardelor internaţionale privind evidenţa financiară, trecându-le ca diferenţă dintre valoarea de bilanţ a creditelor şi volumul curent al fluxurilor băneşti estimate, discontate la rata dobânzii efective. Orice modificări în reduceri pentru pierderi la credite au un impact direct asupra rezultatului financiar curent al băncii.

Acelaşi lucru nu putem spune despre normele prudențiale stabilite prin regulamentele BNM. Conform acestora banca formează reducerile privind pierderile pe credite, reieşind din categoriile de active şi angajamente. Categoria creditului este determinată în principal de factori precum numărul de zile expirate și situația financiară a debitorului. Rezultă că la clasificarea creditelor banca este obligată să aplice reduceri pentru pierderi la credite de 2%, 5%, 30%, 60% şi 100%, în dependenţă de categoriile atribuite creditelor, indiferent de valoarea gajului acestor credite. Modificarea acestor reduceri nu afectează rezultatul financiar al băncii în anul în curs, acționând asupra indicatorilor de prudență, în primul rând, CNT al băncii.

Atunci când vorbim despre credite neperformante, în afară de fondul de risc este necesar să se atragă atenția şi la stabilitatea financiară a băncii în ansamblu. Pot să afirm că, în pofida stagnării economice, dificultățile producătorilor de comercializarea produselor pe piețele externe, atmosfera nefavorabilă datorită lichidării celor trei bănci din sistem, echipa MAIB a reuşit să obțină rezultate financiare bune. Cu certitudine pot spune că, potrivit totalurilor în nouă luni ale anului 2016, indicatorul profitului net la noi va depăşi 300 mln. lei.

– Aceasta corespunde planurilor MAIB pentru 2016?

– Un asemenea nivel al profitului se înscrie în limitele sarcinilor puse de acționarii băncii asupra echipei de manageri pentru anul curent. Aceasta, luând în consideraţie fondurile de risc deja formate, şi a impozitului pe venit în 2016.

– Aţi putea spune suma mijloacelor relocate de bancă pentru aceste fonduri de risc?

– Aici nu poate fi vorba de cifre aproximative, în acest sens, la noi totul este foarte clar şi stabilit. Potrivit datelor pentru opt luni ale anului 2016 fondul de risc al MAIB, conform standardelor internaționale, a constituit 775.9 milioane lei, iar în conformitate cu standardele naționale – 1,17 miliarde lei.

– În prezent putem spune în ce direcţie se îndreaptă indicatorul creditelor neperformante, spre creştere sau descreștere lentă?

– Deocamdată această tendință nu prezintă îmbunătățiri. Și există o explicație pentru aceasta – noi nu vedem încă o ameliorare semnificativă în sectorul real al economiei. Fiecare bancă în această privință are specificul ei. Dacă analizăm după banca noastră, aş zice că pe termen scurt totul va depinde de calitatea şi eficienţa gestionării creditelor neperformante. De aceea, să afirm exact că tendinţa se va inversa şi volumul creditelor neperformante va scădea, nu pot. Există mai mulți factori care influențează și riscuri aferente. Printre principalii factori este redresarea situației în sectorul real al economiei, starea financiară a agenților economici, relaţia Republicii Moldova cu donatorii internaționali și partenerii financiari, precum și atractivitatea investițională a Republicii Moldova.

Aș dori să atrag atenția asupra unui alt detaliu esenţial, despre care, de altfel, foarte puțini vorbesc atunci când se discută subiectul raportului creditelor neperformante la totalul portofoliului de credite, și chiar la capitalul băncii. Este vorba despre creditele acordate repetat. Procesul de acordare a acestora pe parcurs s-a încetinit și, în principiu, aproape s-a oprit. Tradițional, atunci când economia se află în ascensiune, băncile acordă împrumuturi, care automat intră în categoria „A” și „B”, volumul de credite neperformante nu pare la fel de semnificativ raportat procentual la portofoliu din cauza aşa-numitei „diluări creditare”.

– Oare nu se reflectă asupra acestui indicator „sensibilitatea excesivă” a bancherilor, care cred că în vremuri de criză, este mai bine să se asigure prin acordarea mai multor resurse pentru fondul de risc decât este necesar?

– Întotdeauna am fost printre acei care susțin o rezervare reală. În conceptul meu aici nu e nevoie de schițe, acestea nu-ar trebui să fie în fiecare bancă normală și sănătoasă, cu un nivel normal de guvernanță corporativă. În această problemă cel mai corect este să ne conducem după cifre reale, nu umflate. Acest lucru este deosebit de important pentru investitori și acționari, care ar trebui să cunoască situația reală din bancă. Deponenţii, aducându-şi economiile la MAIB, analizează situația, o compară cu cea din alte bănci, făcând alegerea potrivită în favoarea băncii noastre. Vreau să remarc nivelul profesional destul de înalt al clienţilor care formează portofoliul de depozite în banca noastră.

De aceea, noi, cei de la MAIB, întotdeauna am abordat realist problema formării fondurilor de risc, fapt care tradițional a caracterizat banca noastră pe piață.

Şi încă un detaliu important. Atât societatea, cât şi investitorii, precum și cei care scriu superficial și neprofesional despre creditele neperformante și bat alarma, dar și cei care, din păcate, citesc și iau în serios această informaţie, trebuie să ia în considerare procesul de migrare a unor astfel de credite.

După o perioadă scurtă de timp, creditele din categoria „C” pot reveni în categoria „B”. Căci dacă am restructurat, prelungit sau modificat termenii și calendarul de rambursare al creditului, acesta ajungând în categoria „C”, peste șase luni, cu condiţia respectării stricte a graficului creditului şi a ratelor, împrumutul revine în categoria „B”.

Rezultă că „gura de aer” propusă clientului de bancă, l-a ajutat să se însănătoşească şi să se încadreze în graficul rambursării creditului.

– Situaţia cu creditele neperformante a influenţat cumva abordarea mai riguroasă a băncii la acordarea creditelor noi?

– Actualmente băncile revizuiesc abordările riscurilor în creditare. Dacă să ne referim la banca noastră, aş remarca tendinţa de diminuare a creditelor mari acordate unui client. Normativul BNM în vigoare stabileşte, că putem acorda credit nu mai mare de 15% din CNT al băncii. Dar în interiorul băncii noi am stabilit limitări proprii la acordarea creditelor clienţilor mari sau unui grup de companii. Practica demonstrează că împrumuturile mici, inclusiv creditele pentru persoanele fizice, de regulă, creează mai puţine probleme pentru bănci. Doar, în cazul în care un client mare se confruntă cu dificultăţi, aceasta imediat se răsfrânge asupra băncii. Politica de creditare trebuie să fie foarte flexibilă, ataşată strâns la condiţiile pieţei şi mediului de afaceri, precum şi riscurilor existente pe piaţă. 

– Iar dacă aceste 15% de la CNT de acordat, să zicem, la 30 persoane?

– Probabilitatea că toate aceste persoane vor întâmpina dificultăţi este destul de mică. Circa cinci din ele ar putea trece în categoria creditelor neperformante, dar în schimb 25 vor rambursa creditele la termen. Este foarte important de calculat şi perceput toate riscurile: riscul de ţară, riscurile de ramură în care activează persoana, riscurile regiunii în care se exportă produsele, precum şi riscurile aferente întreprinderii. Toate acestea în ansamblu trebuie să minimizeze riscul că, în timp, creditul poate deveni neperformant şi cauza clasificarea acestuia de către bancă în categoria „C”.

– Cine anume la MAIB calculează riscurile de credit?

– În banca noastră, cu ajutorul consultanţilor externi a fost creat şi funcţionează cu succes o Diviziune specială a riscurilor. În comun cu subunităţile care au acordat creditul, specialiştii diviziunii respective, la propriu şi la figurat, urmăresc fiecare credit de la data acordării și până la rambursarea integrală. Şi toate procedurile aferente acestui proces de urmărire, la fiecare etapă, sunt complet transparente.

– În anul 2016 economia Republicii Moldova s-a contractat cu 0,5%, în prima jumătate a anului 2016 este înregistrată o creştere a PIB-ului de 1,3%. Potrivit noilor prognoze ale Băncii Mondiale, la finele anului 2016  economia Moldovei va înregistra o creştere de 2,2%. În ce măsura această creştere poate diminua indicatorul creditelor neperformante din portofoliu?

– Agenţii economici trebuie să dispună real de pieţe de desfacere ca să crească exporturile şi încasările valutare din export. Dar pentru aceasta, mediul de afaceri moldovenesc trebuie să genereze produse competitive, micşorând sinecostul acestora. Această abordare, pe care MAIB o promovează întotdeauna printre clienţii săi, deja la prima etapă va influenţa pozitiv situaţia financiară a companiilor, care, în lanţ, se va răsfrânge pozitiv şi la rambursarea creditelor, înviorând economia şi crescând PIB-ul, iar în final – diminuând ponderea creditelor neperformante.

– Pe acest lanţ menţionat un rol important îl are şi costul de creditare, deoarece acesta se răsfrânge în mod direct asupra sinecostului produselor, care urmează a fi competitive.

– Într-adevăr, unul din elementele structurii sinecostului produselor sunt cheltuielile pentru dobânzile la credit. Recent, MAIB a diminuat din nou rata dobânzii la credite cu tocmai 2 puncte procentuale. Şi am făcut aceasta nu doar pentru creditele noi acordate, ci pe întreg portofoliul de credite al băncii. Diminuarea a avut un impact şi asupra condiţiilor de atragere a mijloacelor în depozite. A propos, MAIB a efectuat acest pas deja pentru a şaptea oară, după ce BNM a început să diminueze rata de bază.

– Nu va îngreuna această diminuare a ratelor dobânzilor îndeplinirea de către MAIB a planului la profit?

– Nu. Cred că, în realitate, acest indicator va fi un pic mai mare decât planul, necătînd la faptul că vom constitui fondul de risc pentru toate creditele neperformante ţinînd cont de starea reală a economiei şi de situaţia pe pieţe.

Voi repeta, dar cel mai important este ca împrumuturile neperformante să fie bine gestionate, şi cu timpul, acestea neapărat vor fi rambursate. În caz contrar, în privinţa acestora vor fi iniţiate procedurile respective de recuperare silită a creditelor, în rezultatul cărora are loc rambursarea în capitalul băncii a banilor din fondul de risc.

– Şi totuşi, cum ar trebui să reacţioneze un om simplu la un nivel destul de ridicat al raportului creditelor neperformante la portofoliul de credite, cunoscînd că, în trei bănci, din care au fost sustraşi bani, au fost credite similare?

– Am sentimentul că societatea a ajuns la acel moment, în care este necesară o discuţie profesională despre astfel de credite, ataşîndu-le la situaţia reală în economie. Orice discuţie la acest subiect urmează a fi efectuată cu înţelegerea esenţei creditelor neperformante la nivelul comunităţii bancare, Asociaţiei băncilor şi BNM.

Doresc să accentuez că, personal, împărtăşesc sentimentele şi îngrijorările acelor persoane, care manifestă o precauţie excesivă, aş spune chiar o anumită furie din cauza celor întâmplate în cele trei bănci. Totodată, sunt categoric împotrivă când în cadrul discuţiilor neprofesionale privind creditele neperformante, participanţii la discuţii dramatizează, admiţând ideea greşită că aceasta poate să se asemene cu schemele din cele trei bănci. Este intolerabil acest mod de gândire, deoarece astfel putem distruge tot sistemul bancar.

Într-adevăr, sunt de acord că pot fi întrebări referitor la creditele neperformante, dar acestea pot fi soluţionate în mod obişnuit într-o perioadă anumită de timp. Nu pot cunoaşte situaţia în tot sistemul bancar al ţării, dar dacă ne referim la situaţia în MAIB, toate aceste credite, sută la sută sunt transparente din momentul acordării şi până în prezent, cînd au fost clasificate în categorica neperformante. Dacă creditul este acordat pe un termen de 4 ani, nici la nivel teoretic nu este posibil de estimat 100% din riscuri. Acest fapt este şi mai dificil, dacă nu chiar imposibil, în condiţiile situaţiei economice din Republica Moldova, în regiuni şi pe pieţele externe, pe care se exportă produsele moldoveneşti.

– Permiteţi-mi să precizez, susţineţi că un credit neperformant din MAIB, nici la nivel ipotetic nu poate fi legat de escrocherie sau furt?

– În MAIB acest fapt este categoric exclus. De aceea, recomand ca în cadrul discuţiilor despre credite neperformante, să nu se admită nici voluntar, nici involuntar ideea că poate fi vorba despre un furt similar celui din cele trei bănci. De fapt, nici acolo încă nu s-a stabilit că toate creditele au fost acordate cu încălcări. Deşi, personal, conştientizez că, reieşind din cele întâmplate în sistemul bancar societatea este alarmată. Iar sarcina specialiştilor şi profesioniştilor este de a explica esenţa creditelor neperformante, pentru a nu crea panică şi nelinişte nefondată din cauza neînţelegerii esenţei chestiunii.

Tuturor debitorilor ale căror credite au fost clasificate în categoria neperformante, le este caracteristică aceeaşi situaţie: afacerea a scăzut, nu mai au aceleaşi volume de vânzări ca anterior, rezultatul financiar este negativ. Toate acestea instantaneu conduc la modificarea categoriei creditelor acestor clienţi, fiind atribuită „eticheta” de „neperformante”. Dar acest lucru încă nu înseamnă că împrumutul, pentru care banca dispune de gaj, este 100% nerambursabil.

– În opinia dumneavoastră, pe termen scurt, ce ar putea influenţa pozitiv procesul de creditare în bănci?

– Acum este important ca toţi să depună eforturi pentru a relansa economia. Antreprenorii trebuie să fie încrezuţi în planurile şi acţiunile lor. La moment nu vedem proiecte investiţionale serioase, atât la nivel de ţară, cât şi de afaceri. Eu sper că în curând Guvernul va semna un program cu FMI, vor fi reluate finanţările externe, şi astfel de proiecte vor fi tot mai multe şi în sectorul public şi în cel privat. Acest fapt va permite să schimbăm situaţia privind calitatea portofoliului de credite, atât cu referinţă la volumul creditelor neperformante, cât şi în raport cu portofoliul de credite, indicatori care vor scădea.

– Vă mulţumim pentru interviu!