Acasă Blog Pagina 448

Cele mai profitabile depozite bancare la termen în lei (februarie 2018)

0

Vă prezentăm cele mai atractive oferte ale băncilor licențiate din Republica Moldova pentru depozitele noi la termen în lei (MDL), în vigoare la 06 februarie 2018. Clasamentul nu include depozitele bancare destinate unor categorii aparte de clienți (copii, pensionari sau migranți).

Top depozite 3 luni

4% – dobândă anuală oferită de către Moldova Agroindbank (depozitul Clasic). Nu se permit depuneri suplimentare sau retrageri parțiale înainte de termen. Sold minim – 1.000 MDL.

3,5% – rata dobânzii oferită de depozitele: Serenada (Moldindconbank), Classique (Mobiasbancă), Standard (EuroCreditBank) și Classico (Eximbank). Depuneri suplimentare permite EuroCreditBank. Retrageri parțiale înainte de termen nu permite nici una din cele 4 oferte. Suma minimă de constituire: 500 MDL (Mobiasbancă și EuroCreditBank), 1.000 MDL (Moldindconbank) și 3.000 MDL (Eximbank).

3% – dobândă oferită de FinComBank (depozitul Standard Fix), Moldindconbank (depozitul Maestro) și Victoriabank (depozitul Aniversare 2017). Depuneri suplimentare permite Victoriabank. Retrageri parțiale înainte de termen nu permite nici unul din cele 3 depozite. Rata dobânzii fixă la Moldindconbank și FinComBank. Sold minim – 500 MDL (FinComBank) și 1.000 MDL (Moldindconbank și Victoriabank).

Top depozite 6 luni

5% – dobândă valabilă la depozitele: Clasic (MAIB), Classique (Mobiasbancă) și Standard flotant (FinComBank). Depuneri suplimentare sau retrageri de mijloace bănești înainte de termen nu permite nici unul din cele 3 depozite. Sold minim: 500 MDL (Mobiasbancă și FinComBank) și 1.000 MDL (MAIB).

4,5% – rata dobânzii oferită de depozitele: Serenada (Moldindconbank), Clasic+ (MAIB), Renaissance (Comerțbank), Standard (EuroCreditBank), Clasic BCR (BCR Chișinău), Classico (Eximbank) și Aniversare 2017 (Victoriabank). Depuneri suplimentare permit depozitele oferite de Comerțbank, MAIB, EuroCreditBank, Victoriabank și Moldindconbank. Retrageri parțiale din cont înainte de termen permite MAIB și Victoriabank.

4,25% – dobândă anuală oferită de 2 depozite ale Comerțbank – Gotic și Modern. Depuneri suplimentare și retrageri parțiale înainte de termen permite depozitul Modern. Rata fixă a dobânzii – la depozitul Gotic. Sold minim: 500 – 1000 MDL.

Top depozite 12 luni

6% – dobândă oferită de 4 depozite: Classique (Mobiasbancă), Clasic (MAIB), Standard (EuroCreditBank) și Standard flotant (FinComBank). Depuneri la cont permite EuroCreditBank. Retrageri parțiale înainte de termen nu sunt posibile la nici una din ofertele enumerate. Sold minim: 500 MDL (Mobiasbancă și FinComBank), 1.000 MDL (MAIB) și 2.000 MDL (EuroCreditBank).

5,75% – dobândă anuală oferită de BCR Chișinău (depozitul Clasic BCR) și Comerțbank (depozitul Barocco). Ambele depozite nu permit depuneri sau retrageri de mijloace bănești. Sold minim – 1.000 MDL (Comerțbank) și 5.000 MDL (BCR Chișinău).

5,5% – rata dobânzii disponibilă la multiple bănci: Moldindconbank (depozitul Serenada), Victoriabank (depozitul la card multifuncțional și depozitul Aniversare 2017), Comerțbank (depozitul Renaissance), Eximbank (depozitul Classico) și BCR Chișinău (depozitul Evident BCR). Depuneri suplimentare permit toate depozitele cu excepția Classico de la Eixmbank. Retrageri parțiale înainte de termen sunt posibile la ofertele Victoriabank.

Top depozite 24 luni

7,25% – rata dobânzii oferită de Moldova Agroindbank (depozitele Capital+ cu plata lunară a dobânzii și Clasic). Se permit depuneri suplimentare în cazul depozitului Capital+. Retrageri înainte de termen – nu sunt posibile la nici una din cele 2 oferte. Sold minim – 1.000 MDL.

7% – dobândă accesibilă la Mobiasbancă (depozitul Classique), EuroCreditBank (depozitul Standard), FinComBank (Standard flotant) și MAIB (depozitul Capital+ cu capitalizarea dobânzii). Depuneri suplimentare permite EuroCreditBank și MAIB. Retrageri parțiale înainte de termen nu permite nici unul din cele 4 depozite.

6,75% – rata dobânzii anuală valabilă la depozitul Clasic BCR (BCR Chișinău). Nu se permit depuneri suplimentare sau retrageri parțiale înainte de termen. Sold minim – 5.000 MDL.

Toate ofertele băncilor comerciale privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, banca preferată și alte opțiuni.

JPMorgan, Bank of America și Citigroup interzic achizițiile de monede virtuale cu cardurile de credit

JPMorgan, Bank of America și Citigroup interzic achizițiile de bitcoin și alte monede virtuale cu cardurile lor de credit, transmite profit.ro cu referire la Bloomberg.

JPMorgan a pus în vigoare măsura sâmbătă, pentru că, potrivit purtătorului de cuvânt al acesteia, Jane Rogers, banca nu vrea să suporte riscurile asociate cu tranzacțiile respective.

Bank of America a început de vineri să refuze tranzacțile cu cardurile băncii pe platformele de tranzacționare a monedelor virtuale. Măsura se aplică tuturor cardurilor de credit personale și de afaceri ale clienților, dar nu și cardurilor de debit, a explicat purtătorul de cuvânt al băncii, Betty Riess.

Vineri seara, și Citigroup a anunțat că va opri toate achizițiile de monede virtuale efectuate cu cardurile de credit ale băncii.

”Vom continua să ne revizuit politică în funcție de evoluția pieței”, a spus purtătorul de cuvânt al Citigroup, Jennifer Bombardier.

Achizițiile de monede virtuale pot crea mari probleme băncilor, dacă clienții fac plasamente nerentabile și nu mai pot să își plătească datoriile. Există și riscul ca hoții să folosească carduri furate sau bazate pe identități furate pentru a cumpăra monede virtuale.

În plus, autoritățile de reglementare cer băncilor să monitorizeze tranzacțiile clienților pentru a preveni spălarea de bani, ceea ce nu este ușor dacă dolarii sunt convertiți în monede virtuale.

Bitcoin a pierdut jumătate din valoare, începând din 18 decembrie, coborând vineri sub nivelul de 8.000 de dolari, pentru prima oară din luna noiembrie. Declinul are loc pe fondul creșterii probabilității ca autorități de reglementare din întreaga lume să restricționeze tranzacțiile cu monede virtuale, al temerilor legate de manipulare a prețurilor și al interdicției impuse de Facebook publicității pentru monede virtuale și pentru ofertele inițiale pentru acestea.

Interzicerea de către bănci a achizițiilor de monede virtuale cu cardurile lor poate accentua presiunile, fiind mai dificil pentru cei interesați de aceste plasamente să facă investiții.

Mastercard a anunțat săptămâna trecută că volumul tranzacțiilor efectuate de clienți în străinătate a crescut cu 22% în acest an, parțial datorită utilizării cardurilor pentru cumpărarea de monede virtuale. Compania a avertizat că tendința încetinește deja, odată cu scăderea prețurilor acestor monede.

$1,2 miliarde – volumul transferurilor de peste hotare efectuate în 2017 în favoarea persoanelor fizice din Moldova

0

În 2017 volumul total al transferurilor bancare de mijloace bănești din străinătate în favoarea persoanelor fizice din Republica Moldova a constituit 1,199.97 milioane dolari SUA, anunță un comunicat de presă al Băncii Naționale a Moldovei (BNM). 

85,2% din transferuri au fost efectuate prin sisteme de remitere de bani (în USD, EUR și RUB), în principal, fără deschiderea conturilor bancare, iar 14,8% sunt transferuri bancare (în diverse valute) prin sistemul SWIFT.

Valoarea în USD a transferurilor totale din anul 2017 s-a majorat cu 11,2% comparativ cu anul 2016 (1,079.24 mil. USD), inclusiv cu 0.6 puncte procentuale ca urmare a aprecierii EUR și RUB față de USD. Majorarea reală a valorii transferurilor totale constituind 10,6%.

În anul 2017 structura valutară a transferurilor (recalculate în USD) a fost următoarea: USD –  570.54 mil., EUR – 522.37 mil., RUB – 94.40 mil. și alte valute 12.66 mil.

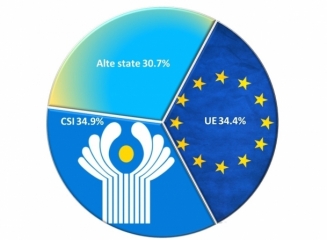
Pe parcursul anilor 2012 – 2017, transferurile în favoarea persoanelor fizice din CSI au avut o tendință de diminuare, iar cele din UE, invers, o tendință de majorare. Astfel, în perioada de referință, transferurile în favoarea persoanelor fizice din aceste două zone economice au înregistrat ponderi relativ egale.

Transferurilor din CSI le-a revenit ponderea de 34.9%, în creștere cu 4.3% comparativ cu anul 2016. Transferurile din UE au înregistrat o pondere de 34.4%, în creștere cu 20.3% comparativ cu 2016.

Sursa grafic: BNM.

Transferurile din alte state, exceptând CSI și UE, au constituit 30.7% în 2017 și 31.0% în 2016. În anii 2017 și 2016, ponderea transferurilor din Israel, SUA și Turcia au constituit, respectiv, 85.5 și 82.5% din totalul pe alte state.

Transferurile din CSI provin în special din Rusia, care dețin o pondere absolută de 96.2%. Transferurile din alte state ale CSI au următoarele ponderi: Ucraina – 1.3%, Kazahstan – 1.0%, Belarus – 0.5%, Azerbaidjan – 0.3%, Uzbekistan – 0.3% și restul statelor CSI – 0.4%.

În cadrul transferurilor din UE, transferurile din Italia au cea mai mare pondere, de 34.9%, urmate de transferurile din Regatul Unit al Marii Britanii și al Irlandei de Nord (14.0%), Germania (13.9%), Franța (8.1%), Spania (3.3%), Irlanda (3.0%), Polonia (2.8%), Cehia (2.6%), Portugalia (2.5%), România (2.4%), Belgia (2.1%), Cipru (1.8%) și Grecia (1.3%).

În distribuția pe state a provenienței transferurilor în favoarea persoanelor fizice, de remarcat transferurile din Rusia cu o pondere de 33.6% (402.63 mil. USD) din total (în scădere cu 2.4 puncte procentuale comparativ cu 2016).

De asemenea, de menționat transferurile din următoarele state:

  • Israel – 17.1% (205.02 mil. USD);
  • Italia – 12.0% (143.83 mil. USD);
  • SUA – 7.9% (95.13 mil. USD);
  • Regatul Unit al Marii Britanii și al Irlandei de Nord – 4.8% (57.88 mil. USD);
  • Germania – 4.8% (57.56 mil. USD);
  • Franța – 2.8% (33.60 mil. USD);
  • Turcia – 1.3% (15.30 mil. USD);
  • Spania – 1.1% (13.74 mil. USD);
  • Irlanda – 1.0% (12.31 mil. USD);
  • Polonia – 0.9% (11.39 mil. USD);
  • Cehia – 0.9% (10.64 mil. USD);
  • Portugalia – 0.9% (10.33 mil. USD);
  • România – 0.8% (10.10 mil. USD);
  • Belgia – 0.7% (8.53 mil. USD);
  • Emiratele Arabe Unite – 0.6% (7.77 mil. USD);
  • Cipru – 0.6% (7.43 mil. USD);
  • Canada – 0.6% (6.63 mil. USD);
  • Ucraina – 0.4% (5.28 mil. USD);
  • Grecia – 0.4% (5.20 mil. USD);
  • Kazahstan – 0.4% (4.33 mil. USD).

Sursa diagramă: BNM.

În anul 2017 comparativ cu anul 2016, structura valutară anuală a transferurilor prin sistemele de remitere de bani a fost caracterizată prin diminuarea cotei deținute în RUB cu 3.8 puncte procentuale, până la 9.2%, și majorarea ponderii deținute în EUR cu 4.4 puncte procentuale, până la 40.9%. Ponderea în dolari SUA a înregistrat o diminuare relativ nesemnificativă de 0.6 puncte procentuale, până la 49.9%.

Euro Credit Bank a deschis uşile unui nou oficiu în sectorul Rîşcani din Chişinău

0

Banca comercială Euro Credit Bank a deschis uşile unui nou oficiu în sectorul Rîşcani din Chişinău.

La inaugurarea filialei au fost prezenţi atât reprezentanţii băncii cât şi cei mai fideli clienţi.

Noul sediu a fost dotat cu tehnologii performante, dar cel mai important cu personal calificat şi profesionist.

Cei prezenţi la inaugurare le-au mulţumit pentru faptul că este o bancă de încredere. Anul trecut, Euro Credit Bank a împlinit 25 de ani de activitate.

Euro Credit Bank şi-a început activitatea în Republica Moldova în 1992. Acum acesta se bucură de opt sucursale pe întreg teritoriul ţării şi 45 de birouri care prestează servicii bancare. Până la sfârşitul anului reprezentanţii băncii dau asigurări că vor mai deschide oficii şi în alte sectoare ale Capitalei cît şi republică pentru a fi mai aproape de clienţi.

Noua filială Euro Credit Bank este situată la următoarea adresă – mun. Chișinău, bd Moscovei 15/7. 

Vedeți în continuare imagini foto și video de la deschiderea acesteia.


Băncile din Uniunea Europeană se vor confrunta în 2018 cu cele mai dure teste de stres

Băncile din Uniunea Europeană (UE) se vor confrunta anul acesta cu cele mai dure teste de stres, care vor analiza capacitatea lor de a face faţă şocurilor, inclusiv impactul ieşirii Marii Britanii din blocul comunitar, a anunţat recent Autoritatea Bancară Europeană (EBA).

Rezultatele testelor la care vor lua parte principalele 48 de bănci (care reprezintă aproximativ 70% din totalul activelor bancare din UE) vor determina cerinţele privind capitalul ce vor fi stabilite de Banca Centrală Europeană (BCE), care supervizează 33 dintre ele (cele din zona euro).

Cel mai dur scenariu al testelor de stres include recesiuni în UE în 2018 şi în 2019, apoi revenirea la o creştere de 0,7% în 2020. Testele de stres se bazează pe o scădere a inflaţiei la 1,9%, o creştere a şomajului cu 3,3% şi un declin al preţului la locuinţe cu aproximativ 19%, toate aceste evoluţii până în 2020, scrie economica.net cu referire la Bloomberg şi Reuters.

„Testele de stres au ca obiectiv să furnizeze autorităţilor de supervizare, băncilor şi altor participanţi la pieţele financiare o analiză consistentă care să compare şi să evalueze rezistenţa băncilor din UE la şocurile economice”, se arată în comunicatul EBA.

Pentru prima dată, testele din UE vor reflecta noile standarde internaţionale de contabilitate (IFRS 9) care forţează băncile să constituie noi tipuri de provizioane pentru credite, în cazul în care acestea devin neperformante.

Testele vor arăta cum fac faţă băncile unui declin general al economiei, volatilităţii sporite de pe pieţe şi incertitudinilor politice care, teoretic, ar putea apărea în urma ieşirii Marii Britanii din blocul comunitar, în martie 2019.

Energbank convoacă Adunarea Generală Extraordinară a Acționarilor pentru a schimba Consiliul băncii

0

Despre acest fapt anunță banca prin intermediul unui comunicat plasat pe site-ul oficial.

Adunarea Generală Extraordinară a Acționarilor Energbank va avea loc în data de 05 martie 2018.

Forma de ținere a adunării – prin corespondență.

Ordinea de zi prevede 2 puncte:

  1. Сu privire la demisia membrilor Consiliului Băncii;
  2. Cu privire la alegerea membrilor Consiliului Băncii.

Actualii membrii al Consiliul băncii sunt: Tonciuc Vladimir, Usatii Valerii, Pop MIhail, Cecetova Natalia, Maximenco Galina, Covanji Natalia și Dimov Ghennadi.

Conform site-ului energbank.com, acționarii băncii sunt:

Pentru mai multe detalii privind desfășurarea adunării acționarilor vedeți în continuare anunțul integral al băncii.

„În conformitate cu Hotărîrea Consiliului Băncii (proces-verbal nr.4 din 30.01.2018), Сomitetul de Conducere Vă aduce la cunoştinţă decizia privind convocarea Adunării Generale extraordinare prin corespondentă a acţionarilor, care va avea loc la data de 05.03.2018, ora 10.00 în sediul central al Băncii pe adresa: mun. Chișinău, str. Tighina 23/3.

Ordinea de zi:

  1. Сu privire la demisia membrilor Consiliului Băncii.
  2. Cu privire la alegerea membrilor Consiliului Băncii.

Informaţia suplimentară:

  • adunarea va avea loc prin corespondentă cu utilizarea buletinului de vot;
  • lista acţionarilor, care au dreptul să participe la adunare este întocmită de societatea de registru “Grupa Financiară” la data de 30.01.2018;
  • acţionarii, care deţin cel puţin 5%  din acţiunile cu drept de vot ale Băncii au dreptul de a prezenta cereri cu privire la propunerea candidaţilor pentru alegerea membrului Consiliului Băncii conform prevederilor art.52 al Legii privind societăţile pe acţiuni nu mai tîrziu de 20 zile pînă la data ţinerii AGA.
  • acţionarii pot lua cunoştinţă cu materialele privind ordinea de zi la oficiul central al Băncii, începînd cu 22.02.2018  în zilele de lucru, de la orele 9-00 pînă la 16-00, pe adresa: mun. Chişinău, str. Tighina 23/3, sala de ședinţe;
  • rezultatul votului va fi publicat pe pagina web a Băncii şi în ziarul „Capital Market” în decurs de 7 zile din data desfăşurării adunării;
  • informaţii suplimentare la telefonul (373-22) 858-038, 264-738.

Pentru participarea la adunare acţionarii vor prezenta personal sau prin postă buletinele de vot completate si semnate, la sediul central al Băncii pe adresa: MD–2001, mun. Chişinău, str. Tighina 23/3, of 501.

Termenul limită de returnare a buletinului de vot – pînă la data de 05.03.2018, ora 10.00 .

Buletinul de vot va fi autentificat notarial sau de către administrația organizației de la locul de muncă, de studii sau de trai al acționarului persoană fizică, pentru pensionari – de organul de asistentă socială de la locul de trai (art. 62 (4), 57 (5) Legea privind societăţile pe acţiuni).”

BNM menține rata de bază la nivelul actual de 6,5% anual

0

Decizia a fost luată de către Comitetul Executiv al Băncii Naționale a Moldovei în cadrul ședinței de astăzi, 30 ianuarie 2018.

De asemenea decizia de politică monetară vizează și menținerea ratelor de dobândă la creditele și depozitele overnight.

Deciziile adoptate de Comitetul executiv al Băncii Naționale a Moldovei, în cadrul ședinței din 30 ianuarie 2018:

1. Se menține rata de bază aplicată la principalele operațiuni de politică monetară pe termen scurt la nivelul actual de 6.5% anual.

2. Se mențin ratele de dobândă:

  • la creditele overnight la nivelul actual de 9.5% anual;
  • la depozitele overnight la nivelul actual de 3.5% anual.

3. Se menține norma rezervelor obligatorii din mijloace atrase în lei moldovenești și în valută neconvertibilă la nivelul actual de 40.0% din baza de calcul.

4. Se menține norma rezervelor obligatorii din mijloace atrase în valută liber convertibilă la nivelul actual de 14.0% din baza de calcul.

Următoarea ședință a Comitetului Executiv al BNM cu privire la politica monetară va avea loc pe data de 01 martie 2018.

Vedeți imagini video cu decizia prezentată de Vladimir Munteanu, prim-viceguvernator al Băncii Naționale a Moldovei.

youtube placeholder image

BNM a stabilit 6 priorități ale supravegherii bancare în 2018

0

Ținând cont de riscurile și provocările cu care se confruntă sectorul bancar autohton, planul de reforme agreat cu Fondul Monetar Internațional, precum și modificările reglementării în domeniul supravegherii bancare în contextul implementării Acordului de Asociere între Republica Moldova și Uniunea Europeană, Banca Națională a Moldovei a stabilit următoarele domenii prioritare ale supravegherii bancare în anul 2018:

  1. Transparența acționarilor;
  2. Implementarea cerințelor BASEL III prin axarea pe guvernanța internă a băncii și pe managementul riscului;
  3. Riscul de credit;
  4. Expunerile față de persoanele afiliate;
  5. Riscul asociat tehnologiilor informațiilor și comunicațiilor (TIC);
  6. Combaterea spălării banilor și finanțării terorismului.

Transparența acționarilor

Transparența acționarilor este unul din elementele de bază pentru stabilirea unei guvernări corporative solide la nivelul sectorului bancar și atragerea investitorilor ce corespund înaltelor cerințe de calitate. Pe parcursul anului 2017, în cadrul realizării atribuțiilor de monitorizare a transparenței acționarilor, BNM a aplicat sancțiuni sub formă de amendă unor deținători de cote substanțiale în capitalul social la două bănci licențiate.

În anul 2018, Banca Națională va continua exercițiul de transparentizare inițiat anterior și va colabora cu instituțiile abilitate ale statului și cu autorități de supraveghere din afară țării pentru finalizarea controlului tuturor proprietarilor finali ai băncilor moldovenești. În particular, BNM va continua efortul consolidat în vederea asigurării că acțiunile celor mai mari bănci să fie deținute de către investitori ce corespund criteriilor de calitate și transparență

Implementarea cerințelor BASEL III prin axarea pe guvernanța internă a băncii și pe managementul riscului

a) Verificarea corespunderii activității băncilor noilor standarde prudențiale (Pilonul I)

O altă prioritate o constituie verificarea atât în cadrul controalelor pe teren cât și din informația disponibilă din oficiu a corespunderii activității băncilor prevederilor legale în contextul implementării standardelor Basel III. Astfel, vor fi verificate rapoartele prezentate de bănci conform cadrului de raportare COREP/FINREP, precum și corespunderea regulamentelor interne elaborate în contextul noului cadru legislativ.

b) Procesul de supraveghere și evaluare (Pilonul II)

Banca Naţională a Moldovei va asigura verificarea cadrului de administrare a activității, a strategiilor, proceselor şi mecanismelor implementate de fiecare bancă, pentru respectarea dispozițiilor noii legi și ale actelor normative emise în aplicarea acesteia şi va realiza propria evaluare a riscurilor la care sunt expuse băncile.

Totodată, BNM va solicita băncilor să dispună de un cadru riguros de administrare a activității, care să includă o structură organizatorică clară cu linii de responsabilitate bine definite, transparente şi coerente, procese eficace de identificare, administrare, monitorizare şi raportare a riscurilor la care sunt sau ar putea fi expuse, un proces de evaluare a adecvării capitalului la riscuri (ICAAP), stres-teste, mecanisme adecvate de control intern, inclusiv proceduri administrative şi contabile stricte. O atenție sporită va fi acordată deciziilor manageriale ale băncilor, existenței comitetelor specializate ale consiliilor băncilor, corespunderii la nivel colectiv și individual a cunoștințelor și aptitudinilor membrilor organelor de conducere, persoanelor cu funcții cheie, etc. La prima etapă, BNM a solicitat tuturor băncilor să realizeze o autoevaluare a guvernanței corporative și să întreprindă toate măsurile necesare  pentru conformarea cu cadrul legal..

Riscul de credit

În structura activelor ponderea cea mai mare îi revine portofoliului de credite, care la 31.12.2017 a constituit 42,3%. Anul 2017 a fost caracterizat prin probleme aferente ponderii înalte a creditelor neperformante în totalul creditelor (18,5%).

Astfel, ca și în anul precedent, în 2018 riscul de credit rămâne a fi cel mai semnificativ și important domeniu al  priorităților de supraveghere. În particular, o atenție sporită se va acorda  creării în timp util a reducerilor pentru pierderi la active și angajamente condiționale, diminuării nivelului creditelor neperformante, managementului și practicilor de evaluare a garanțiilor, precum și politicilor de renegociere a creditelor existente.

De asemenea, BNM va evalua cadrul de gestionare a riscului de credit, analizând minuțios procedurile, politicile, strategiile și practicele băncilor, în contextul identificării, cuantificării, monitorizării și diminuării în timp a acestuia.

Concomitent, BNM va examina zilnic din oficiu portofoliul de credite al fiecărei bănci în baza Registrului Riscului de Credit cu scopul  supravegherii și identificării practicilor imprudente.

De asemenea, va fi efectuată în continuu identificarea grupurilor de persoane acționând concertat în vederea raportării reale a expunerilor “mari” și conformării acestora limitelor prudențiale stabilite.

Expunerile față de persoanele afiliate

Pe parcursul anului 2017, Banca Națională a Moldovei și-a intensificat eforturile pentru identificarea persoanelor afiliate băncilor. În acest context, implementarea modificărilor Regulamentului privind tranzacțiile băncii cu persoanele sale afiliate a contribuit la efortul băncilor de a-și identifica persoanele afiliate lor, precum și tranzacțiile acestora. Totodată, BNM i-a fost acordat dreptul să prezume persoanele afiliate băncilor. În plus, a fost ajustat Registrul Riscului de Credit, ceea a făcut posibilă colectarea caracteristicilor de prezumție într-o singură bază de date în cadrul controalelor pe teren.

Pe parcursul anului 2017 a fost efectuată analiza expunerilor față de persoanele afiliate la cele mai mari trei bănci cu asistența unei societăți internaționale de audit, în timp ce analiza expunerilor în băncile care nu au o importanță sistemică este efectuată de inspectorii BNM în cadrul controalelor complexe pe teren.

Pe parcursul anului 2018, Banca Națională a Moldovei va continua procesul de identificare a persoanelor afiliate și de examinare a tranzacțiilor băncii cu acestea (inclusiv care întrunesc unele caracteristici ce denotă o posibilă afiliere), fapt ce va facilita urmărirea respectării de către bănci a prevederilor legale aferente tranzacțiilor menționate, inclusiv a limitelor prudențiale aferente expunerilor față de acestea. De asemenea, BNM va elabora un ghid cu privire la gestionarea riscurilor ce țin de părțile afiliate pentru a ajuta băncile să-și fortifice procesele interne. Suplimentar, BNM va adopta metodologia și procedurile interne pentru situațiile în care se prezumă expunerea băncii la părțile afiliate. În baza acestor măsuri și a rezultatelor evaluării părților afiliate efectuate, băncilor li se va cere să prezinte planuri de acțiuni, cu termene concrete de realizare, care să asigure conformarea deplină cu deciziile adoptate de Comitetul executiv al BNM vizând remedierea situației ce ține de părțile afiliate.

Riscul asociat tehnologiilor informațiilor și comunicațiilor (TIC)

Riscul asociat tehnologiilor informațiilor și comunicațiilor (TIC), îndeosebi riscul cibernetic, rămâne a fi una din prioritățile de bază ale supravegherii pe parcursul anului 2018, deoarece materializarea acestuia  poate conduce la întreruperea activității bancare, compromiterea confidențialității și integrității informațiilor. Aceste riscuri pot genera cheltuieli semnificative și pot influența negativ imaginea băncii.

În legătură cu dezvoltarea continuă a acestora, în scopul asigurării securității informațiilor, protejării clienților și băncilor de eventuale fraude, prevenirea atacurilor cibernetice, Banca Națională a Moldovei a solicitat băncilor în anul 2017 efectuarea unui audit extern complex în domeniul TIC și prezentarea rezultatelor acestuia până la data de 31.03.2018. Pentru a se asigura că exercițiul va decurge uniform pentru toate băncile, Banca Națională a Moldovei a elaborat un set de cerințe minime cu privire la ariile ce vor fi evaluate și procesele principale asupra cărora urmează să-și expună opinia.

Auditul extern complex în domeniul TIC va permite de a evalua adecvarea sistemelor informaționale și continuitatea activității și va determina dacă băncile dispun de sisteme de management al securității informației (SMSI) conform actelor legale și de reglementare (inclusiv recomandările BNM) în domeniul tehnologiilor informaționale și securității informației în vigoare. Pe viitor, BNM  va continua să întreprindă  măsuri menite să prevină și să limiteze riscul asociat tehnologiilor informațiilor și comunicațiilor (TIC).

Combaterea spălării banilor și finanțării terorismului

Pe parcursul anului 2018, BNM se va axa pe implementarea cerințelor noii Legi privind prevenirea și combaterea spălării banilor și finanțării terorismului, aprobată la 22.12.2017, și va asigura modificarea cadrului normativ secundar, în special, a regulamentelor și recomandărilor aferente domeniului. Totodată, BNM va realiza acțiunile ce-i revin conform Planului de măsuri aprobat prin Hotărârea Guvernului în anul 2017 de reducere a riscurilor identificate în domeniul combaterii spălării banilor și finanțării terorismului.

De asemenea, BNM va verifica, dacă  băncile și alte entități monitorizate respectă legislația în domeniu, aplică adecvat politicile de cunoaștere a clienților și măsurile de precauție sporită,  monitorizează tranzacțiile etc. și va informa în timp util autoritatea responsabilă de prevenirea și combaterea spălării banilor și finanțării terorismului despre riscurile identificate.

Totodată, Banca Națională va întreprinde măsuri de supraveghere ca  băncile și entitățile monitorizate să-și consolideze sistemul de control intern în scopul asigurării capacității acestora de a identifica și evalua corespunzător riscurile de spălare a banilor și finanțare a terorismului. În acest context, vor fi organizate instruiri corespunzătoare și vor fi furnizate materiale și informații necesare pentru a ajuta la identificarea tipologiilor de spălare a banilor și finanțare a terorismului. Suplimentar, BNM va continua eforturile de îmbunătățire a supravegherii la distanță, prin implementarea unui instrument TI și va intensifica inspecțiile pe teren în scopul stabilirii gradului de conformare a băncilor și entităților monitorizate cu normele aferente domeniului prevenirii și combaterii spălării banilor și finanțării terorismului.

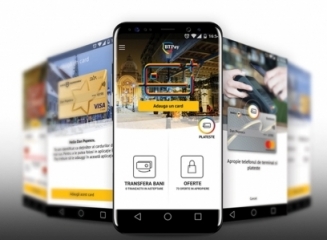
Banca Transilvania lansează BT Pay, primul wallet din România care permite plăți contactless

Banca Transilvania lansează BT Pay, aplicație de tip wallet pentru cumpărături și transfer de bani cu telefonul. Acesta devine portofel digital, schimbând experiența la cumpărături pentru clienții BT care au card de debit sau de credit Visa sau Mastercard, dar și cea de a trimite bani.

Aplicația poate fi descărcată din Google Play Store sau App Store, pe smartphone-uri cu Android și iOS și presupune adăugarea în format digital a cardurilor.

Lansarea marchează doua premiere: BT Pay este primul wallet din România care permite plăți contactless, bazat pe tehnologie inteligentă de plată Visa Token Service și MasterCard Digital Enablement Service, respectiv este primul portofel digital din Europa de Sud-Est care folosește serviciul token al Visa.

BT Pay înseamnă colecția de accesorii de plată pe care Banca Transilvania le-a lansat pînă acum – stickerul, ceasul și brățara contactless -, iar incepând cu 29 ianuarie 2018, și aplicația wallet.

Cu ajutorul BT Pay, clienții BT pot realiza următoarele:

  • plăți în țară și în străinătate, prin aproprierea smartphone-ului de terminelele contactless ale comercianților, funcționalitate valabila pentru smartphone-urile cu sistem de operare Android, sistemul iOS nepermițând accesul NFC (Near Field Communication) pentru terțe aplicații;
  • transfer de bani între cardurile proprii și către alte persoane care au card BT;
  • consultarea detaliilor despre tranzacțiile realizate cu cardul BT, soldul și, in cazul cardurilor de credit, sumele lunare de plată și punctele de loialitate STAR acumulate;
  • accesarea ofertelor băncii și campaniilor partenerilor BT din programul STAR, dedicat celor care au carduri de cumpărături de la Banca Transilvania.

Partenerii Băncii Transilvania pentru dezvoltarea BT Pay sunt: Visa; Mastercard; Endava, companie britanica de servicii și soluții IT cu o prezență puternică în România și Inside Secure, lider global în securitatea dispozitivelor mobile.

Ömer Tetik, Director General Banca Transilvania a declarat:

„Prin BT Pay dorim să oferim clienților experiențe noi atunci când sunt la cumpărături, când doresc să trimită bani sau să verifice tranzacțiile făcute cu cardul BT. Apetitul clienților băncii noastre pentru cumpărăturile contactless este tot mai mare, creșterea fiind de peste 350% în decembrie 2017, față de decembrie 2016. De asemenea, fiecare secundă înseamnă 5 tranzacții realizate cu unul dintre cele 20 de carduri din oferta noastră. Lansarea BT Pay un pas mare pe care banca îl face pentru a oferi clienților servicii digitale”.

Banca Transilvania este liderul pieței cardurilor din România, cu peste 3 milioane de carduri în portofoliu și peste 20% cota de piață privind volumele tranzacționate cu cardul.

Banca Centrală Europeană a retras în ultimele 6 luni 363.000 de bancnote euro contrafăcute

Aproximativ 363.000 de bancnote euro contrafăcute au fost retrase din circulație în semestrul II 2017, cifră care reprezintă o creștere de 9,7% față de semestrul I 2017 și de 2,8% față de semestrul II 2016. 

Probabilitatea de a primi o bancnotă contrafăcută este foarte redusă. Numărul bancnotelor contrafăcute rămâne foarte scăzut, raportat la cel al bancnotelor autentice aflate în circulație, care a înregistrat o creștere constantă, anunță Banca Centrală Europeană.

În anul 2017, de exemplu, numărul și valoarea bancnotelor euro aflate în circulație au crescut cu aproximativ 5,9% și, respectiv, 4,0%. În prezent, există peste 21 de miliarde de bancnote euro în circulație, cu o valoare totală de peste 1.100 de miliarde EUR.

În semestrul II 2017 bancnotele de 20 EUR și de 50 EUR au continuat să înregistreze cel mai mare număr de contrafaceri. Cumulate, ponderile acestora au reprezentat aproximativ 85% din numărul total al bancnotelor contrafăcute.

Cele mai multe (97,8%) dintre bancnotele contrafăcute au fost identificate în țări din zona euro. Circa 1,7% au provenit din state membre ale UE din afara zonei euro și 0,5% din alte regiuni ale lumii.