Acasă Blog Pagina 436

BNM a aprobat primele regulamente pentru trecerea la Basel III

0

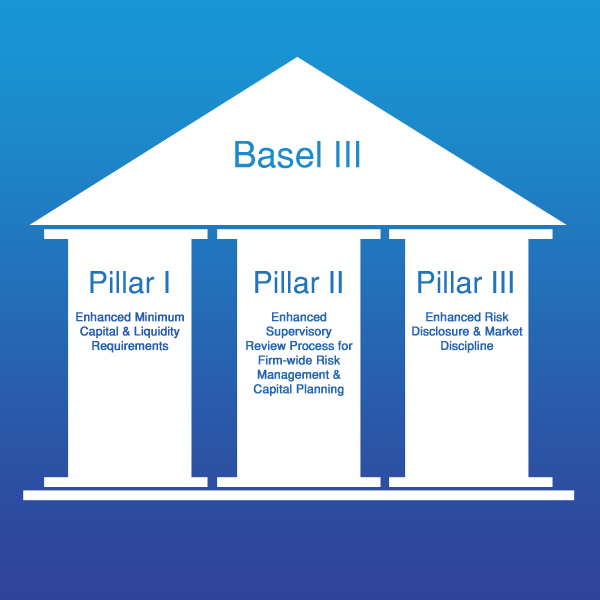
Comitetul executiv al Băncii Naționale a Moldovei (BNM) a aprobat un set de acte normative pentru punerea în aplicare, la prima etapă, a Legii privind activitatea băncilor, conform cerințelor Basel III și armonizat cu reglementările Uniunii Europene în domeniu, cunoscute cu denumirea Pachet CRD IV/CRR.

Astfel, au fost adoptate nouă regulamente, care se referă la fondurile proprii ale băncilor și cerințele de capital, amortizoarele de capital ale băncilor, tratamentul riscului de credit pentru bănci potrivit abordării standardizate, tehnicile de diminuare a riscului de credit utilizate de bănci, tratamentul riscului operațional pentru bănci potrivit abordării de bază și abordării standardizate, tratamentul riscului de piață potrivit abordării standardizate, tratamentul riscului de decontare/livrare pentru bănci, calculul de către bănci al ajustărilor specifice și al ajustărilor generale pentru riscul de credit, precum și Regulamentul cu privire la auditul extern al băncilor.

Totodată, a fost aprobată Instrucțiunea cu privire la prezentarea de către bănci a rapoartelor COREP în scopuri de supraveghere și modificată Instrucțiunea cu privire la modul de întocmire și prezentare de către bănci a rapoartelor în scopuri prudențiale.

Noile documente pun un accent sporit pe disponibilitatea capitalului pentru a acoperi riscurile din activitatea băncilor și introduc noi cerințe față de structura acestuia. Suplimentar, sunt stabilite cerințe față de pragurile minime de capital pe niveluri în funcție de calitate. Structura activelor ponderate la risc a fost revăzută, pentru o mai bună captare a riscurilor. Astfel,  activelor mai sigure li se atribuie o alocare de capital mai scăzută, în timp ce activele cu grad de risc sporit primesc o pondere mai mare și, respectiv, implică o cerință mai mare de capital.

Ca principiu nou al reglementării, Basel III prevede acoperirea cu capital a mai multor tipuri de risc față de cele care erau acoperite de Basel I, și anume a riscului de piață și a celui operațional. Alte riscuri urmează a fi acoperite prin metode interne de gestiune. În consecință, băncile trebuie să mențină un cadru de administrare a riscurilor, care include politici şi proceduri de administrare, identificare, evaluare, monitorizare şi control în timp util al riscurilor.

În paralel, Basel III introduce noi norme menite să sporească eficacitatea supravegherii riscurilor de către organul de conducere al băncii, precum și din partea BNM.

MAIB – modelul business-ului de succes

0

Colectivul BC ”Moldova Agroindbank” S.A. (MAIB), condus de Preşedintele Comitetului de Conducere Serghei Cebotari, este pregătit pentru a face faţă noului mediu concurenţial creat odată cu intrarea băncilor străine pe piaţă.

„Concurenţa nu este un impediment pentru noi, deoarece noi suntem acasă, avem cea mai profesionistă echipă şi cunoaştem la perfecţie particularităţile şi avantajele pieţei noastre. Mai mult ca atât, banca e atât de bine capitalizată încât poate concura de la egal la egal, ceea ce a caracterizat MAIB dintotdeauna”, – a declarat top managerul băncii, care a obţinut recent un al doilea mandat de cinci ani în această funcţie.

Într-un interviu oferit în exclusivitate publicației economice „Logos-press”, bancherul a subliniat că una din sarcinile echipei sale manageriale este ca banca lider, care are un personal de peste 2300 angajaţi, să valorifice la maxim imensul potenţial al MAIB.

– Domnule Cebotari, în ultimul timp, pentru reprezentarea grafică a conjuncturii pieţei din Moldova sunt caracteristice două particularităţi: lichiditatea în creştere a băncilor şi soldul în scădere al creditelor, curbele cărora se mişcă în direcţii opuse. Cum poate fi modificat vectorul la lichiditate dinspre creştere spre reducere,  iar la soldul creditelor de la descreştere spre creştere?

– Serghei Cebotari: Este o sarcină dificilă, soluţionarea căreia depinde nu doar de bănci, ci şi de situaţia din sectorul real al economiei şi de metamorfozele şi reformele care se produc în acesta. Conform ultimelor date, în prezent pe piaţă sunt peste 9 miliarde lei neantrenaţi în economie, ceea ce vorbeşte despre o lichiditate excesivă a băncilor. E clar că băncile au nevoie de proiecte viabile din partea business-ului, care, în urma evaluării riscurilor, să poată fi creditate. Moldova Agroindbank lucrează intens cu clienţii cu care avem relaţii temeinice, de lungă durată, inclusiv cu cei corporativi, şi în primul rând, cu cei cointeresaţi să-şi dezvolte afacerea şi să beneficieze de finanţare.

În accepţia clasică, resursele trebuie canalizate în sectorul real al economiei, care cu ajutorul creditelor sporeşte producţia de mărfuri şi servicii, ceea ce are un impact pozitiv asupra Produsului Intern Brut (PIB). În condiţiile în care avem lichidităţi înalte, banca noastră este mai receptivă ca niciodată la apariţia noilor întreprinderi, construcţia noilor obiecte, lansarea noilor proiecte în sectorul agrar, precum şi la necesităţile sferei de creditare a consumului. În special, în această serie, iese în evidenţă linia de produse retail, elaborate şi propuse de către MAIB clienţilor, finanţarea cărora a sporit semnificativ în structura portofoliului băncii.

– Cât de palpabil a fost impulsul dat creditării ipotecare prin desfăşurarea programului de stat „Prima Casă”?

– MAIB a oferit deja peste 20 de credite „Prima Casă” pentru procurarea de către  tinerele familii a propriului spaţiu locativ. Suma totală a acestor credite a depăşit 11 mln. de lei, şi cam tot atâtea se află în proces de examinare. Presupun, că din toate creditele acordate de sistemul bancar în cadrul acestui program, care este unul oportun şi solicitat de piaţă, cota MAIB depăşeşte 30%.

– Având în vedere particularităţile economiei RM, agrarienii reclamă dificultăţi în finanţarea lucrărilor agricole. Care este situaţia în prezent, când lichiditatea băncilor este excesivă, în ce măsură le sunt  satisfăcute necesităţile?

– Agricultura rămâne un domeniu strategic pentru economia noastră. Însă acum trebuie să punem accentul pe cultivarea producţiei agricole de calitate pentru a facilita exportul ei. Cultivarea produselor ecologic pure permite sporirea capacităţii de export a ţării, cota căruia în ţările din Uniunea Europeană este în continuă creştere şi deja a depăşit 65%. Pentru noi este foarte important să lucrăm cu acest sector al economiei, deoarece toată producţia realizată aici, este vandabilă. Iar aceasta înseamnă, că riscurile creditării acestui sector sunt semnificativ mai mici.

Prezenţa noastră în sectorul agrar este specificată în strategia de dezvoltare, care prevede extinderea cotei MAIB în agricultură, unde este concentrată o mare parte a clienţilor noştri, mulţi din care sunt clienţi corporativi ai MAIB. Bunăoară, dacă este vorba doar despre cultivarea culturilor agricole, acestui segment îi revin 10% din portofoliu.

– Aceasta este mult sau puţin pentru o bancă lider, cum este MAIB, a cărei denumire însăşi indică asupra activităţii sale în sectorul agrar?

– Depinde de strategia de diversificare a portofoliului de credite, scopul căreia este reducerea riscurilor. Cota noastră, dacă luăm în considerare sectorul agroindustrial în ansamblu, depăşeşte 30%. Pentru acest segment de clienţi MAIB are cei mai buni şi cei mai profesionişti specialişti din întregul sistem bancar.

Urmărim cu maximă atenţie ca portofoliul de credite în ansamblu, şi cel din sectorul agrar în particular, să fie bine structurat. Din volumul total de credite acordate acestui sector, aproximativ 40% au maturitatea de până la un an. Aceasta vorbeşte despre calitatea înaltă a portofoliului MAIB, indicator, care face diferenţa între banca noastră şi celelalte bănci.

– Cum reuşesc managerii MAIB să ajusteze procesele de business la cele mai relevante şi solicitate proiecte de pe piaţă?

– Pe parcursul a peste 20 de ani de experienţă la bancă, subliniez la o singură bancă – MAIB, eu şi echipa noastră de profesionişti am înţeles şi ştim bine că modelul de business trebuie să fie receptiv la ceea ce se întâmplă în economie, în sectorul ei real, pe piaţa creditelor de consum. Aceste cunoştinţe ajută echipa de manageri ai MAIB să creeze un asemenea model de business, care să aibă drept vector principal satisfacerea la maxim a necesităţilor mediului de afaceri. Anume aceasta face ca banca să propună clienţilor şi pieţei cele mai relevante şi solicitate produse.

– Banca a început implementarea unei noi structuri organizatorice. Ce prevede aceasta?

– Noua structură va fi implementată pe parcursul anului 2018. Aceasta a fost elaborată cu ajutorul consultanţilor externi, echipa cărora ne-a asistat timp de peste jumătate de an. Propunerile elaborate de către experţii străini sunt foarte importante pentru noi sub aspectul asigurării unei structuri interne eficientizate la maxim. Astfel, în februarie 2018, în cadrul implementării noii structuri, am reorganizat Departamentul Marketing, inclusiv am creat unele structuri absolut noi, cum este Departamentul Canale Alternative, subunitatea de PR şi comunicare, am atribuit noi funcţii departamentului produse şi marketing.

De exemplu, dacă ne referim la marketing, angajaţii departamentului studiază şi analizează în detaliu migrarea clienţilor băncii, analizează în profunzime şi temeinic conjunctura pieţei interne şi externe, unde îşi vând producţia clienţii noştri, furnizând concluzii şi pronosticuri pentru front-office.

Angajaţii noilor subunităţi au experienţa şi cunoştinţele necesare pentru a sesiza şi cele mai mici variaţii şi dispoziţii de pe piaţă. Ei au abilitatea de a determina care dintre produsele MAIB satisfac necesităţile pieţei şi care dintre acestea necesită a fi modificate. Noua structură organizatorică, în definitiv, urmăreşte scopul de bază de a îmbunătăţi substanţial calitatea business-ului şi aici mă refer la calitatea proceselor de business. Pentru aceasta, angajaţii subunităţilor nou-create se ocupă nemijlocit de procesele de business, fiind, practic încadraţi în acest proces. Astfel, banca, prin intervenţie operativă, poate reacţiona imediat la necesităţile clienţilor, pentru a le oferi, aici şi acum, ceea de ce au nevoie.

– Toate propunerile consultanţilor străini privind noua structură au coincis cu viziunea  conducerii băncii?

– Da. Dacă nu ne aprofundăm în detalii pur tehnice şi strict profesionale, noua structură va asigura cu totul altă calitate, care să corespundă obiectivelor noastre. În acelaşi timp, continuăm procesul de modernizare, acordăm o atenţie sporită procesului de digitalizare, căruia, în opinia mea, îi aparţine viitorul. Toate acestea au drept scop simplificarea procesului de utilizare a întregii game de produse bancare. Astfel, clienţii MAIB vor avea acces la servicii simple, comode şi confortabile.

– Noua structură presupune extinderea sau reducerea reţelei de subunităţi a MAIB?

– Reţeaua de subunităţi a MAIB la moment rămâne aceeaşi. Extinderea poate avea loc doar din contul majorării numărului de subunităţi MAIB care funcţionează în regim non stop (24/24) – centrele de autoservire. Acestea sunt echipate cu toate cele necesare, pentru ca la orice oră de zi sau noapte, clienţii noştri să dispună de posibilitatea de a efectua operaţiuni fără asistenţa lucrătorilor bancari.

În condiţiile unei concurenţe acerbe pe piaţă, extinderea, practic, este puţin fezabilă. Dezvoltarea în continuare este posibilă în baza creşterii sectorului real al economiei, în care  ar trebui să vină noi investiţii. Sarcina MAIB este să fie pregătită pentru a susţine dezvoltarea şi creşterea business-ului pe seama perfecţionării propriilor procese de business şi creşterii calităţii produselor. Considerăm că acesta este un aspect esenţial în legătură cu intrarea pe piaţă a băncilor străine. Apariţia lor ne ţine în tonus şi în formă bună, fără a ne permite să ne relaxăm. De aceea, pot spune cu fermitate că lupta concurenţială doar ne va face mai puternici.

– Vreţi să spuneţi că MAIB nu se teme de concurenţa care se apropie?

– Da! Nu ne temem de concurenţă. Suntem pregătiţi pentru a-i face faţă cu demnitate!

– În ce măsură intrarea investitorilor strategici va spori nivelul de competitivitate al MAIB?

– Judecând după Due diligence (evaluarea băncii), efectuată de potenţialii investitorii, la MAIB se preconizează venirea unui alt gen de investitori, din câte înţelegem în prezent. Aceştia vor fi investitori financiari, nu instituţii care deja sunt prezente în acţionariatul unor bănci din Moldova şi care vor întreprinde măsuri pentru a le integra în compania-mamă. După aceasta, ele îşi vor adapta produsele la condiţiile pieţei locale. Prin aceasta şi se deosebesc investitorii, cel puţin în momentul de faţă.

În acest sens, noi va trebui să concurăm cu băncile străine. Echipa băncii noastre consideră că avem rezerve în ceea ce ţine de automatizarea proceselor de business, deoarece, probabil, am investit insuficient în acest domeniu. Însă aici e important să se ţină cont de un detaliu important. Băncile la care ne referim au depăşit această etapă de dezvoltare pe măsură ce implementau cerinţele Uniunii Europene. La rândul său, MAIB soluţiona această problemă în cadrul propriei strategii de dezvoltare. În prezent, dezvoltăm intens această direcţie, investind resursele necesare în modernizarea şi automatizarea proceselor de business ale băncii noastre.

– Vă mulţumesc pentru interviu. Vă doresc succese în realizarea tuturor celor planificate pentru dezvoltarea MAIB.

Moldova Agroindbank conduce Clasamentul performanţei bancare

0

BC „Moldova Agroindbank” SA este liderul Clasamentului performanţei bancare pentru ianuarie-aprilie 2018, publicat de Centrul Analitic Independent „Expert-Grup”.

Experţii centrului au efectuat o evaluare a celor 11 bănci ale sistemului bancar autohton, în baza a 11 indicatori grupaţi în 5 categorii: capital, lichiditate, calitatea activelor, profitabilitate şi indicatori de piaţă.

MAIB conduce clasamentul cu o valoare de rating de 6,6 puncte, depăşind cu 2 puncte următoarea bancă clasată.

Instituţia deţine cea mai mare cotă de piaţă după portofoliul de credite şi o rentabilitate înaltă a capitalului.

Moldova Agroindbank este un pilon de bază al sectorului economico-financiar al Republicii Moldova, deţinând poziţia de lider incontestabil la cei mai importanţi indicatori. La situaţia din 31 aprilie 2018, banca deţinea cote de piaţă de 28% la active, 33,47% la credite brute, 29,4% depozite totale şi 38,9% la profit.

Microinvest – partenerul sigur în afaceri

0

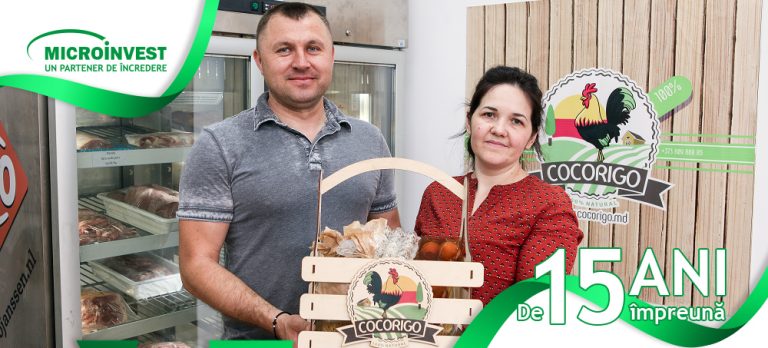
Corina și Gheorghe Vicol, zilnic, se trezesc dimineața la cinci și se culcă după miezul nopţii. Ei nu-și pot aminti când ultima dată au avut o zi liberă, abia de găsesc momente de răgaz pentru a-și trage sufletul. Așa se întâmplă când afacerea pe care ai pornit-o încă nu este pusă bine pe picioare, în minte roiesc mii de idei, iar finanțele nu reușesc să le țină pasul. Cuplul a găsit o soluție apelând la ajutorul unei companii credibile, cu ani buni de experiență în spate.

Pentru Microinvest, istoria celor doi soți este una dintre sute și chiar mii. Timp de 15 ani, compania a sprijinit multe idei îndrăznețe și proiecte inovatoare și întotdeauna clienții au fost ajutați în alegerea celei mai potrivite soluții. Aici știu bine: dacă o afacere este la timp susținută și clientul simte că are alături un partener de încredere, atunci orice obstacol poate fi depășit, iar scopul de a cuceri noi înălțimi  va fi atins. Și va urma o nouă înălțime care va trebui cucerită. Este o cerere a pieței. Prin urmare, provocarea a fost acceptată.

„Am început cu producția hranei pentru prepelițe și găini” – povestește Gheorghe, – „dar prețurile erau în scădere și nu se mai merita… atunci am hotărât că vom începe să creștem pasări. Am deschis o fermă. Nu căutam căi ușoare: hrană doar naturală și nu altfel.”

Odată cu creșterea puilor, creșteau și grijile – carnea trebuia vândută! Au decis să deschidă în capitală un magazin specializat cu cele mai proaspete produse pe tejghea. Totodată a apărut ideea de a intra pe piața on-line, oferind clienților livrare la domiciliu. Așa a apărut site-ul www.cocorigo.md. În afară de carnea de prepeliță și de găină, aici pot fi comandate carnea de porc, de miel, carnea de vită și ouă.

Situația cu magazinul a fost mai complicată. În primul rând, timp de două luni, soții Vicol nu puteau găsi o încăpere potrivită și doi – nu aveau bani pentru deschiderea acestuia. În schimb erau credite care trebuiau plătite. Să ia un nou credit cuplul nu vroia. Au găsit însă o începere pentru magazin, pe care au căutat-o atâta timp, așa că nu au putut să rateze această șansă. Au bătut pragurile mai multor bănci și organizații de creditare, acolo însă ei erau oaspeți nedoriți: clientul în dezvoltare, dar împovărat de credite, nu e cea mai bună opțiune. În plus, condițiile propuse erau, puțin a spune … nepotrivite: în primul rând trebuia de irosit o groază de timp pentru a aduna documente, certificate, dar și pentru discuții interminabile. Și atunci o rudă i-a sfătuit să se adreseze la Microinvest.

Microinvest are 12 reprezentanțe în 10 orașe, soții Vicol au ales-o pe cea mai apropiată – la Chișinău, în sectorul Botanica.

„Ne-a întâmpinat Anișoara, o fată foarte binevoitoare”, își amintește Corina. „Ne-am așezat, am vorbit, a fost atentă la cele mai mici detalii, iar pe urmă a venit la noi”.


Experții în creditare de la Microinvest sunt oameni neobișnuiți, sunt însuflețiți de tot ce le captează atenția, iar ideile bune ale clienţilor îi entuziasmează din prima. Lor le e puțin să audă, ei vor imediat să și vadă. Acești oameni nu vor face mecanic un debit – credit pentru a justifica un refuz imediat. Realizând că situația este riscantă – îndată vor pune în discuție acest subiect. Ei au suficientă experiență pentru a arăta clientului cea mai potrivită cale spre succes. Este filozofia companiei, care categoric refuză să facă parte din tabăra celor despre care se spune „toate sunt la fel”.

„Clienții se dezvoltă, creștem și noi”, spune Dumitru Svinarenco, directorul executiv al Microinvest, explicând abordarea nestandartă în procesul creditării. Dezvoltarea companiei și lucrul cu personalul este sfera sa de responsabilitate.

„Noi oferim clientului posibilitatea de a uita pentru o clipă că trebuie să obțină banii și să se concentreze pe afacere. Experții noștri în creditare, spre deosebire de omul de afaceri implicat în rutină, pot examina situația în care acesta s-a pomenit, cu alți ochi. Noi nu acordăm consultanță, nu este profilul nostru, dar putem și trebuie să dăm un sfat pentru alegerea corectă și anunțăm imediat clientul dacă vedem că nu va putea face față împrumutului solicitat. Acest lucru este important.”

Din momentul în care soții Vicol au pășit pragul oficiului Microinvest de la Botanica și până la obținerea unui răspuns pozitiv, a trecut doar o zi și jumătate. 

„Asta inspiră încredere”, spune zâmbind Gheorghe. „Totul a fost foarte rapid: o discuție cu Anișoara, apoi vizita ei la noi, câteva discuții telefonice și iată că ne-au spus că putem să venim să semnăm contractul. Dar cel mai important – au fost fixate în mod clar toate condițiile: noi știm exact cât trebuie să plătim în fiecare lună, fără capcane și surprize neplăcute”.

„Pentru a simplifica situația cu acest împrumut, Anișoara ne-a propus să transferăm la Microinvest creditul luat anterior pentru mașină. Acum noi datorăm unei singure companii, iar acest lucru a simplificat foarte mult sarcina”, – povestește Corina. „Desigur, chiar și un singur credit este o povară și nu a fost ușor să ne decidem. Pe de altă parte, datorită Microinvest, am câștigat timp.”


Soții Vicol au apreciat această încredere în afacerea lor și în capacitatea lor de a o pune pe picioare. Mai mult ca atât, Corina și Gheorghe nu numai că au obținut suma de bani necesară, pentru ei a  fost aprobată o limită de credit, care depășea necesitățile lor la momentul deschiderii magazinului. Deocamdată, ei au cheltuit exact atât cât a fost nevoie pentru acest proiect, însă, dacă vor apărea noi idei de afaceri, ei pot folosi fără dificultăți suma rămasă. Și ideile nu au întârziat să apară: există o cerere de produse culinare și soții Vicol, după prima experiență cu Microinvest, sunt gata să meargă mai departe.

„Desigur, în mod ideal, ar fi bine să te bazezi doar pe propriile forțe, dar din păcate acest lucru nu se întâmplă” – spune Gheorghe. „Unde-i unul nu-i putere și este foarte important, în momentul potrivit, să fie cineva alături care să-ți întindă o mână de ajutor. Am o idee – trebuie să cumpărăm o nouă fermă. Pentru ca păsarea să crească în condiții bune, are nevoie de spațiu și aer. Sper că Microinvest mă va susține din nou.”

„Este atât de important când există cineva pe care să se te poți baza, – spune Corina. „Sperăm mult că va fi susținut și acest proiect al nostru. Vom crește, cu un partener ca Microinvest ne va reuși. Un împrumut acordat la timpul potrivit mult înseamnă, acum noi suntem siguri de propriile puteri și avem toată încrederea în cei care au crezut în noi când ne-au acordat împrumutul.”

Deutsche Bank va concedia cel puțin 7.000 de persoane

Deutsche Bank, cel mai mare grup bancar german, reduce minimum 7.000 de locuri de muncă, urmărind să ajungă la mai puţin de 90.000 de angajaţi, de la 97.000 în prezent, conform unui plan amplu de restructurare destinat reducerii costurilor şi îmbunătăţirii profitabilităţii.

Restructurarea priveşte toate regiunile şi activităţile, dar în special 25% din personalul diviziei de investiţii, scrie bursa.ro.

Aceste măsuri vor costa până la 800 de milioane de euro (935 de milioane de dolari), anul acesta, conform anunţului făcut recent de bancă.

Directorul general al băncii, Christian Sewing, a declarat:

„Rămânem ataşaţi de activităţile noastre de finanţare şi investiţii, precum şi de prezenţa noastră internaţională. Suntem alternativa Europei la finanţare internaţională şi afaceri pe pieţele de capital, dar trebuie să ne concentrăm pe ceea ce ştim să facem cel mai bine”.

Christian Sewing, care şi-a preluat funcţia în aprilie, aplică o strategie ce pune în prim-plan clientela din Europa şi reducerea costurilor la mai puţin de 23 de miliarde de euro în acest an.

Deutsche Bank a avut pierderi nete de 497 de milioane de euro în 2017, în timp ce analiştii estimau 290 de milioane de euro. În anul precedent, pierderea a fost de 1,35 miliarde de euro.

Moldova Agroindbank a lansat sistemul de remiteri de bani RIA Money Transfer

0

BC „Moldova Agroindbank” SA îşi extinde în continuare capacităţile de deservire avantajoasă şi confortabilă a clienţilor săi. Graţie lansării sistemului de remiteri de bani „RIA Money Transfer”, clienţii MAIB au obţinut mai multe opţiuni de a transfera sau primi rapid bani de peste hotare, fără a fi necesar deschiderea unui cont bancar.

Odată cu lansarea sistemului „RIA Money Transfer”, clienţii Moldova Agroindbank obţin conexiunea cu peste 350 mii locaţii din 149 de ţări ale lumii.

Remiterile de bani prin „RIA Money Transfer” pot fi efectuate în valutele USD şi EUR, iar suma maximă a unui transfer poate fi de 3000 USD/ 3000 EUR. Comisionul este achitat de către expeditor şi diferă în funcţie de suma transferului şi ţara destinatară.

Clienţii MAIB – beneficiari de remitenţe sunt invitaţi să valorifice avantajele  serviciului T2C („Transfer2Card”), transferând la cardul propriu mijloacele primite de peste hotare, inclusiv prin intermediul „RIA Money Transfer”. Serviciul este accesibil la orice oră de pe orice dispozitiv conectat la internet, banii fiind viraţi direct pe cardul beneficiarului, fără nici un comision suplimentar.

„RIA Money Transfer” a completat şirul sistemelor de remiteri de bani, disponibile la Moldova Agroindbank: Western Union, Money Gram, Zolotaya Korona, Unistream, Privat Money, Blizko, Contact, Sigue, Forsaje, Get Money to Family, Banco Popolare di Sondrio.

Sberbank își vinde subsidiara din Turcia pentru $3,2 miliarde

Emirates NBD, cel mai mare grup bancar din Dubai, a ajuns la un acord pentru preluarea băncii turceşti Denizbank de la grupul bancar rus Sberbank în schimbul sumei de 14,6 miliarde lire (3,19 miliarde dolari), aceasta fiind cea mai mare achiziţie din istoria Emirates NBD, scrie capital.ro cu referire la Reuters. 

În luna ianuarie a acestui an, Emirates NBD a informat că a demarat discuţiile iniţiale cu Sberbank cu privire la o posibilă achiziţionare a participaţiei deţinute de banca rusă la Denizbank, a cincea mare bancă din Turcia.

Săptămâna aceasta Sberbank a anunţat că a semnat un acord definitiv pentru vânzarea participaţiei sale de 99,95% din acţiunile Denizbank către Emirates NBD în schimbul sumei de 14,6 miliarde lire. Finalizarea tranzacţiei depinde de obţinerea aprobărilor necesare din partea autorităţilor de reglementare din Turcia, Rusia şi Emiratelor Arabe Unite. Tranzacţia ar urma să se finalizeze în 2018.

„Preluarea Denizbank va ajuta Emirates NBD să devină o bancă de top în Orientul Mijlociu, Africa de Nord şi Turcia”, a declarat vicepreşedintele Emirates NBD, Hesham Abdulla Al Qassim.

Denizbank are active în valoare de 169,4 miliarde lire şi operează o reţea de 751 de sucursale, inclusiv 43 în afara Turciei, în timp ce Emirates NBD oferă servicii bancare în Emiratele Arabe Unite, Egipt, Arabia Saudită, India, Singapore şi Marea Britanie.

Antoine Gabizon (Mobiasbancă): “Ne confruntăm cu dificultăţi în procesul de recrutare a personalului la toate nivelurile”

0

Preşedintele BC „Mobiasbancă-Groupe Société Générale”, Antoine Gabizon, a acordat recent un interviu publicației Profit. Vă prezentăm în continuare un fragment din acesta.

Profit: Dle Gabizon, aţi preluat funcţia de preşedinte al BC „Mobiasbancă-Groupe Société Générale” cu un an în urmă. Cum a fost acest an pentru Dvs. personal şi pentru banca pe care o conduceţi?

Antoine Gabizon: Desigur, a fost nevoie de ceva timp pentru adaptare, iar Moldova nu a fost o excepţie. Acestea fiind spuse, pot afirma că am avut parte de o „aterizare” relativ uşoară, deoarece lucrurile la Mobiasbancă au mers şi merg bine, iar echipa este una bună.

La nivel personal, nu aş spune că a fost dificil să mă acomodez. În primul rând, având în vedere că în Moldova multe standarde sunt similare celor din Europa. În al doilea rând, eu deja am trăit şi activat în ţările vecine, România şi Ucraina.

– Cu ce provocări v-aţi confruntat în această perioadă?

– Problema forţei de muncă a fost şi rămâne o provocare majoră şi nu sunt sigur că ea va dispărea în viitorul apropiat. În prezent, fluctuaţia de cadre este foarte mare în Moldova, iar pe piaţă se înregistrează o lipsă de  angajaţi. O asemenea situaţie nu a fost înregistrată în niciuna din ţările în care am activat anterior.

– Ne puteţi oferi careva cifre la acest capitol?

– În cazul nostru, fluctuaţia de cadre reprezintă aproape 30%, inclusiv concediile pentru îngrijirea copilului. Acest lucru înseamnă că fiecare a doua persoană cu care te întâlneşti pe coridoarele băncii nu lucra în instituţia noastră cu doi ani în urmă. Cum poţi dezvolta banca, face schimb de experienţă, asigura o calitate consistentă a serviciilor şi promova cultura corporativă când fluctuaţia de cadre este atât de mare? Aceasta chiar este o problemă majoră.

În acelaşi timp, nu cred că suntem singura companie care se confruntă cu o astfel de dificultate. Este o problemă la nivel de ţară.

În plus, sistemul bancar nu pare să mai fie unul dintre cele mai atractive sectoare pentru candidaţi. Sectorul IT şi cel al comunicaţiilor devin mai atractive.

Şi nu în ultimul rând, mulţi tineri specialişti au venit la Mobiasbancă, cea mai mare bancă cu capital străin până nu de mult, cu scopul de a-şi îmbunătăţi CV-ul şi pentru a folosi numele băncii noastre drept o platformă de lansare în alte domenii. Din câte ştim, unii dintre cei care au plecat de la Mobiasbancă au ales să lucreze în alte sectoare, un număr foarte mic a decis să-şi continue activitatea în cadrul altor bănci, dar cea mai mare parte a plecat peste hotare. Nu sunt sigur că acest lucru contribuie pozitiv la dezvoltarea Republicii Moldova.

– Înseamnă acest lucru că la moment Mobiasbancă nu are suficiente cadre?

– Trebuie să recunosc faptul că ne confruntăm cu dificultăţi în procesul de recrutare a personalului la toate nivelurile. Cât priveşte fluctuaţia de cadre, situaţia este ceva mai bună la moment, având în vedere că am întreprins o serie de măsuri, inclusiv majorări de salarii. Consider că salariul nu este unicul lucru care menţine angajaţii într-o companie, dar, în acelaşi timp, compania nu îşi poate permite să nu le achite angajaţilor salarii competitive.

Anume din această cauză oferim angajaţilor posibilităţi de dezvoltare şi de îmbunătăţire a abilităţilor, inclusiv a celor manageriale. Organizăm numeroase traininguri. De exemplu, anul trecut, a fost creată o academie internă pentru pregătirea viitorilor manageri de filiale. Soluţionarea fenomenului fluctuaţiei cadrelor rămâne a fi principala noastră prioritate.
– Pe data de 18 mai va avea loc Adunarea Generală a acţionarilor Mobiasbancă în cadrul căreia vor fi analizate şi aprobate rezultatele anului 2017 şi vor fi stabilite sarcini pentru 2018. Cât de mulţumiţi credeţi că vor fi acţionarii de rezultatele înregistrate în 2017?

– Consider că rezultatele anului 2017, în general, sunt bune. Banca s-a dezvoltat, iar cota de piaţă a crescut la capitolul portofoliu şi numărul de clienţi activi.

Rezultatele financiare, de asemenea, sunt bune, deşi sunt ceva mai scăzute comparativ cu 2016. Dar dacă să fim sinceri, 2016 a fost un an excepţional. El a fost destul de mult „poluat” de ratele foarte înalte la hârtiile de valoare de stat şi la Certificatele Băncii Naţionale.  

Atunci când rata dobânzii la instrumentele financiare fără risc este de 25%, băncile nu sunt motivate să acorde credite şi să-şi asume riscuri prea mari. În plus, devaluarea valutei naţionale în 2016, de asemenea, a contribuit la creşterea profitului.

Nu ne plângem de faptul că am avut un an excelent în 2016, dar acel an nu a reprezentat o reflectare corectă a businessului nostru.

Dacă excludem aceşti doi factori, atunci rentabilitatea capitalului (ROE) de 19% înregistrat în 2017 este un rezultat bun. Pot spune că cel mai mare acţionar al Mobiasbancă este satisfăcut de rezultatele înregistrate. Sper că şi acţionarii minoritari vor înţelege situaţia şi, de asemenea, vor fi mulţumiţi.

– Ce lecţii ar trebui trase din ceea ce s-a întâmplat în 2016? Ar fi binevenită stabilirea unor limite în ceea ce priveşte volumul hârtiilor de valoare de stat pe care o bancă le poate achiziţiona?

– Consider că nu. Dobânzile înalte înregistrate în 2016 au fost rezultatul unor circumstanţe excepţionale. Este puţin probabil că situaţia se va repeta în viitorul apropiat. Băncile ar trebui să se focuseze pe activitatea lor de bază care este creditarea economiei.

– Anul trecut, Mobiasbancă a fost unica bancă mare care a primit autorizaţia BNM de a achita dividende pentru anul 2016. Pot acţionarii spera la dividende similare în 2017?

– Banca a achitat pentru 2016 dividende în mărime de 50% din profitul net înregistrat în acel an. Pentru 2017 banca a primit autorizaţia BNM de a achita, de asemenea, 50% din profitul net drept dividende. Acest lucru înseamnă că suma pe care o vor primi acţionarii va fi mai mică, deoarece şi profitul a fost mai mic. Decizia urmează a fi luată la Adunarea Generală a acţionarilor.

– Care este strategia băncii pentru 2018?

– Strategia noastră nu va suferi careva schimbări fundamentale în 2018. Vom continua să fim o bancă universală şi să găsim un echilibru între activităţile de retail şi cele corporative. Ne aşteptăm la activităţi similare celor din 2017.

Al doilea scop este să continuăm să investim în viitor, în acelaşi timp rămânând o bancă profitabilă. Asta înseamnă iarăşi să găsim un punct de echilibru între profitabilitatea curentă şi cea viitoare. Nu vom tinde să ne majorăm cota de piaţă cu orice preţ şi, la sigur, nu vom practica o politică de dumping. Aceasta este strategia noastră generală.

Vorbind mai detaliat, vom continua să depunem eforturi în mai multe domenii, inclusiv în cel al personalului, trainingurilor, lucrului asupra mobilităţii şi culturii corporative. În acelaşi timp, vom acorda o atenţie deosebită remunerării. De asemenea, vom continua să modernizăm şi să digitalizăm activităţile băncii. Avem încă multe de făcut la acest capitol.

Vom lucra şi la proiecte regulatorii. Scopurile stabilite de BNM sunt extrem de ambiţioase. Decizia de a trece de la Basel I direct la Basel III într-o perioadă foarte scurtă de timp a reprezentat o revoluţie gigantică. Este o adevărată provocare.

– Este aceasta o provocare chiar şi pentru Mobiasbancă?

– Da, este. Desigur, noi beneficiem de sprijinul Grupului Société Générale la capitolul know how. Totuşi, în activitatea de zi cu zi, ne bazăm pe angajaţii locali pe care trebuie să-i pregătim. Chiar dacă Mobiasbancă este o bancă relativ mare pentru piaţa locală, ea este o entitate mică pentru asemenea proiecte, costurile cărora sunt enorme.

– Aţi putea să ne daţi un exemplu de cerinţă care reprezintă o provocare extrem de mare?

– Cerinţa KYC – Know Your Client sau Cunoaşte-ţi Clientul. Acest proiect este de departe cel mai mare la capitolul alocare de resurse umane. Este necesar să avem dosare detaliate ale tuturor clienţilor. Scopul este de a înţelege foarte bine activităţile şi afacerile clienţilor, situaţia personală, sursele de venit, comportamentul etc pentru a-i putea deservi mai bine şi a lua deciziile corecte. Acest lucru necesită instruirea personalului atât din punct de vedere tehnic, cât şi din punct de vedere comercial, pentru a face faţă reacţiilor clienţilor. Proiectul KYC va rămâne cel mai mare în 2018.

Un alt exemplu este necesitatea de a verifica dacă tranzacţiile pe care le efectuăm pentru clienţii noştri sunt conform regulamentelor în vigoare. Pentru aceasta este nevoie de a implementa instrumente noi şi de a le actualiza permanent. Este o cerinţă a BNM, precum şi a companiei-mamă care activează în conformitate cu legislaţia franceză. În general, ambele merg în aceeaşi direcţie, dar unele cerinţe diferă puţin, în special la nivel tehnic, ceea ce iarăşi implică un volum suplimentar de lucru.

Aceştia sunt pilonii principali pentru 2018, 2019 şi chiar pentru 2020. 

– Aş vrea să discutăm acum despre situaţia din sistemul bancar al Republicii Moldova. Cu ce provocări se confruntă şi prin ce se deosebeşte situaţia din Moldova la acest capitol de cea din alte ţări din regiune?

– Înţelegem că situaţia se îmbunătăţeşte. La sosirea mea în Republica Modova cu mai mult de un an în urmă, trei bănci se aflau sub supravegherea BNM. La moment, au rămas două. Dar aceste două bănci reprezintă 47% din totalul activelor sectorului bancar, lucru care poate avea consecinţe asupra felului în care sunt administrate respectivele bănci.

O altă problemă este legată de cota economiei cash. Este una dintre cele mai înalte dacă nu cea mai înaltă din regiune.

Cea de-a treia caracteristică a sectorului bancar moldovenesc este numărul mare de bănci mici – mult prea mare pentru economia RM.

– Atunci când le este adresată această întrebare, reprezentanţii BNM şi mulţi experţi susţin că atât timp cât o bancă este profitabilă pentru toţi există loc sub soare.

– Adevărul este că băncilor mici le va fi din ce în ce mai dificil să facă faţă noilor reglementări, foarte drastice, stabilite de BNM, proceselor costisitoare de modernizare şi digitalizare, precum şi problemelor legate de personal. În rezultat, unele dintre ele, cel mai probabil, vor fuziona sau vor părăsi piaţa.

Interviul integral îl puteți accesa pe profit.md.

BNM anunță „Ziua ușilor deschise” pe data de 4 iunie 2018

0

La 4 iunie 2018, Ziua lucrătorului bancar, Banca Națională a Moldovei (BNM) își va deschide în mod tradițional ușile pentru doritorii de a vizita banca centrală.

Conform anunțului făcut de regulator, vizitatorii vor avea posibilitatea să vadă sala de expoziții în care este expusă colecția de monede comemorative emise de Banca Națională și să audieze prezentări succinte la subiecte financiare.

Persoanele interesate pot expedia solicitările lor la adresa electronică: [email protected] până la 27 mai 2018.

Pentru mai multe detalii – accesați bnm.md.

Eximbank Gruppo Veneto Banca devine Eximbank

0

Despre schimbarea denumirii instituția financiară anunță pe site-ul oficial prin intermediul unui comunicat de presă. 

Noul proprietar al băncii, grupul bancar italian Intesa Sanpaolo, a decis această schimbare recent.

Modificarea denumirii băncii a fost aprobată în cadrul Adunării Generale ordinare anuale a Acționarilor din 17 aprilie 2018 și a intrat în vigoare la data de 18 mai 2018.

Una dintre cele mai mare bănci italiene, Intesa Sanpaolo, a devenit proprietar al Eximbank în luna martie a anului curent.

Amintim că statul Italian a închis anul trecut băncile regionale Veneto Banca și Banca Popolare di Vincenza, iar activele bune ale acestora au fost preluate de cea mai mare bancă de retail, Intesa Sanpaolo.

De menționat este și faptul că noul proprietar nu a inclus denumirea sa (Intesa Sanpaolo) și logo-ul grupului italian în cadrul identității vizuale a băncii din Moldova. Denumirea Intesa Sanpolo este prezentă în multe țări unde aceasta își desfășoară afacerile.