Acasă Blog Pagina 434

BNM avertizează EuroCreditBank pentru unele încălcări depistate

0

Comitetul executiv al Băncii Naționale a Moldovei a decis aplicarea sancțiunii cu avertisment față EuroCreditBank, anunță un comunicat de presă al regulatorului.

Decizia a fost luată ca rezultat al controlului complex efectuat la această bancă, în cadrul căruia au fost constatate unele încălcări ale Legii instituțiilor financiare, actelor normative ale BNM și Legii cu privire la prevenirea și combaterea spălării banilor și finanțării terorismului.

În special, banca nu a respectat cerințele prudențiale referitoare la activitatea de creditare, concentrarea riscurilor, clasificarea activelor, transparența structurii de proprietate a băncii etc.

EuroCreditBank activează în regim normal și prestează toate serviciile propuse, inclusiv cele legate de operațiunile cu depozitele, de creditare și decontare.

Serghei Cebotari (MAIB): “Suntem pe punctul de a ne extinde activităţile în afara Moldovei”

0

Vă prezentăm interviul acordat Agenţiei „Infotag” de preşedintele Moldova Agroindbank (MAIB), Serghei Cebotari. Bancherul celei mai solide instituţii financiare din ţară vorbeşte despre conjunctura pieţei bancare, venirea băncilor străine pe această piaţă, lichiditate şi vânzarea a 41,09% din acţiunile băncii.

„Infotag”: Dle Cebotari, pe cât de sesizabilă este tendinţa de creştere a volumului de credite, acordate de MAIB în prezent?

Serghei Cebotari: Rezultatele primului trimestru al anului 2018 arată că, în comparaţie cu aceeaşi perioadă a anului trecut, MAIB a înregistrat o creştere a tuturor indicatorilor de bază, inclusiv în ceea ce priveşte volumul creditelor nou emise. Voi spune chiar mai mult, am reuşit să sporim considerabil cota noastră de piaţă la capitolul principalilor indicatori de activitate.

– În pofida creşterii lente a volumului de împrumuturi, nu aveţi totuşi senzaţia că eficienţa înregistrată anterior în ceea ce priveşte dezvoltarea instituţiilor bancare se va diminua?

– Aveţi dreptate, în viitor ne aşteptăm la o încetinire a indicatorilor de creştere. Acţionarii, de asemenea, vor trebui să se resemneze şi să se obişnuiască cu faptul că banca nu poate înregistra în fiecare an rezultate impresionante, în mod special la capitolul majorării profiturilor. Creştere infinită nu există, aceasta fiind direct legată de conjunctura pieţei, fapt care nu întotdeauna favorizează înregistrarea performanţelor. Uneori, trebuie să acceptăm că, de exemplu, profitul actual va rămâne la nivelul anilor precedenţi, iar în cel mai bun caz, va depăşi nesemnificativ indicatorii anteriori.

Pentru a face acest proces cât mai insesizabil şi mai puţin vizibil pentru acţionari, dorim să ne verificăm forţele şi abilităţile pe alte pieţe, având în vedere faptul că piaţa moldovenească este foarte mică, prin urmare şi posibilităţile de dezvoltare sunt limitate. Strategia noastră pentru dezvoltarea băncii prevede rezolvarea unei sarcini specifice în această direcţie – deschiderea unei afaceri în străinătate. În cadrul strategiei, MAIB s-a declarat drept grup financiar regional.

– Dacă nu este un secret, când planifică banca să facă primul pas în acest sens?

– Echipa noastră consideră că MAIB este pregătită pentru acest pas. Acum, când avem un scop şi idei clare despre modul în care acest lucru poate fi realizat și, cel mai important, având în vedere starea financiară bună a băncii, suntem pe punctul de a ne extinde activităţile în afara Moldovei. Sper că noii investitori, care vor obţine 41,09% din acţiuni, vor privi în aceeaşi direcţie cu noi, urmărind acelaşi scop. Prin urmare, cred că ei vor aproba deschiderea unei sucursale a băncii în străinătate.

Soluţionând această problemă, noi, de fapt, păşim pe urmele clienţilor noştri, care, dezvoltându-se, îşi deschid afaceri în străinătate. În acest proces, trebuie să fim alături de ei pentru a continua să le oferim suport financiar complet şi în alte ţări. În acest sens nu vedem probleme la capitolul politicii tarifare, comisioanelor, ratelor dobânzilor, liniilor de producere etc., care să nu ne permită să concurăm pe picior de egalitate cu alte bănci pe noua piaţă. În acest sens, nu văd nicio problemă pentru MAIB. Există chestiuni de ordin legislativ, implementarea normativelor instituţiilor de reglementare, cooperarea cu Banca Naţională a Moldovei (BNM) şi cu băncile centrale din ţările în care MAIB îşi va deschide sucursalele.

– Obţinerea de către MAIB a statutului de „grup financiar regional” prevede şi accesul pe piaţa regională de valori?

– Luând în consideraţie investitorii care vor veni la bancă, precum şi strategiile lor de dezvoltare, consider că în scurt timp acţiunile MAIB pot fi cotate şi tranzacţionate la bursele europene. Sunt sigur că asta se va întâmpla, deoarece banca, datorită calităţii sale, este pregătită să întreprindă măsuri în această direcţie şi să fie listată la bursele internaţionale.

– Conducerea MAIB are emoţii legate de sosirea investitorilor străini în capitalul băncii, şi de ce natură sunt acestea?

– Dacă prin această întrebare încercaţi delicat să camuflaţi noţiunea de frică, atunci în zadar. Da, emoţii există şi acest lucru este firesc. Dar nu avem nicio teamă în această privinţă. Întotdeauna m-am dedicat activităţii, parcurgând diferite etape cu diferiţi acţionari. Împreună cu întreaga echipă am rezolvat principala sarcină – am implementat cu succes strategia de dezvoltare pe termen lung a băncii. Prin urmare, toată atenția a fost concentrată asupra managementului calităţii băncii. Şi pentru noi nu are importanţă dacă acţionarii sunt rezidenţi sau nerezidenţi. Cu toţii înţelegem că sarcina principală nu se va schimba, esenţa ei va rămâne aceeaşi – gestionarea calitativă şi dezvoltarea durabilă a MAIB. Da, odată cu sosirea în cadrul băncii a unor acţionari transparenţi cu o reputaţie şi imagine internaţională solidă, MAIB va arăta diferit, vom avea acces la finanţare externă, ceea ce nu s-a întâmplat în ultima vreme.

– Cum a reuşit MAIB în această perioadă dificilă să nu micşoreze cerinţele faţă de parametrii de calitate ai băncii?

– În ultimii cinci ani, în pofida dificultăţilor la capitolul guvernanţă corporativă, generate de întrebările privind transparenţa grupului de acţionari, schimbarea şi înăsprirea legislaţiei de reglementare, imaginii negative a sistemului bancar, am demonstrat că buna guvernare dă rezultate. Aceasta face diferenţa dintre MAIB şi alţi participanţi de pe piaţa bancară.

Judecaţi singuri, am reuşit să păstrăm poziţia de lider pe piaţă, sporind în mod semnificativ cota băncii în principalii indicatori – active, capital, credite, depozite, clienti, profit. Însă, probabil, cea mai importantă realizare a noastră în această perioadă este faptul că am reuşit să îmbunătăţim calitatea băncii noastre. Suntem un model de succes în domeniul afacerilor bancare, adaptate pieţei locale, care poate nu este perfectă în proporţie de 100%. Suntem observaţi îndeaproape şi alţii tind să ni se alinieze. Acest lucru, apropo, sporeşte şi mai mult responsabilitatea echipei pentru calitatea şi managementul eficient al MAIB.

De aceea, deciziile luate de echipa managerială trebuie să depăşească procesele de pe piaţă, concentrând toată atenţia echipei asupra lucrurilor importante, evitând tot ceea ce este secundar şi irelevant pentru clienţi.

– V-aţi prins vreodată la gândul că mulţi acţionari MAIB se mândresc cu acest activ?

– Nu-mi este teamă să rostesc aceste cuvinte mari şi anume faptul că MAIB este un exemplu al celei mai bune şi eficiente investiţii în ţara noastră. Întotdeauna MAIB a prezentat interes pentru investiţii şi la etapa actuală acest activ este destul de atractiv.

– În condiţiile în care valoarea banilor pe piaţă este în scădere, care este politica MAIB în ceea ce priveşte atragerea depozitelor?

– De fiecare dată, atragerea resurselor de pe piaţă are loc în rezultatul unei analize profunde, receptive şi sensibile faţă de politica de preţuri. La sfârşitul lunii mai, banca a micşorat din nou ratele dobânzilor la depozitele atrase, aducând în conformitate şi ratele dobânzilor la credite. Facem acest lucru constant pentru a spori atractivitatea resurselor noastre de creditare, urmărind în acelaşi timp două obiective: creşterea portofoliului de credite şi reducerea lichidităţii pe termen scurt. Având în vedere cerinţele faţă de rezervele obligatorii, în prezent, volumul „banilor liberi”, adică „lichiditatea excesivă”, este de aproximativ 3 mlrd. lei, comparabilă cu aproximativ o treime din „banii liberi” din întreg sistemul bancar.

– Cum explicaţi faptul că banii devin mai ieftini, resursele mai accesibile, însă împrumuturile nu cresc?

– Acest subiect este puțin abordat, dar trebuie să recunoaștem că majorarea bruscă a numărului de credite din sistem s-a datorat unor lucruri care nu sunt caracteristice finanţării sectorului real al economiei în sensul clasic al noţiunii de creditare. Unele bănci au folosit aşa-numitele metode individuale, cu un întreg set de „caracteristici”. Acordând împrumuturi pe termen mediu sau chiar lung băncile au recurs la o procedură tacită de „refinanţare”, care, de regulă, exclude rambursarea împrumuturilor. Acum, când s-au intensificat cerinţele faţă de calitatea managementului băncii, când regulatorul supraveghează procesul de creditare mult mai strict, situaţia s-a schimbat radical. Sunt de acord că nu este posibil să acorzi un credit pentru cinci ani, iar timp de trei ani şi jumătate să primeşti doar dobânda, iar rambursarea propriu-zisă a creditului să o laşi pentru ultimul an şi jumătate. Acest factor, de rând cu alte motive, a contribuit la o creditare excesivă, care nu se atestă în prezent.

Trebuie să atragem atenţie şi asupra prezenţei în sectorul real al economiei a unui astfel de fenomen cum ar fi scăderea ritmului de solicitare a resurselor creditare, precum şi încetinirea care se observă la capitolul finanţării proiectelor de investiţii ale mediului de afaceri.

– În cazul MAIB, probabil, cota acestor împrumuturi a fost mică, judecând după faptul că banca a evitat o reducere dramatică a portofoliului?

– Întotdeauna abordăm cu stricteţe calitatea creditării. Până în prezent, de exemplu, din totalul portofoliului nostru de credite, aproximativ 40% au o perioadă de scadenţă până la douăsprezece luni. Acest lucru indică asupra calităţii sporite a creditării, a unei prognoze competente a riscurilor şi unui circuit financiar înalt al resurselor. Datorită acestei abordări a MAIB faţă de împrumuturi, reducem în mod constant rata creditelor neperformante. La 31 decembrie 2017, volumul lor a constituit 11,58%, iar în cadrul sistemului bancar acest indicator era la nivelul de 18,38%. Datele primului trimestru de activitate al anului 2018 arată că am diminuat aceste împrumuturi, iar cota lor în portofoliul de credite a scăzut până la 10,37%.

– Putem spune că cerinţele prea stricte ale Băncii Naţionale influenţează asupra „creditelor neperformante”?

– Fără îndoială, Banca Națională este acum mult mai strictă în ceea ce priveşte evaluarea analizei de risc a creditelor acordate de băncile comerciale. Este corect şi important din punct de vedere a îmbunătăţirii calităţii băncilor. Nu sunt de acord cu afirmaţiile că indicatorii sunt nesatisfăcători din cauza exigenţelor sporite ale BNM. Lucrurile trebuie privite în ansamblu, luând în consideraţie şi clienţii băncilor, care în ultimii 20 de ani s-au deprins cu o astfel de politică de creditare.

Exemplul băncii noastre arată că mulți clienţi nu au aprobat întotdeauna şi nu au fost de acord cu îndemnurile şi recomandările noastre privind capitalizarea afacerii lor. Acum, ei analizează aceste lucruri altfel, în special, apreciază existenţa unor „airbaguri”, care îi ajută să facă faţă crizelor financiare. Şi deşi sfaturile noastre, oferite acum 10-15 ani, nu le-au permis să obţină dividende în fiecare an, acum ei se simt încrezători pe piaţă.

– Reiese că în prezent clienţii sunt recunoscători MAIB pentru faptul că banca ia forţat să îmbunătăţească situaţia financiară a afacerii?

– Da, există astfel de exemple. Îmi amintesc cum clienţii corporativi au reacţionat ambiguu la astfel de recomandări, neînţelegând probabil pe deplin de ce ar trebui să capitalizeze afacerile. Dar, treptat, au înţeles cât de important şi util este acest lucru pentru activitatea lor. În acest sens, bancherul se aseamănă cu medicul care, înainte de a stabili diagnoza unui pacient, trebuie să cunoască aproape totul despre starea lui fizică. În mod similar, noi trebuie să aflăm toate detaliile afacerii clientului, pentru ca oferind consultanţă profesionistă la timp şi acordând suport financiar bancar suficient, să obţinem un rezultat bun, iar cel mai important, să evităm situaţiile, când şi omul de afaceri, şi bancherul, ambii pot rămâne în pierdere.

Moldova Agroindbank – cel mai activ emitent al cardurilor Mastercard premium

0

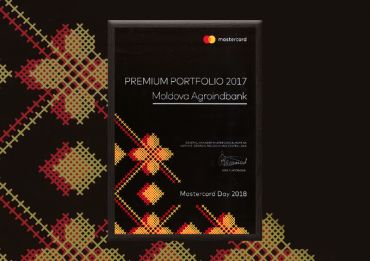
Compania internaţională de plăţi Mastercard Worldwide a desemnat BC ”Moldova Agroindbank” SA lider al pieţei bancare în domeniul emiterii cardurilor premium. Diploma “Premium Portofolio 2017” a fost înmânată în cadrul evenimentului anual „Mastercard Day”. 

Pe parcursul mai multor ani, Moldova Agroindbank menţine şi consolidează statutul său de lider incontestabil, inclusiv în domeniul emiterii produselor premium (Mastercard Platinum) şi exclusiviste (Mastercard World Elite), fiind prima bancă care a implementat aceste produse pe piaţa locală.

Moldova Agroindbank oferă o atenţie deosebită calităţii deservirii clienţilor săi, anticipând aşteptările lor şi oferind cele mai bune soluţii. Clienţii care reprezintă segmentul Private Banking sunt deserviţi la o sucursală dedicată. Acest fapt permite combinarea reuşită a ofertei de produse premium emise de MAIB în comun cu Mastercard Worldwide cu cele mai înalte standarde de deservire a clienţilor Private.

Relaţiile de parteneriat dintre Mastercard Worldwide şi Moldova Agroindbank durează de 18 ani deja, rezultând în proiecte inovative, care fac activităţile zilnice ale clienţilor mai simple, mai sigure şi mai eficiente.

Președintele BCR a avut o întrevedere cu Ministrul Economiei și Infrastructurii

0

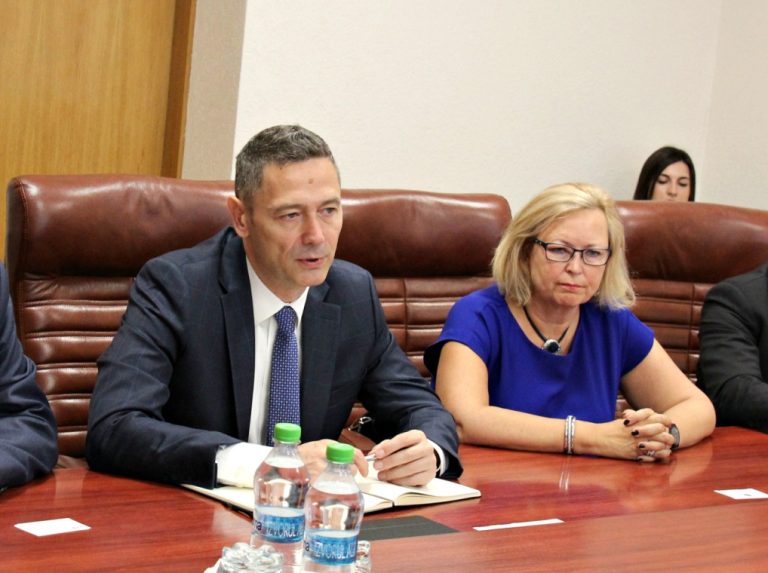
Finanțarea și creditarea Întreprinderilor Mici și Mijlocii (ÎMM), precum și participarea la unele proiecte investiționale în diferite domenii ale economiei naționale au fost discutate de către ministrul Economie și Infrastructurii, Chiril Gaburici, cu președintele Băncii Comerciale Române, Sergiu Manea, și membrii din conducerea BCR, anunță un comunicat de presă al Ministerului Economiei și Infrastructurii. 

Ministrul Economie și Infrastructurii a menționat că pentru dezvoltarea businessului mic și mijlociu este necesară facilitarea creditării și finanțării mai accesibile, cu o rată a dobânzii cât mai mică. În context, ministrul a accentuat că autoritățile creează cele mai bune condiții pentru dezvoltarea ÎMM și încurajează antreprenorii să orienteze producția lor spre exportul pe piețele europene.

„Vrem să susținem ÎMM-urile din Republica Moldova, pentru a spori activitatea antreprenorială la scară largă. În acest sens, dorim creditări și finanțări mai accesibile și mai ieftine pentru antreprenorii businessului mic, cu o rată a dobânzii cât mai mică. Obiectivele Guvernul sunt orientate spre crearea unui climat investițional favorabil, dar și a condițiilor oportune pentru dezvoltarea mediului de afaceri, în special a businessului mic. Provocarea cea mai mare pentru ÎMM-uri este interconectarea companiilor mici cu companiile mari. În acest sens, Executivul își propune să faciliteze această comunicare, ceea ce ar duce la creșterea rulajului afacerilor și extinderea potențialului economic”, a punctat Chiril Gaburici.

Președintele BCR a menționat că Banca Comercială Română este interesată să participe mai activ la proiectele investiționale ale economiei naționale și să găsească modalități eficiente de aplicare a instrumentelor de finanțare a mediului de afaceri.

De asemenea, Sergiu Manea a reiterat că BCR susține reformele implementate de autorități în sectorul financiar bancar. Totodată, membrii Bordului BCR au fost interesați de evoluția social-economică a Republicii Moldova și dinamica creșterii sectoarelor economiei, în special industrial, agricol și investițional.


Sursa text & foto: mei.gov.md

Moldova Agroindbank – prima bancă autorizată să emită tichete de masă electronice

0

BC “Moldova Agroindbank” SA a obţinut licenţa pentru emiterea tichetelor de masă pe suport electronic. Astfel, MAIB a devenit prima bancă, dar şi prima companie autohtonă, care oferă angajatorilor un instrument comod ce le va permite să ofere beneficii extrasalariale angajaţilor. 

Tichetul de masă de la MAIB are proprietăţile unui card contactless şi a fost elaborat ţinând cont de interesele angajatorilor de a îmbunătăţi imaginea companiei, de a oferi un plus de motivaţie angajaţilor şi de a le spori loialitatea, fără a suporta cheltuieli fiscale. Mai mult ca atât, soluţia oferită de MAIB le va permite să gestioneze acest proces la un nivel maxim de siguranţă şi corectitudine, cu costuri cât mai reduse.

Pentru confortul angajaţilor deţinători ai cardurilor de masă, Moldova Agroindbank va pune la dispoziţie o reţea vastă de comercianţi, precum şi posibilitatea de a-şi verifica soldul contului prin intermediul canalelor de deservire la distanţă.

Cele mai mari reţele de supermarketuri şi restaurante şi-au anunţat disponibilitatea de a se alătura proiectului lansat de MAIB, aceasta urmând să fie extinsă pentru a corespunde intereselor tuturor deţinătorilor de tichete de masă electronice.

Conform Legii privind tichetele de masă, companiile pot acorda angajaţilor tichete de masă în valoare de până la 45 lei pentru fiecare zi lucrătoare, sumele nefiind supuse taxării nici pentru angajatori şi nici pentru angajaţi.

Cu o cotă de piaţă de aproximativ 30%, Moldova Agroindbank deţine cel mai vast portofoliu de persoane juridice şi fizice şi cele mai inovative soluţii financiare pentru a corespunde nivelului aşteptărilor clienţilor săi. 

Pentru detalii suplimentare, apelaţi serviciul Call Center la numărul de telefon 022 268 999.

MAIB lansează modulul EASI pentru banking direct în sistemul contabil 1C

0

BC “Moldova Agroindbank” SA continuă să dezvolte noi servicii de deservire la distanţă pentru a facilita activitatea clienţilor. Astfel, MAIB a lansat serviciul EASI Banking, care vine în întâmpinarea prestatorilor de servicii contabile. 

EASI Banking este o soluţie menită să uşureze activitatea de zi cu zi a utilizatorilor serviciului de Internet Banking pentru persoane juridice, în special contabili.

Până în prezent, aceştia trebuiau să interacţioneze cu cel puţin două sisteme: Internet Banking şi sistemul de evidenţă contabilă -1C. Acum, datorită EASI Banking, accesul la funcţionalităţile de bază (efectuare şi monitorizare plăţi, actualizare sold şi generare extrase) este oferit direct din sistemul 1C.

Astfel, din momentul conectării modulului EASI (Enterprise Accounting System Interface), utilizatorii nu vor mai fi nevoiţi să lucreze în două sisteme, ci în unul singur – 1C.

Facilitatea este disponibilă pentru toţi clienţii abonaţi la serviciul Internet Banking. Pentru mai multe detalii, apelaţi serviciul Call Center – 022 268 999.

Frederic Oudea (Societe Generale): “O fuziune nu este o prioritate”

Fuziunile transfrontaliere între băncile din Europa oferă, în prezent, sinergii insuficiente între pieţele retail, conform declaraţiilor făcute recent de directorul executiv al Societe Generale, Frederic Oudea, scrie bursa.ro cu referire la Reuters.

Declarația vine în urma apariţiei unor zvonuri potrivit cărora banca franceză ar fi interesată să fuzioneze cu UniCredit din Italia.

„Nu cred deloc că în prezent suntem în situaţia să vedem fuziuni transfrontaliere, deoarece mediul încă nu este clar”, a declarat Frederic Oudea într-o conferinţă a investitorilor.

Oficialul băncii a adăugat:

„Nu cred că astăzi sunt sinergii semnificative între activităţile de retail pe diferite pieţe şi chiar cred că o fuziune nu este o prioritate. Pentru noi, prioritatea este realizarea planului nostru de afaceri”.

Frederic Oudea a reiterat totuşi că în Europa există prea multe bănci, iar pe termen lung este nevoie de o restructurare.

Săptămâna aceasta, cotidianul britanic Financial Times a informat că „UniCredit”, cel mai mare grup bancar italian, analizează o fuziune cu rivalul francez „Societe Generale”, o mişcare ce ar combina două dintre cele mai mari instituţii financiare din Europa.

Moldindconbank desemnat de către Mastercard – Lider pe piața cardurilor bancare 2017

0

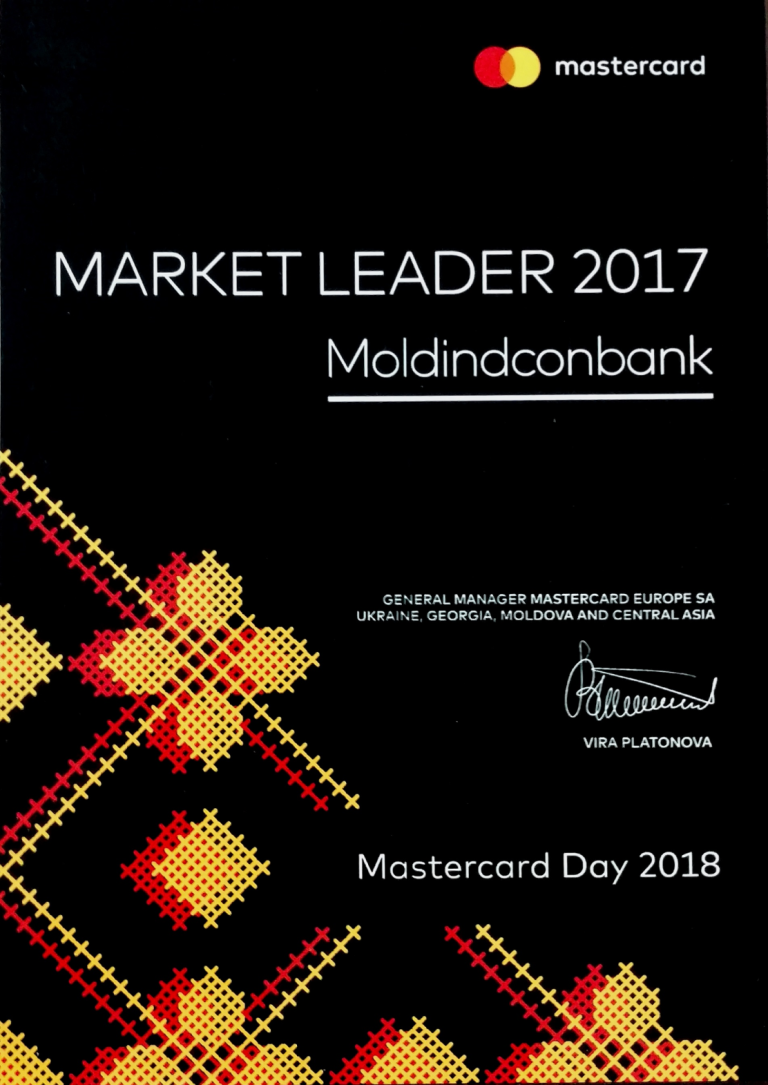
La 6 iunie 2018, în cadrul forum-ului anual „Mastercard Day”, Moldindconbank a fost premiată cu diploma „Market Leader 2017” (Lider pe piaţa cardurilor bancare în anul 2017) de către sistemul internaţional de plăţi – Mastercard Worldwide.

Această distincție vine să confirme și să aprecieze eforturile echipei Moldindconbank îndreptate spre dezvoltarea pieței și promovarea plăților cu cardul în Republica Moldova, care în ultimii ani înregistrează o creștere accelerată.

Moldindconbank este lider recunoscut în domeniul cardurilor bancare în țară, deţinând în prezent cea mai mare cotă de piață de 37% cu un portofoliu de peste 670.000 carduri emise în circulaţie.

Aceste performanțe se datorează strategiei băncii focusate pe dezvoltarea plăților prin virament, precum și a parteneriatului dintre Moldindconbank și Mastercard, existent de peste 15 ani care continuă să surprindă deținătorii de carduri bancare cu produse noi, oportunități unice și servicii inovative, pentru a fi în pas cu exigențele tuturor clienților.

Banca vă așteaptă în cea mai apropiată subdiviziune pentru a beneficia de cardul Moldindconbank – cel mai sigur și comod instrument de plată.

Cele mai profitabile depozite bancare la termen în dolari SUA (iunie 2018)

0

Vă prezentăm cele mai atractive oferte ale băncilor licențiate din Republica Moldova pentru depozitele noi la termen (6, 12 și 24 luni) în dolari SUA (USD), în vigoare la 07 iunie 2018. Clasamentul nu include depozitele destinate unor categorii aparte de clienți (copii, pensionari sau lucrători migranți).

Top depozite 6 luni

1,5% – dobândă anuală oferită de Moldova Agroindbank (depozitul Clasic). Depuneri suplimentare de bani sau retrageri înainte de termen nu se permit. Sold minim: 100 USD.

1,25% – rata dobânzii accesibilă la multiple instituții financiare: Mobiasbancă (depozitul Classique), Eximbank (depozitul Valutario), Comerțbank (depozitul Barocco) și EuroCreditBank (depozitul De economii Standard). Depuneri suplimentare permite EuroCreditBank. Retrageri parțiale înainte de termen permite Eximbank. Sold minim: 100 USD (Mobiasbancă, Comerțbank și EuroCreditBank) și 200 USD (Eximbank).

1% – dobândă oferită de 4 depozite: Serenada (Moldindconbank), Renaissance (Comerțbank), Clasic+ (Moldova Agroindbank) și Premium BCR (BCR Chișinău). Toate depozitele permit depuneri suplimentare. Retrageri înainte de termen nu permite Moldindconbank, Comerțbank și BCR Chișinău. Sold minim: 100 USD (MICB și Comerțbank), 500 USD (BCR Chișinău) și 10.000 USD (MAIB).

Top depozite 12 luni

2,25% – rata dobânzii anuală oferită de Comerțbank (depozitul Barocco). Depuneri suplimentare sau retrageri înainte de termen nu sunt posibile. Sold minim – 100 USD.

2% – dobândă anuală oferită de Moldova Agroindbank (depozitul Clasic) și FinComBank (depozitul Standard flotant). Depuneri suplimentare de bani sau retrageri înainte de termen nu se permit. Sold minim: 100 USD la ambele produse.

1,9% – rata dobânzii accesibilă la EuroCreditBank prin intermediul depozitului Standard Plus 12 luni. Nu se permit depuneri suplimentare înainte de termen sau retrageri parțiale de mijloace bănești. Sold minim – 100 USD.

Top depozite 24 luni

2,75% – dobândă accesibilă la Moldova Agroindbank (depozitul Clasic) și Comerțbank (depozitul Barocco). Depuneri suplimentare sau retrageri parțiale nu permite nici un depozit. Sold minim – 100 USD la ambele opțiuni.

2,55% – rata dobânzii valabilă la depozitul De economii Standard (EuroCreditBank). Acest depozit permite (fără limite) depuneri suplimentare la cont. Este posibilă capitalizarea dobânzii.

2,5% – rata dobânzii anuală oferită de BCR Chișinău (depozitul Premium BCR) și FinComBank (depozitul Standard flotant). BCR permite depuneri suplimentare de mijloace bănești. Sold minim – 100 USD și 500 USD.

Toate ofertele băncilor licențiate privind depozitele la termen le puteți vizualiza în pagina Depozite, unde puteți efectua căutări în dependență de valută, termenul plasării mijloacelor bănești, bancă comercială sau alte opțiuni.

Soluții inovative de la BCR Chișinău pentru depunerea banilor în contul companiei tale

0

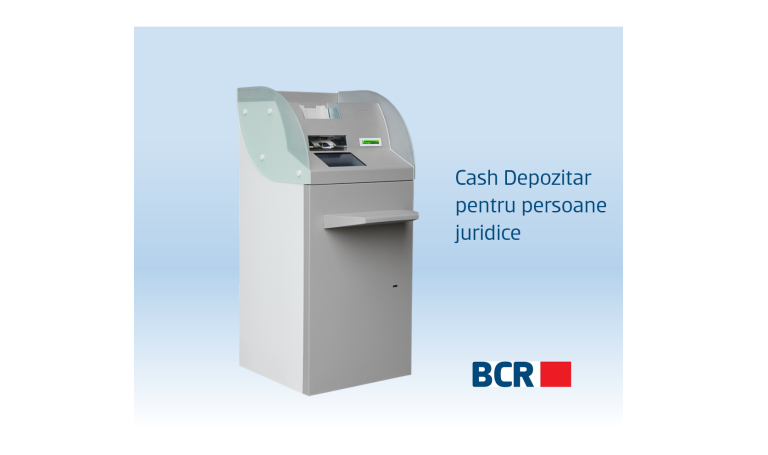
În afaceri, timpul înseamnă bani, iată de ce BCR Chișinău îți pune la dispoziție soluția inovativă “Cash Depozitar” – dispozitivul care permite numărarea și verificarea automată a numerarului cu încasarea imediată în conturile curente în lei, ale companiei tale, deschise în cadrul BCR Chișinău.

Obții și avantaje adiționale:

  • Fără comisioane;
  • Fără timp pierdut în cadrul sucursalelor băncii;
  • Fără limite pe bancnote – numerarul depus în Cash DEPOZITAR va fi procesat de către bancă şi înregistrat imediat în contul curent al Clientului, dispozitivul având o capacitate de numărare și procesare de până la 1200 bancnote pe minut.

Modernizarea rețelei de unități reprezintă o componentă esențială a strategiei BCR Chișinău de dezvoltare, de aceea cu ocazia împlinirii a 20 de ani de la înființare, banca a decis să-și bucure clienții cu un produs inovativ.

Serviciul este disponibil în cadrul Sucursalei nr.2 Pușkin, strada Pușkin 60/2, urmând a fi extins în viitorul apropiat.

Banca Comercială Română Chişinău S.A. este o bancă universală, una din primele bănci cu capital străin prezente în Republica Moldova, subsidiară a BCR S.A. România, membru al unui grup financiar lider în Europa Centrală și de Est – Erste Group Austria.

Întreaga activitate a băncii se bazează pe principiile de siguranță, transparență, încredere, calitate și orientare spre client.