Acasă Blog Pagina 427

Leul moldovenesc poate fi tranzacționat la 150 de sucursale ale Băncii Transilvania din 6 orașe din România

La sediile Băncii Transilvania din Cluj-Napoca, București, Iași, Suceava, Botoșani si Timișoara – în total, 150 de sucursale și agenții – se pot efectua de acum înainte următoarele operațiuni cu numerar în lei moldovenești: schimb valutar la casa de schimb, retrageri și depuneri de bani.

În cazul schimbului valutar, paritatea leu românesc/leu moldovenesc poate fi aflată atât la sediile BT din localitățile menționate, cât și online, pe site-ul băncii.

Leul moldovenesc este cea de a 10-a valuta tranzacționată la casele de schimb de către Banca Transilvania, anunță site-ul instituției financiare din România.

Recent, Banca Națională a Moldovei a anunțat despre faptul că în urma unei colaborări cu BCR și Banca Transilvania, leul moldovenesc trece Prutul. BNM anunța că cele 2 bănci vor efectua tranzacții cu leul moldovenesc, atât numerar cât și fără numerar.

Vedeți în continuare un printscreen de pe site-ul Băncii Transilvania referitor la cursul de schimb MDL:RON – un leu moldovenesc era cumpărat de către Banca Transilvania cu 0,23 RON și vândut cu 0,25 RON.

Bogdan Pleșuvescu (Victoriabank): “Începând cu anul viitor, ne gândim la o extindere a numărului de agenţii şi sucursale”

0

Declarația a fost făcută de către președintele Victoriabank, Bogdan Pleșuvescu, în cadrul unui interviu pentru revista Profit. Vă prezentăm în continuare acest interviu.

Profit: Dle Pleşuvescu, au trecut deja 6 luni de când Banca Transilvania a achiziţionat acţiunile Victoriabank. Ce a reuşit să facă noul acţionar majoritar în această perioadă?

Bogdan Pleșuvescu: În primul rând, noul acţionar a reuşit să schimbe echipa de conducere, care a fost aprobată de către Adunarea Generală a Acţionarilor, iar ulterior a fost confirmată de Banca Naţională a Moldovei (BNM). Al doilea lucru major, ţine de confirmarea noii componenţe a Consiliului de Administraţie, care, începând cu luna august, a devenit funcţională.

De asemenea, a fost elaborată o nouă organigramă, ce reflectă întru totul modelul BT din România. Totodată, în această perioadă au fost implementate noi fluxuri de creditare. La început, am lucrat cu persoanele juridice, iar, actualmente, ne-am concentrat pe fluxul de credite destinat persoanelor fizice.

Şi, nu în ultimul rând, am depus un efort enorm şi am îndeplinit toate recomandările şi prescripţiile înaintate de BNM. Respectiv, odată cu intrarea BT în capitalul băncii moldoveneşti, Comitetul executiv al BNM a constatat că Victoriabank asigură transparentizarea structurii acţionariatului băncii şi a ridicat regimul de supraveghere intensivă.

– Cu ce provocări v-aţi confruntat la începutul mandatului de activitate?

– Pentru mine, provocarea cea mai mare a fost să vin din România în Republica Moldova, în ideea în care familia mea a rămas deocamdată în România. Cunoaşterea băncii este o altă mare provocare pentru că este dificil să schimbi mediul de activitate atunci când au loc modificări la nivel de acţionariat. De obicei, în astfel de situaţii există şi o anumită rezistenţă la schimbare din partea oricărei organizaţii. Dar sunt mulţumit de primele 6 luni la Victoriabank.

– S-a schimbat cumva starea de spirit a investitorului strategic al Victoriabank după ce a intrat în banca moldovenească?

– Din contra. Legătura cu colegii de la BT este permanentă. Banca Transilvania, ca investitor la Victoriabank, este dornică să vadă progresul înregistrat în această perioadă şi paşii făcuţi pentru a se alinia la acel nivel pe care el l-a stabilit când a făcut respectiva achiziţie. Din acest motiv, vizitele din partea echipei Băncii Transilvania la Victoriabank şi în Republica Moldova sunt dese şi până la cel mai înalt nivel.

– După achiziţionarea Victoriabank de către BT, pe piaţa bancară a RM activează 5 bănci cu capital din UE. Este acesta un semnal promiţător pentru RM? Aţi recomanda investitorilor străini să deschidă afaceri în RM?

– În general, în Europa, sectorul financiar bancar trece printr-un proces de consolidare. În ultima perioadă au avut loc multe tranzacţii în domeniul financiar-bancar: sunt achiziţionate bănci fie de fonduri de investiţii sau de grupuri financiar-bancare. Deci, piaţa este vie în Europa. Faptul că în Republica Moldova există mai mulţi investitori este un lucru îmbucurător.

Asta înseamnă o competiţie mult mai mare. Cu cât concurenţa este mai acerbă, cu atât serviciile sunt mai competitive. Într-un final, beneficiari vor fi clienţii. Da, recomand cu deschidere o investiţie în Republica Moldova.

– Cât de curând, de exemplu, vom putea spune că Victoriabank practic nu diferă de BT din România în ceea ce priveşte calitatea serviciilor pentru clienţi, produsele şi tehnologiile bancare?

– Aş începe cu produsele. În luna august, Victoriabank a lansat trei produse de creditare noi, similare cu cele de la BT. La acest capitol, întru totul am beneficiat de sprijinul colegilor din România. Luna septembrie este dedicată alinierii produselor destinate IMM-urilor, antreprenorilor.

– La ce produse vă referiţi?

– În luna august, Victoriabank a dat startul unei noi etape în dezvoltarea creditării persoanelor fizice din Republica Moldova. Toate cele trei produse lansate (creditul imobiliar, creditul de consum negarantat şi creditul de consum garantat) au fost elaborate conform celor mai stricte rigori în domeniul protecţiei drepturilor consumatorilor. Victoriabank vine cu această ofertă pentru că îşi doreşte să devină prima opţiune a clienţilor în ceea ce priveşte creditele, să fie extrem de transparentă şi onestă cu clienţii săi. De acum încolo, clienţii Victoriabank nu vor mai achita comisionul de acordare, iar comisionul de administrare lunară nu va fi calculat ca procent din soldul creditului. Totodată, comisionul de analiză a dosarului va fi plătit doar după aprobarea creditului.

De asemenea, a fost extins termenul de finanţare pentru creditul de consum garantat până la 10 ani, iar pentru cel imobiliar – până la 25 de ani. Pentru client acest lucru înseamnă o rată lunară mult mai mică. Un alt avantaj pentru clienţi ţine de recunoaşterea veniturilor, altele decât cele salariale. Vom accepta în calitate de surse pentru rambursarea creditului şi veniturile din remitenţe sau dividende, din activităţi licenţiate sau din străinătate.

Victoriabank îşi doreşte stabilirea unor parteneriate de lungă durată cu clienţii săi. Prin lansarea acestor trei produse – în timp atât de scurt – dorim să demonstrăm că Victoriabank este un partener de încredere.

– Aţi putea numi ponderea persoanelor fizice în portofoliul de credite al Victoriabank?

– Ponderea persoanelor fizice în portofoliul de credite al Victoriabank constituie aproximativ 22%, iar odată cu implementarea noului concept de creditare sperăm că această cifră se va dubla, iar, ulterior, intenţionăm să devenim lideri pe piaţă la capitolul creditării persoanelor fizice.

– Dar care este ponderea IMM în portofoliul de credite al băncii?

– În prezent, ponderea IMM-urilor în portofoliul Victoriabank este de 14%, iar odată cu lansarea noilor produse sperăm ca această cifră să ajungă la 20%.

– Ce ne puteţi spune despre serviciile oferite de Victoriabank?

– Serviciile înseamnă oameni, ei fiind cei care le oferă clienţilor. Ştim că trebuie să investim în oameni, să-i motivăm. Actualmente, colegii din BT acordă tot sprijinul angajaţilor Victoriabank, pentru ca cei din urmă să înţeleagă şi să abordeze concepte noi de lucru. După finalizarea procesului de învăţare şi acomodare, vom putea discuta despre prestarea serviciilor similare celor ce le oferă BT.

La capitolul tehnologie, am rămas chiar plăcut surprins. Victoriabank este o bancă avangardistă, care a investit foarte mult în tehnologie, în special, în cea a cardurilor bancare destinate persoanelor fizice. Totodată, sistemul de core-banking este unul foarte modern.

– Victoriabank are o cotă suficient de mare a creditelor neperformante în portofoliul de credite. Ce tactică şi strategie va utiliza banca pentru a îmbunătăţi acest indicator?

– Chiar de la bun început, cota suficient de mare a creditelor neperformante în portofoliul Victoriabank a fost o preocupare pentru noi. Ne dorim ca acest indicator să fie într-o continuă scădere. Din acest motiv, Victoriabank a implementat, în premieră, o strategie de recuperare a creanţelor, stabilită pentru următorii doi ani.

Împreună cu echipa de management, am decis ca prima măsură să fie transparentizarea bunurile din posesia băncii ca rezultat al procedurilor de executare silită, lansând platforma vanzariactive.victoriabank.md. Pe site-ul Victoriabank există deja o secţiune specială, unde pot fi văzute toate bunurile aflate în posesia băncii. Interesul clienţilor pentru aceste bunuri a crescut după ce timp de 8 ani nimeni practic nu s-a interesat de ele.

Respectiv, se observă scăderea ca valoare a creditelor neperformante. Lunar, suntem preocupaţi de această chestiune, iar echipa de management se implică în discuţiile cu clienţii care se confruntă cu probleme.

– După achiziţionarea a 39,2% din acţiunile Victoriabank, BT, împreună cu un alt acţionar important al băncii, BERD, a efectuat o licitaţie pentru achiziţionarea celorlalte acţiuni. Rezultatele au arătat că unii acţionari minoritari au decis să nu-şi vândă acţiunile în prima bancă comercială din RM. Cum credeţi, ce i-a determinat pe aceşti acţionari să ia această decizie?

– În primul rând, este vorba despre doi dintre fondatorii băncii, Victor Ţurcan şi Galina Proidisvet, pentru care Victoriabank este ca propriul copil. Este absolut firesc ca ei să-şi dorească să vadă cum evoluează banca, odată ce un investitor strategic a obţinut pachetul majoritar. De altfel, Victor Ţurcan ne ajută să înţelegem din ce în ce mai bine toate procesele din cadrul băncii şi povestea acesteia. El va face parte în continuare din Consiliul de Administraţie al Victoriabank. Ne bucură sprijinul pe care ni-l acordă în această perioadă în care încercăm să-i înţelegem istoria, cultura şi evenimentele care au fost de-a lungul anilor.

– Acţionarii Victoriabank intenţionează să plătească dividende acţionarilor dacă banca va înregistra profit?

– Plata dividendelor este un deziderat al oricărui acţionar. Acum, nu pot să vorbesc din numele acţionarilor. Pentru început, BT este interesată să aşeze Victoriabank într-o zonă confortabilă din punct de vedere prudenţial. Ulterior, dacă vom fi siguri că noi corespundem cerinţelor de capital şi Basel III, urmează să discutăm ce se va întâmpla cu profitul, îl vom investi sau va fi alocat pentru plata dividendelor.

– Ce prevede strategia BT şi BERD privind dezvoltarea ulterioară a Victoriabank?

– În primul rând, acţionarul îşi doreşte să facă în Republica Moldova ceea ce ştie să facă cel mai bine şi în România. Acest lucru înseamnă că vom acorda o atenţie mult mai mare creditelor de consum, creditelor ipotecare, creditelor destinate persoanelor fizice şi IMM-urilor.

Este adevărat că piaţa din Republica Moldova este mai mică comparativ cu cea din România, iar volumele sunt şi ele mult mai mici. Deci, tot ceea ce va întreprinde BT de acum încolo se va îndrepta în zona de creditare.

Victoriabank este mai puţin obişnuită să lucreze cu volume. Este dificil să schimbi mentalitatea oamenilor, cea de a lucra cu un singur client şi de a avea rezultate, versus de a lucra cu 100 de clienţi şi a avea aceleaşi rezultate. Acum, rolul nostru este să fim cât mai transparenţi, deschişi şi direcţi pentru ca această rezistenţă la schimbare să dureze cât mai puţin.

– Strategia de dezvoltare a Victoriabank include extinderea reţelei de sucursale şi agenţii?

– În anul curent, analizăm eficienţa operaţională a actualei structuri. Astfel, vom avea o idee mai clară în ce localităţi vom continua activitatea. Începând cu anul viitor, ne gândim la o extindere a numărului de agenţii şi sucursale, tocmai pentru a oferi servicii universale unui număr cât mai mare de oameni.

– Cum arată în prezent politica regională a Victoriabank? Cât de interesată este banca în ceea ce priveşte extinderea în regiune?

– Deocamdată, Victoriabank este interesată să se alinieze cerinţelor BT. În viitor, dacă BT va decide că Victoriabank este pregătită să se extindă regional, doar vom saluta această idee.

– Ce ar duce Victoriabank pe primele poziţii în tabelul performanţei băncilor moldoveneşti?

– Angajatul va fi cel, care va duce Victoribank pe primele poziţii în tabelul performanţei băncilor moldoveneşti. În mare parte, de angajat depinde atitudinea clientului faţă de bancă. După cum am menţionat, depunem mult efort ca să stimulăm angajaţii. Ne bucurăm că între echipa BT şi Victoriabank are loc schimbul de experienţă.

– În 2018, depozitele băncii au depăşit portofoliul de credite de trei ori. Prin ce se explică acest fapt?

– În primul rând, odată cu intrarea BT în acţionariatul Victoriabank am observat că încrederea din partea clienţilor sau potenţialilor clienţi a crescut. Economiile acestora automat au trecut de la alte bănci la Victoriabank, iar drept rezultat a crescut portofoliul de depozite.

În al doilea rând, având în vedere istoricul Victoriabank şi prescripţiile stabilite de BNM, a încetinit ritmul de creditare. Banca a fost obligată să stabilească mai multe măsuri de remediere a deficienţelor identificate anterior de echipele de la BNM. Odată ce am depăşit această situaţie, credem că suntem pregătiţi pentru o nouă etapă în viaţa Victoriabank. O etapă în care vom trece la o creditare responsabilă.

– Care surse de venit ale Victoriabank vor echilibra veniturile din dobânzile obţinute din împrumuturi?

– Profitul îl vom realiza prin eficientizarea cheltuielilor şi fluxurilor de creditare sau cele operaţionale. Mizăm mult pe veniturile din tranzacţiile cu carduri, acesta fiind şi domeniul în care vom investi. Previziunea noastră este că Republica Moldova, fiind o piaţă bazată pe cash, se va transforma rapid într-o piaţă în care vor predomina tranzacţiile cu carduri.

– În luna mai, structura depozitelor VB a arătat o schimbare în favoarea leului moldovenesc, în timp ce soldurile în toate conturile în valută au scăzut semnificativ. Prin ce se explică acest fapt?

– Cred că este un mix de factori. În primul rând, populaţia preferă să facă economii în lei moldoveneşti. Mă refer aici atât la persoane fizice, cât şi la cele juridice. În al doilea rând, la nivelul comitetului de administrare, am decis să echilibrăm expunerea faţă de depozitele în valută străină, respectiv, am stimulat mai mult depozitele în lei moldoveneşti. În viitorul apropiat, cred că şi la capitolul de creditare va exista o cerere mai mare în lei moldoveneşti.

– Victoriabank cooperează activ cu organizaţiile financiare nebancare. Care este opinia Dvs. cu privire la viitorul microcreditării în RM?

– În acest moment sunt două pieţe diferite. Piaţa bancară este una extrem de reglementată. Jucătorii pieţei sunt constrânşi în a credita pe oricine şi în orice condiţii. În acelaşi timp, piaţa de microfinanţare, deocamdată, este o una liberă. Clientela acestor companii este alcătuită, în principal, din clienţi nebancari sau din cei care obţin venituri nedeclarate.

Cred că lucrurile se vor echilibra odată cu introducerea unor reglementări în zona de microfinanţare, mă refer la cerinţele de capital şi transparenţa dobânzilor. Dar, indiferent de evoluţii, sectorul va rămâne un competitor activ pentru băncile din Republica Moldova. De altfel, la nivelul grupului avem experienţă şi cu această categorie de clienţi. Avem o companie de microfinanţare în România, iar în prezent analizăm posibilitatea de a face acest pas şi în Republica Moldova.

– Ce indicatori ROA şi ROE credeţi că sunt optimi pentru Victoriabank la această etapă de dezvoltare?

– Consider că sunt optimi indicatori la nivelul de 2% şi 12%. Totodată, presiunea acţionarilor va face ca Victoriabank, în curând, să ajungă la un indicator ROE de 15%.

– Cât de mult diferă în prezent indicatorii ROE şi ROA ai Victoriabank de cei ai BT?

– Indicatorii diferă major. BT a crescut organic şi a făcut deja primele achiziţii pe piaţa din România. BT înregistrează un ROE de peste 15%, iar acţionarii sunt foarte mulţumiţi din această perspectivă.

Interviul integral este disponibil pe profit.md.

Credite MAIB pentru afaceri agricole profitabile

0

Eşti producător agricol, te bucuri de o roadă bogată şi doreşti să o păstrezi în depozit până la un preţ mai bun. Totuşi, ai nevoie de bani aici şi acum? Moldova Agroindbank îţi este, ca de obicei, alături.

Beneficiază de cele mai convenabile credite, până la 15 decembrie, în cadrul campaniei promoţionale „Cu noi ideile tale dau roadă” şi îţi poţi spori profitabilitatea afacerii.

Creditele se acordă, pe o perioadă de până la 9 luni, cu o perioadă de graţie de până la 6 luni la rambursările sumei principale, cu o rată a dobânzii avantajoasă şi fără comision pentru evaluarea gajului.

Limita creditului pentru întreprinderile mici şi mijlocii este de până la 5 mln lei, iar pentru microîntreprinderi este de până la 3 mln lei.

Producătorii agricoli pot obţine resurse financiare pentru completarea capitalului circulant, finanţarea activităţii curente, refinanţarea datoriilor de la alţi creditori, gajând inclusiv cu stocuri de produse agricole.

Sucursalele Moldova Agroindbank îţi stau la dispoziţie pentru a-ţi răspunde la toate întrebările, iar Serviciul Call Center (022 268 999) este întotdeauna la dispoziţia ta. 

Încearcă şi convinge-te: Cu Moldova Agroindbank ideile tale într-adevăr dau roadă!

Detalii despre creditele pentru agricultură oferite de MAIB găsiţi pe maib.md.

Serviciul de schimb valutar MDL:RON va fi disponibil pe teritoriul României începând cu 01.10.2018

0

Grație conlucrării Băncii Naționale a Moldovei (BNM) cu Banca Comercială Română și Banca Transilvania, leul moldovenesc va fi acceptat pentru operațiuni de schimb valutar și tranzacții bancare în România.

La solicitarea BNM, cele 2 mai mari bănci licențiate din România, cu o cotă cumulativă de circa o treime din piața bancară românească, vor lansa serviciul de schimb valutar lei moldovenești (MDL) contra lei românești (RON) de către persoanele fizice pe teritoriul României, precum și serviciul de transferuri bancare în lei moldovenești de către una dintre acestea. Serviciul de schimb valutar MDL/RON va fi disponibil începând cu 1 octombrie 2018 la sucursalele și ghișeele din principalele orașe din România.

Calendarul lansării și detalii suplimentare referitoare la noile servicii vor fi comunicate în mod separat de cele două bănci.

Banca Comercială Română este acționar unic al BCR Chișinău, iar Banca Transilvania este acționar majoritar, împreună cu Banca Europeană pentru Reconstrucție și Dezvoltare (BERD), al Victoriabank.

Proiectul complex și inovator este susținut de băncile centrale de pe ambele maluri ale Prutului cu scopul de a simplifica viața cetățenilor din Republica Moldova care studiază sau muncesc în România, precum și a călătorilor din ambele țări. România este primul partener comercial al Republicii Moldova, cu o pondere de 26% în exporturile și 14% în importurile moldovenești în prima jumătate a anului.

În domeniul turismului, România este a treia destinație a moldovenilor cu circa 15% din călătorii conform datelor pentru primele 8 luni ale anului, iar cetățenii români au reprezentat 20% din toți turiștii care au vizitat Republica Moldova în aceeași perioadă, plasând România pe primul loc printre țările de origine ale vizitatorilor străini.

Acceptarea pe scară largă a leului moldovenesc pentru schimb valutar în afara granițelor Republicii Moldova este o premieră și reprezintă un pas suplimentar spre fortificarea credibilității și convertibilității monedei naționale.

Conducerea BNM a participat la cea de-a 40-a ședință a Clubului Guvernatorilor băncilor centrale din regiune

0

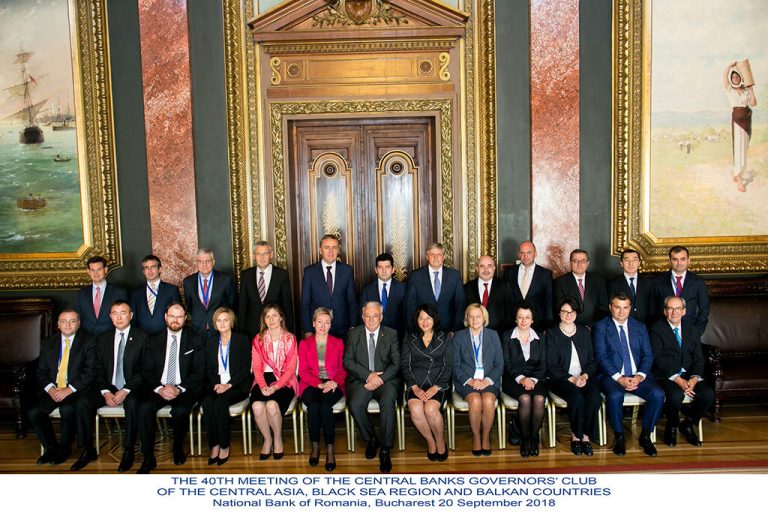
Conducerea Băncii Naționale a Moldovei (BNM), reprezentată de guvernatorul Sergiu Cioclea și vice-guvernatorul Cristina Harea, a participat la cea de-a 40-a ședință a Clubului Guvernatorilor băncilor centrale din regiunea Balcanilor, Mării Negre și Asiei Centrale, care s-a desfășurat, în perioada 19-21 septembrie, la București sub patronajul guvernatorului Băncii Naționale a României, Mugur Isărescu.

Reuniunea s-a axat pe măsurile de politică monetară și stabilitate financiară în circumstanțele actuale, dominate de înăsprirea condițiilor monetare în țările dezvoltate și refluxul de capital de pe piețele emergente. În particular, guvernatorii au menționat tendința de creștere a dobânzilor pe piețele financiare din regiune și volatilitatea valutară în mai multe țări membre ale Clubului.

Șefii băncilor centrale au subliniat necesitatea reducerii vulnerabilităților macroeconomice, deficitelor bugetare și dezechilibrelor balanței de plăți pentru a preveni eventualele efecte de contagiune. În cadrul ședinței, Sergiu Cioclea a prezentat experiența Republicii Moldova în gestiunea și depășirea crizei financiar-bancare din 2014-2015.

„Astăzi economia Republicii Moldova este mai robustă grație acordului DCFTA și reorientării comerțului exterior spre piețele Uniunii Europene”, a declarat guvernatorul BNM.

O sesiune aparte a fost dedicată promovării tehnologiilor noi în domeniul plăților rapide și necesității găsirii soluțiilor pentru a permite funcționarea lor pentru tranzacții transfrontaliere.

Ședința de la București a marcat cea de-a 20-a aniversare a Clubului creat în 1998, care reunește guvernatorii și reprezentanți ai băncilor centrale din 26 de țări membre: Albania, Armenia, Azerbaidjan, Belarus, Bosnia-Herțegovina, Bulgaria, Cehia, China, Croația, Georgia, Grecia, Israel, Kazahstan, Kîrghîzstan, Macedonia, Moldova, Muntenegru, Polonia, România, Rusia, Serbia, Slovenia, Tadjikistan, Turcia, Ucraina și Ungaria.

Câştigătorii campaniei promoţionale „MAIB îţi prelungeşte vacanţa” au fost decernaţi

0

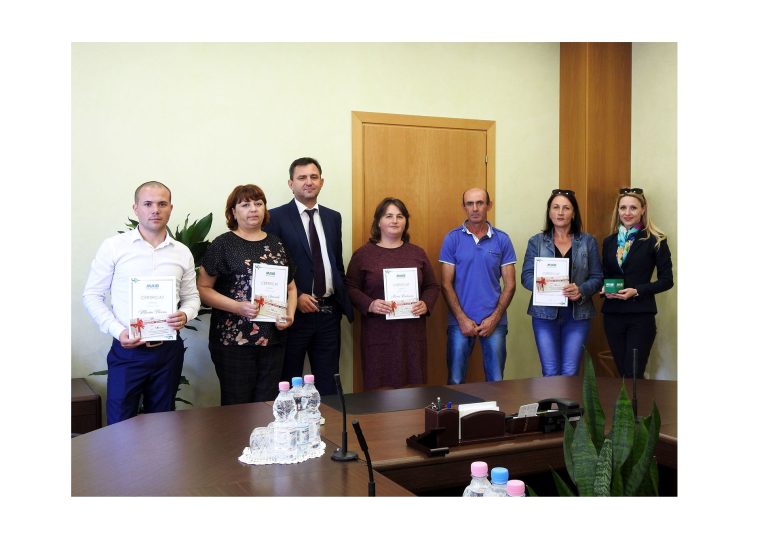
Cinci clienţi ai MAIB câştigători ai premiilor mari ai campaniei promoţionale „MAIB îţi prelungeşte vacanţa” au fost decernaţi în cadrul unei ceremonii oficiale. Câştigători au primit câte un voucher în valoare de 700 EUR.

Certificatele urmează a fi valorificate la agenţia turistică parteneră, norocoşii câştigători având posibilitatea de a-şi alege singuri destinaţia.

Emoţii de bucurie pot fi citite în ochii clienţilor în pozele de mai jos.

Cei 5 câştigători sunt:

  • Raducan Aliona;
  • Inga Grivnak;
  • Mahnatiuc Olga;
  • Florea Maxim;
  • Zagorodniuc Marin.

În cadrul ceremoniei de înmânare a premiilor, dl Oleg Paingu, Vicepreşedintele Comitetului de Conducere a băncii, a felicitat câştigătorii şi a menţionat:

“Am onoarea de a vă înmâna aceste premii frumoase dumneavoastră, şi vă doresc să aveţi parte de călătorii frumoase şi plăcute spre destinaţia dorită. În această ordine de idei, vă îndemn să utilizaţi în continuare serviciile băncii pentru a beneficia de avantajele acestora şi vă mulţumim că sunteţi clienţii noştri.”

Moldova Agroindbank felicită încă o dată câştigătorii şi le urează o vacanţă frumoasă cu amintiri plăcute!


Campania promoţională s-a desfăşurat în perioada 02.07 – 30.08.18, în cadrul căreia 50 clienţi ai băncii au câştigat câte un certificat – cadou în valoare de 1 000 MDL şi 5 city break-uri a câte 700 EUR fiecare. La extragere au participat în mod automat persoanele fizice care au contractat un credit de consum (credit „Multiopţional”, credit pentru finanţarea cheltuielilor personale, overdraft, card de credit) în perioada promoţiei.


UniCredit nu planifică să fuzioneze cu Societe Generale

UniCredit se concentrează în întregime pe dezvoltarea organică, a afirmat recent directorul general al băncii italiene Jean-Pierre Mustier, dezminţind speculaţiile de pe pieţe privind o posibilă fuziune cu grupul bancar francez Societe Generale, transmite bursa.ro cu referire la Reuters.

„Vreau să insist cu faptul că UniCredit are un plan de transformare ce vizează în întregime dezvoltarea organică. Conducerea băncii este 100% dedicată acestui obiectiv”, a declarat Jean-Pierre Mustier la o conferinţă desfăşurată la Paris, potrivit Agerpres.

Şeful UniCredit a pledat pentru bănci pan-europene mai mari, care să sprijine companiile şi economiile regiunii şi să contribuie la crearea de locuri de muncă. Mustier a citat Germania ca una dintre ţările în care băncile nu sunt suficient de mari şi de puternice pentru a răspunde necesităţilor pieţei.

„Cea mai mare economie din Europa nu are bănci capabile să sprijine IMM-urile, aceasta este o problemă. Nu este doar o problemă germană, este una europeană”, a afirmat directorul general al UniCredit, adăugând:

„Europa va avea succes dacă va avea bănci mai mari şi mai eficiente”.

Luna trecută, acţiunile UniCredit erau în creştere semnificativă la bursa de la Milano, după ce un cotidian financiar a publicat un articol conform căruia cea mai mare bancă italiană a angajat un consultant pentru o posibilă fuziune cu Societe Generale, o tranzacţie vehiculată prima dată în urmă cu 2 ani.

Speculaţiile cu privire la o posibilă fuziune cu Societe Generale au venit la scurt timp după ce francezul Jean Pierre Mustier a fost numit la conducerea UniCredit, în 2016. În luna iunie a acestui an, Financial Times informa că ambele bănci analizează o fuziune, precizând însă că discuţiile sunt într-un stadiu incipient.

(foto) Banca Centrală Europeană a dezvăluit noile bancnote de 100 și 200 euro

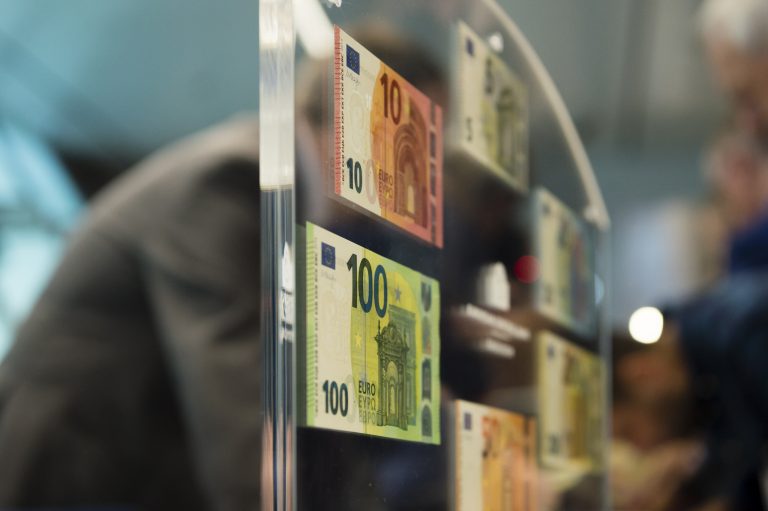
Banca Centrală Europeană (BCE) a dezvăluit publicului noile bancnote de 100 EUR și 200 EUR, care vor intra în circulație la data de 28 mai 2019.

După bancnotele de 5 EUR, 10 EUR, 20 EUR și 50 EUR, bancnotele de 100 EUR și 200 EUR sunt ultimele două bancnote din seria „Europa”, care va deveni completă odată cu lansarea acestora.

Pentru noile bancnote de 100 EUR și 200 EUR s-au utilizat elemente de siguranță noi și inovatoare. Similar celorlalte bancnote, acestea sunt ușor de verificat utilizând metoda „atinge, privește, înclină”.

În partea de sus a benzii de culoare argintie, o hologramă-satelit prezintă simboluri „€” care gravitează în jurul numărului și care devin mai clare sub lumină directă. Pe banda de culoare argintie sunt redate, de asemenea, portretul Europei, elementele arhitecturale și un simbol „€” de mari dimensiuni. Totodată, noile bancnote de 100 EUR și 200 EUR includ un număr verde-smarald optimizat. Deși numărul verde-smarald în sine este prezent pe toate celelalte bancnote din seria „Europa”, această versiune optimizată prezintă și simboluri „€” în interiorul numărului.

Dimensiunea noilor bancnote de 100 EUR și 200 EUR diferă de cea a vechilor bancnote. Ambele bancnote au acum o înălțime egală cu cea a bancnotei de 50 EUR. Lungimea acestora rămâne însă nemodificată: cu cât lungimea bancnotei este mai mare, cu atât valoarea acesteia crește. Datorită înălțimii identice, echipamentele pot manipula și procesa acum mai ușor bancnotele de 50 EUR, 100 EUR și 200 EUR. De asemenea, acestea vor încăpea mai bine în portofelele cetățenilor și vor avea o durată de viață mai lungă, întrucât vor fi mai puțin expuse uzurii.

Pe lângă elementele de siguranță care pot fi observate cu ochiul liber, bancnotele euro conțin și elemente de siguranță care pot fi citite de echipamente. Pe noile bancnote de 100 EUR și 200 EUR, aceste elemente au fost optimizate, fiind adăugate și unele noi pentru a permite procesarea și verificarea cu rapiditate a autenticității bancnotelor. După cum a evidențiat Yves Mersch, membru al Comitetului executiv, în discursul său de la evenimentul de dezvăluire a noilor bancnote, odată cu trecerea la noile bancnote de 100 EUR și 200 EUR, întregul set de bancnote euro va continua să ofere o protecție puternică împotriva contrafacerii. Bancnotele euro vor fi astfel și mai sigure, dar și mai ușor de verificat și de manipulat.


Sursa foto: flickr.com/photos/europeancentralbank

Andreas Treichl pleacă de la conducerea grupului Erste, austriecii au anunțat succesorul acestuia

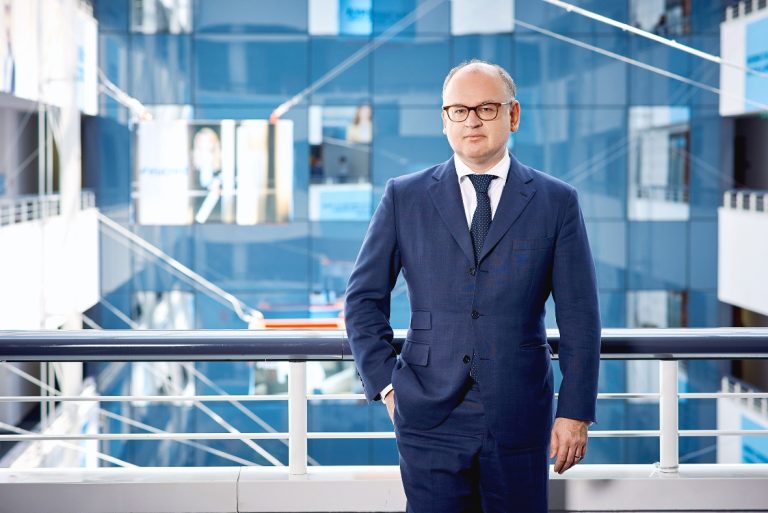
Cel mai important bancher din Europa Centrală şi de Est şi-a anunţat succesorul: Bernhard Spalt, îl va înlocui pe Andreas Treichl la conducerea Erste, grupul austriac care deţine Banca Comercială Română din România și respectiv, BCR Chișinău din Republica Moldova.

Grupul austriac Erste a anunţat surprinzător astăzi cine va fi succesorul lui Andreas Treichl, cel care a creat dintr-o bancă austriacă cel mai mare grup financiar din Europa Centrală şi de Est. Din 2020, poziţia de CEO va fi preluată de Bernhard Spalt, actualul director de risc al Erste Bank Austria, scrie Ziarul Financiar.

Bernhard Spaltn (foto) a fost director de risc în România, la BCR, în 2017. 

Erste a anunţat că Andreas Treichl se retrage din funcţia de CEO la finalul lui 2019. Preşedintele boardului Erste Group a condus procesul de selecţie a noului CEO.

”Faptul că am condus Erste în timp ce a evoluat de la o bancă locală în cea mai mare instituţie financiară din Estul Uniunii Europene a fost munca mea de-o viaţă. A fost plin de provocări, dar şi de împliniri, faptul că, alături de cei 48.000 de angajaţi, am extins banca, am reuşit să trecem prin criza financiară şi să o poziţionăm chiar mai bine pentru următoarea etapă de creştere din era digitală. Sunt convins că Bernhard Spalt este persoana potrivită pentru a conduce banca mai departe”, a spus Andreas Treichl.

”Este o mare onoare să îl urmez pe Andreas Treichl la conducerea Erste Group. Erste este pregătită pentru creştere, în mare parte datorită focusului nostru pe economia reală din Europa Centrală şi de Est şi a produselor inovatoare şi serviciilor precum platformele de digital banking. În timp ce ne pregătim să sărbătorim cea de-a 200 a aniversare anul viitor, datorită lui Andreas Treichl şi colegilor noştri, preiau o bancă cu o viziune către viitor, încrezătoare şi bine poziţionată pentru a le oferi clienţilor cele mai bune servicii de banking în deceniile ce vor urma”, a spus Bernhard Spalt după anunţ.

Microinvest oferă angajaților săi tichete de masă electronice – o soluție modernă și avantajoasă

0

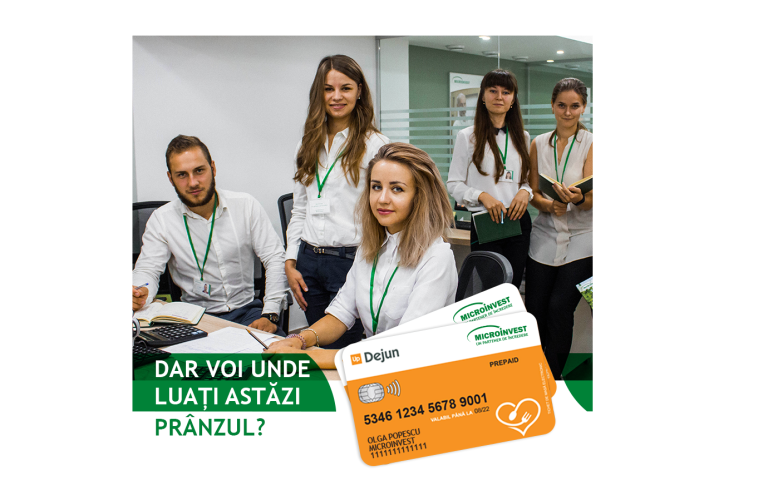
Dar voi unde luați prânzul astăzi? Cât de des, în plină zi de lucru, v-ați întrebat „Unde să iau masa astăzi? Să merg la cafeneaua preferată sau să trec pe la cel mai apropiat magazin alimentar cu mâncare gata preparată? Am destul numerar cu mine sau vor accepta acolo și carduri bancare?

Din grija pentru angajații săi, Microinvest le-a oferit o soluție modernă și avantajoasă – tichete de masă electronice.

„Crearea unui mediu de lucru plăcut și motivant este una dintre prioritățile companiei Microinvest. Pentru noi contează mult să vedem cum colegii noștri vin la serviciu cu plăcere și că sunt mândri de compania lor” – menționează Olesea Cobzari, responsabilă a departamentului de resurse umane Microinvest.

„Este important ca echipa să fie bine dispusă și pasionată de munca pe care o face, de aceea ne gândim întotdeauna cu ce îi putem surprinde plăcut, aducându-le cît mai multe beneficii. Căci, până la urmă, un angajat mulțumit este mult mai fidel companiei. Astfel, am răspuns cu entuziasm companiei UP Moldova la oferta de a implementa tichetele de masă electronice pentru angajații noștri.”

Ce sunt tichetele de masă electronice?

Tichetele de masă electronice reprezintă un card de plastic dotat cu toate elementele de securitate moderne, precum cod PIN și cip, care permite efectuarea plăților „contactless”. Pe acest card este transferată lunar suma de 45 de lei înmulțită cu numărul de zile lucrătoare din lună.

Cum și unde pot fi utilizate tichetele de masă electronice?

Avantajele cardului electronic sunt că acesta poate fi folosit atât în diferite localuri de alimentație publică, cât și pentru a cumpăra produse în rețele de magazine alimentare, iar suma neutilizată rămâne pe card și angajatul o poate folosi timp de 6 luni.

Angajații pot, de asemenea, să descarce o aplicație electronică, care le permite să verifice soldul cardului, să primească notificări despre transferarea banilor pe acesta și despre ofertele curente, dar și să vadă lista actualizată a magazinelor și localurilor de alimentație publică.

Avantaje:

  • Un bonus considerabil la salariu;
  • Angajatul însuși alege cum și unde să utilizeze suma alocată;
  • Suma transferată nu este impozitată;
  • O gamă largă a localurilor de alimentație publică și a rețelelor de magazine alimentare;
  • Plată „contactless”;
  • Restul sumei neutilizate rămâne pe card și poate fi cheltuită ulterior.

În 2017 Microinvest a fost singura companie din sectorul financiar-bancar, clasată pe locul 3 în categoria „Cel mai bun angajator al anului”, poziție acordată de AXA Management Consulting.

O astfel de evaluare înaltă demonstrează eficacitatea strategiei și a instrumentelor HR utilizate în cadrul companiei. Aceasta reprezintă o recunoaștere a tendinței companiei de a oferi un mediu de lucru plăcut, contribuind la dezvoltarea profesională a echipei noastre.

Dar compania voastră cum are grijă de voi?

________________________________________________________________________________________________________________

Microinvest – este compania de creditare cu capital străin, care își desfășoară activitatea pe teritoriul Republicii Moldova începând cu anul 2003. Potrivit datelor Comisiei Naționale a Pieței Financiare din 2018 Microinvest este cea mai mare instituție de credit pentru microfinanțare din țara, înregistrînd cele mai mari active.

Compania este un partener de încredere pentru persoanele fizice și deținătorii micului business, oferind creditare flexibilă și la timp  clienților săi.